Податкова знижка за навчання: аванс за наступний рік можна врахувати у році оплати

   Податковий рік і навчальний рік не збігаються. Тому на практиці досить поширена ситуація: батьки оплачують навчання дитини одразу за семестр або за навчальний рік, а частина оплаченого періоду припадає вже на наступний календарний рік.

   Виникає закономірне питання: чи потрібно ділити таку оплату між двома календарними роками для отримання податкової знижки?

Коротка відповідь ДПС: ТАК.
Якщо витрати на навчання фактично понесені у звітному році, платник має право включити їх до податкової знижки за цей рік, навіть якщо оплачений навчальний період охоплює два календарні роки.

   Саме такий висновок міститься в офіційній консультації Загальнодоступного інформаційно-довідкового ресурсу ДПС.

   Податкова розглядає ситуацію, коли кошти за навчання сплачені одним розрахунковим документом за весь навчальний період, а його семестри припадають на різні календарні роки.

Що саме роз’яснила ДПС

   У ЗІР поставлено питання: чи має право фізична особа включити до податкової знижки витрати, понесені у звітному році за навчання, якщо одним розрахунковим документом оплачено весь навчальний період, семестри якого припадають на різні календарні роки?

«Так. Має право.»

   У повній відповіді ДПС уточнює: фізична особа має право включити до податкової знижки витрати, понесені у звітному році у вигляді коштів, безпосередньо сплачених нею за навчання, навіть якщо одним розрахунковим документом підтверджено оплату за навчальний період, який охоплює різні календарні роки.

   Отже, визначальним для податкової знижки є передусім факт здійснення витрат у відповідному звітному році.

1. Оплата 2. Навчання 3. Податкова знижка
Кошти фактично сплачені у поточному році Частина навчального періоду припадає на наступний рік Витрати враховуються у році їх фактичної сплати

Що це означає для авансової оплати

   На практиці це особливо важливо при оплаті навчання наприкінці року.

   Наприклад, батько або мати у грудні оплачують навчання дитини за період, який починається у поточному році та продовжується у наступному.

Грудень поточного року → Наступний календарний рік
здійснена оплата → продовжується оплачений період навчання

   Частина освітніх послуг у такій ситуації буде фактично надана вже наступного календарного року. Але самі кошти платник фактично сплатив закладу освіти у поточному році.

   За позицією ДПС, така обставина не вимагає ділити здійснену оплату між двома календарними роками лише через те, що навчальний період переходить на наступний рік.

Практичний висновокЯкщо платник у поточному році фактично сплатив кошти за навчальний період, частина якого припадає на наступний календарний рік, така оплата може враховуватися при визначенні податкової знижки за рік, у якому кошти були фактично сплачені.

Це стосується не лише університетів

   Податкова знижка за витратами на освіту може застосовуватися щодо коштів, сплачених на користь вітчизняних закладів:

  • дошкільної освіти;
  • позашкільної освіти;
  • загальної середньої освіти;
  • професійної (професійно-технічної) освіти;
  • вищої освіти.

   Отже, позиція ДПС має практичне значення не тільки для студентів університетів. Вона може бути актуальною, зокрема, для батьків, які оплачують дитячий садок, школу, позашкільний заклад або інше навчання дитини, що відповідає умовам застосування податкової знижки.

Які документи підтверджують витрати

   Для застосування податкової знижки витрати повинні бути документально підтверджені.

   У консультації ДПС серед підтвердних документів, зокрема, названо:

✓ квитанції ✓ фіскальні або товарні чеки
✓ прибуткові касові ордери ✓ інші платіжні та розрахункові документи
✓ договори, за їх наявності

   Документи повинні підтверджувати факт понесення витрат та дозволяти ідентифікувати відповідні операції.

Головне, що варто запам’ятати


НАВЧАЛЬНИЙ ПЕРІОД МОЖЕ ПЕРЕХОДИТИ НА НАСТУПНИЙ КАЛЕНДАРНИЙ РІК
але це саме по собі не означає, що частину фактично здійсненої оплати потрібно переносити на податкову знижку наступного року.

   Таким чином, якщо наприкінці року здійснено оплату за навчання, а оплачений навчальний період продовжується у наступному календарному році, варто орієнтуватися на офіційну позицію ДПС: витрати, фактично понесені у звітному році, можуть бути враховані при розрахунку податкової знижки за цей рік.


Офіційне джерело:
Загальнодоступний інформаційно-довідковий ресурс ДПС
Консультація ЗІР ДПС: оплата навчання за період, що припадає на різні календарні роки


Компанія «Вікторія» допоможе підготувати звітність для отримання податкової знижки навіть у складних випадках.

Приєднуйтесь до нашого ТГ каналу: 💼 Компанія Вікторія – юридичні та бухгалтерські рішення для бізнесу в Україні та за кордоном.
🌐 victorija.ua


Перелік витрат, які можна включити до податкової знижки в Україні

Платник податку може врахувати понесені витрати, визначені Податковим кодексом, для отримання податкової знижки протягом звітного податкового року. Податкова знижка доступна для тих, хто має підтверджені документами витрати, здійснені на товари, роботи чи послуги, що стосуються певних життєвих потреб.

До витрат, що можуть включатися до податкової знижки, належать:

  • Частина відсотків, сплачених за іпотечним житловим кредитом.
  • Благодійні внески неприбутковим організаціям.
  • Оплата навчання у вітчизняних закладах освіти.
  • Страхові платежі за довгостроковим навчальним договором.
  • Витрати на допоміжні репродуктивні технології.
  • Витрати на послуги, пов’язані з усиновленням дітей.
  • Витрати, пов’язані з перебудовою або адаптацією транспортного засобу для потреб осіб з інвалідністю.
  • Орендна плата для внутрішньо переміщених осіб.
  • Лікування респіраторної хвороби COVID-19.
  • Придбання акцій, емітент яких отримав статус резидента Дія Сіті.

Як отримати податкову знижку?

Для отримання податкової знижки платнику необхідно зібрати документи, що підтверджують оплату, такі як квитанції, чеки, розрахункові ордери тощо. Ці документи повинні містити інформацію про продавця послуг або товарів, а також суму та строк оплати.

Скористайтеся можливістю зменшити свої податкові зобов’язання, оптимізуючи свої витрати згідно з вказаними критеріями!

Gmail1Якщо Ви бажаєте, щоб наші фахівці надали консультації з питань подання декларацій і отримання податкової знижки, звертайтесь за швидкою формою: 

    Компанія Вікторія


    Відстрочка у зв’язку із здобуттям освіти

    12.06.2022  набув чинності Закон України № 2196-IX, який розширив підстави для надання громадянам відстрочки від мобілізації.

    Зокрема перелік категорій громадян, що мають право на відстрочку було доповнено такими категоріями як учні й викладачі закладів професійної (професійно-технічної) освіти.

    Отже, відповідно до абзацу другого частини третьої статті 23 Закону України «Про мобілізаційну підготовку та мобілізацію» призову на військову службу під час мобілізації, на особливий період не підлягають також здобувачі професійної (професійно-технічної), фахової передвищої та вищої освіти, асистенти-стажисти, аспіранти та докторанти, які навчаються за денною або дуальною формами здобуття освіти.

    Однак, відстрочення від мобілізації можуть отримати лише учні ПТУ, фахової передвищої освіти денної чи дуальної форми навчання, так само як і для студентів вищих навчальних закладів.

    Також відстрочку мають і ті, хто здобуває другу вищу освіту, але це стосується лише тих, хто навчається на денній чи дуальній формі.


    Що робити, якщо таки прийшла повістка

    Якщо студент таки отримав виклик до територіального центру комплектування та соціальної підтримки, йому потрібно надати документ, який підтверджує, що він має право на відстрочення.

    Мова іде про довідку із навчального закладу. Варто подати відповідну заяву до ТЦКтаСП разом із  довідкою з навчального закладу про зарахування на денну чи дуальну форму навчання та наказ про зарахування.

    Мобілізація для тих, хто вступає на магістратуру

    Військовозобов’язані, які закінчують бакалаврат та вступають до магістратури не можуть претендувати на відстрочення від мобілізації, оскільки студенти, що офіційно закінчили бакалаврат, у липні вже не вважаються студентами та не можуть претендувати на відстрочення від мобілізації. Навіть, якщо військовозобов’язаний вступає на магістратуру, офіційно списки студентів формуються від 1 вересня.


    Щодо виїзду за кордон на навчання

    Адміністрація Держприкордонслужби України своїм листом (№ 23-6855/0/6-22-вих. від 17 березня 2022 року ) вказує, що студенти можуть перетинати кордон за наявності довідки з територіального центру комплектування та соціальної підтримки про відстрочку від призову.

    Міністерство з питань реінтеграції тимчасово окупованих територій України 11 травня 2022 року розмістило інфографіку виїзду студентів за кордон в умовах воєнного стану:


     В зазначеній інфографіці знаходиться посилання на затверджену довідку за встановленою формою про надання відстрочки від призову за мобілізацією на підставі ст.23 Закону України «Про мобілізаційну підготовку та мобілізацію» та відсутності заперечень для виїзду з України.

    Згідно з роз’ясненнями, що опубліковані на офіційних сторінках Державної прикордонної служби, здобувач освіти за кордоном має пред’явити в пункті перетину наступні документи:

    1. студентський квиток або студентську візу;
    2. перекладені та нотаріально завірені документи про зарахування/навчання особи у закордонному вузі;
    3. військово-облікові документи з записом щодо надання їм відстрочки від призову (призову за мобілізацією), довідка видана територіальним центром комплектування та соціальної підтримки для виїзду за кордон для здобувачів фахової передвищої та вищої освіти, асистентів-стажистів, аспірантів та докторантів, які навчаються за кордоном за денною або дуальною формами здобуття освіти.

    Таким чином, крім прямої вказівки закону, державні органи також надають інформацію та визнають правомірність отримання в територіальних центрах комплектування та соціальної підтримки, як відстрочки від призову під час мобілізації, так і довідку про виїзд з України для продовження навчання військовозобов’язаного за кордоном.

    Тому варто письмово звернутись до керівника територіального центру комплектування та соціальної підтримки з письмовою заявою про надання відстрочки від призову за мобілізацією та довідки про виїзд з України для продовження навчання військовозобов’язаного за кордоном.

    У випадку відмови у задоволенні заяви (дій) або будь-якого виду бездіяльності, необхідно прийняти відповідні заходи щодо оскарження таких дій (бездіяльності). Подати скарги до обласного територіального центру комплектування та соціальної підтримки, Командування Сухопутних військ Збройних Сил України, Міністерства оборони України, Міністерства з питань реінтеграції тимчасово окупованих територій України, Уповноваженого Верховної Ради з прав людини. Також можливо ініціювати звернення до адміністративного суду про визнання дій (бездіяльності) неправомірними. Під час судового слухання судової справи можете ставити питання щодо стягнення матеріальної шкоди, стягнення моральної шкоди, стягнення судового збору та витрат на правничу допомогу адвоката.


    Компанія Вікторія


    Надання освітніх послуг підприємствами, в т.ч. й без надання документу про освіту

    Питання отримання ліцензії фізичною особою-підприємцем у разі надання освітніх послуг вже розглядалось [посилання]. В тому випадку Міносвіти визнав, що підприємець не є суб’єктом ліцензування у сфері освітніх послуг.
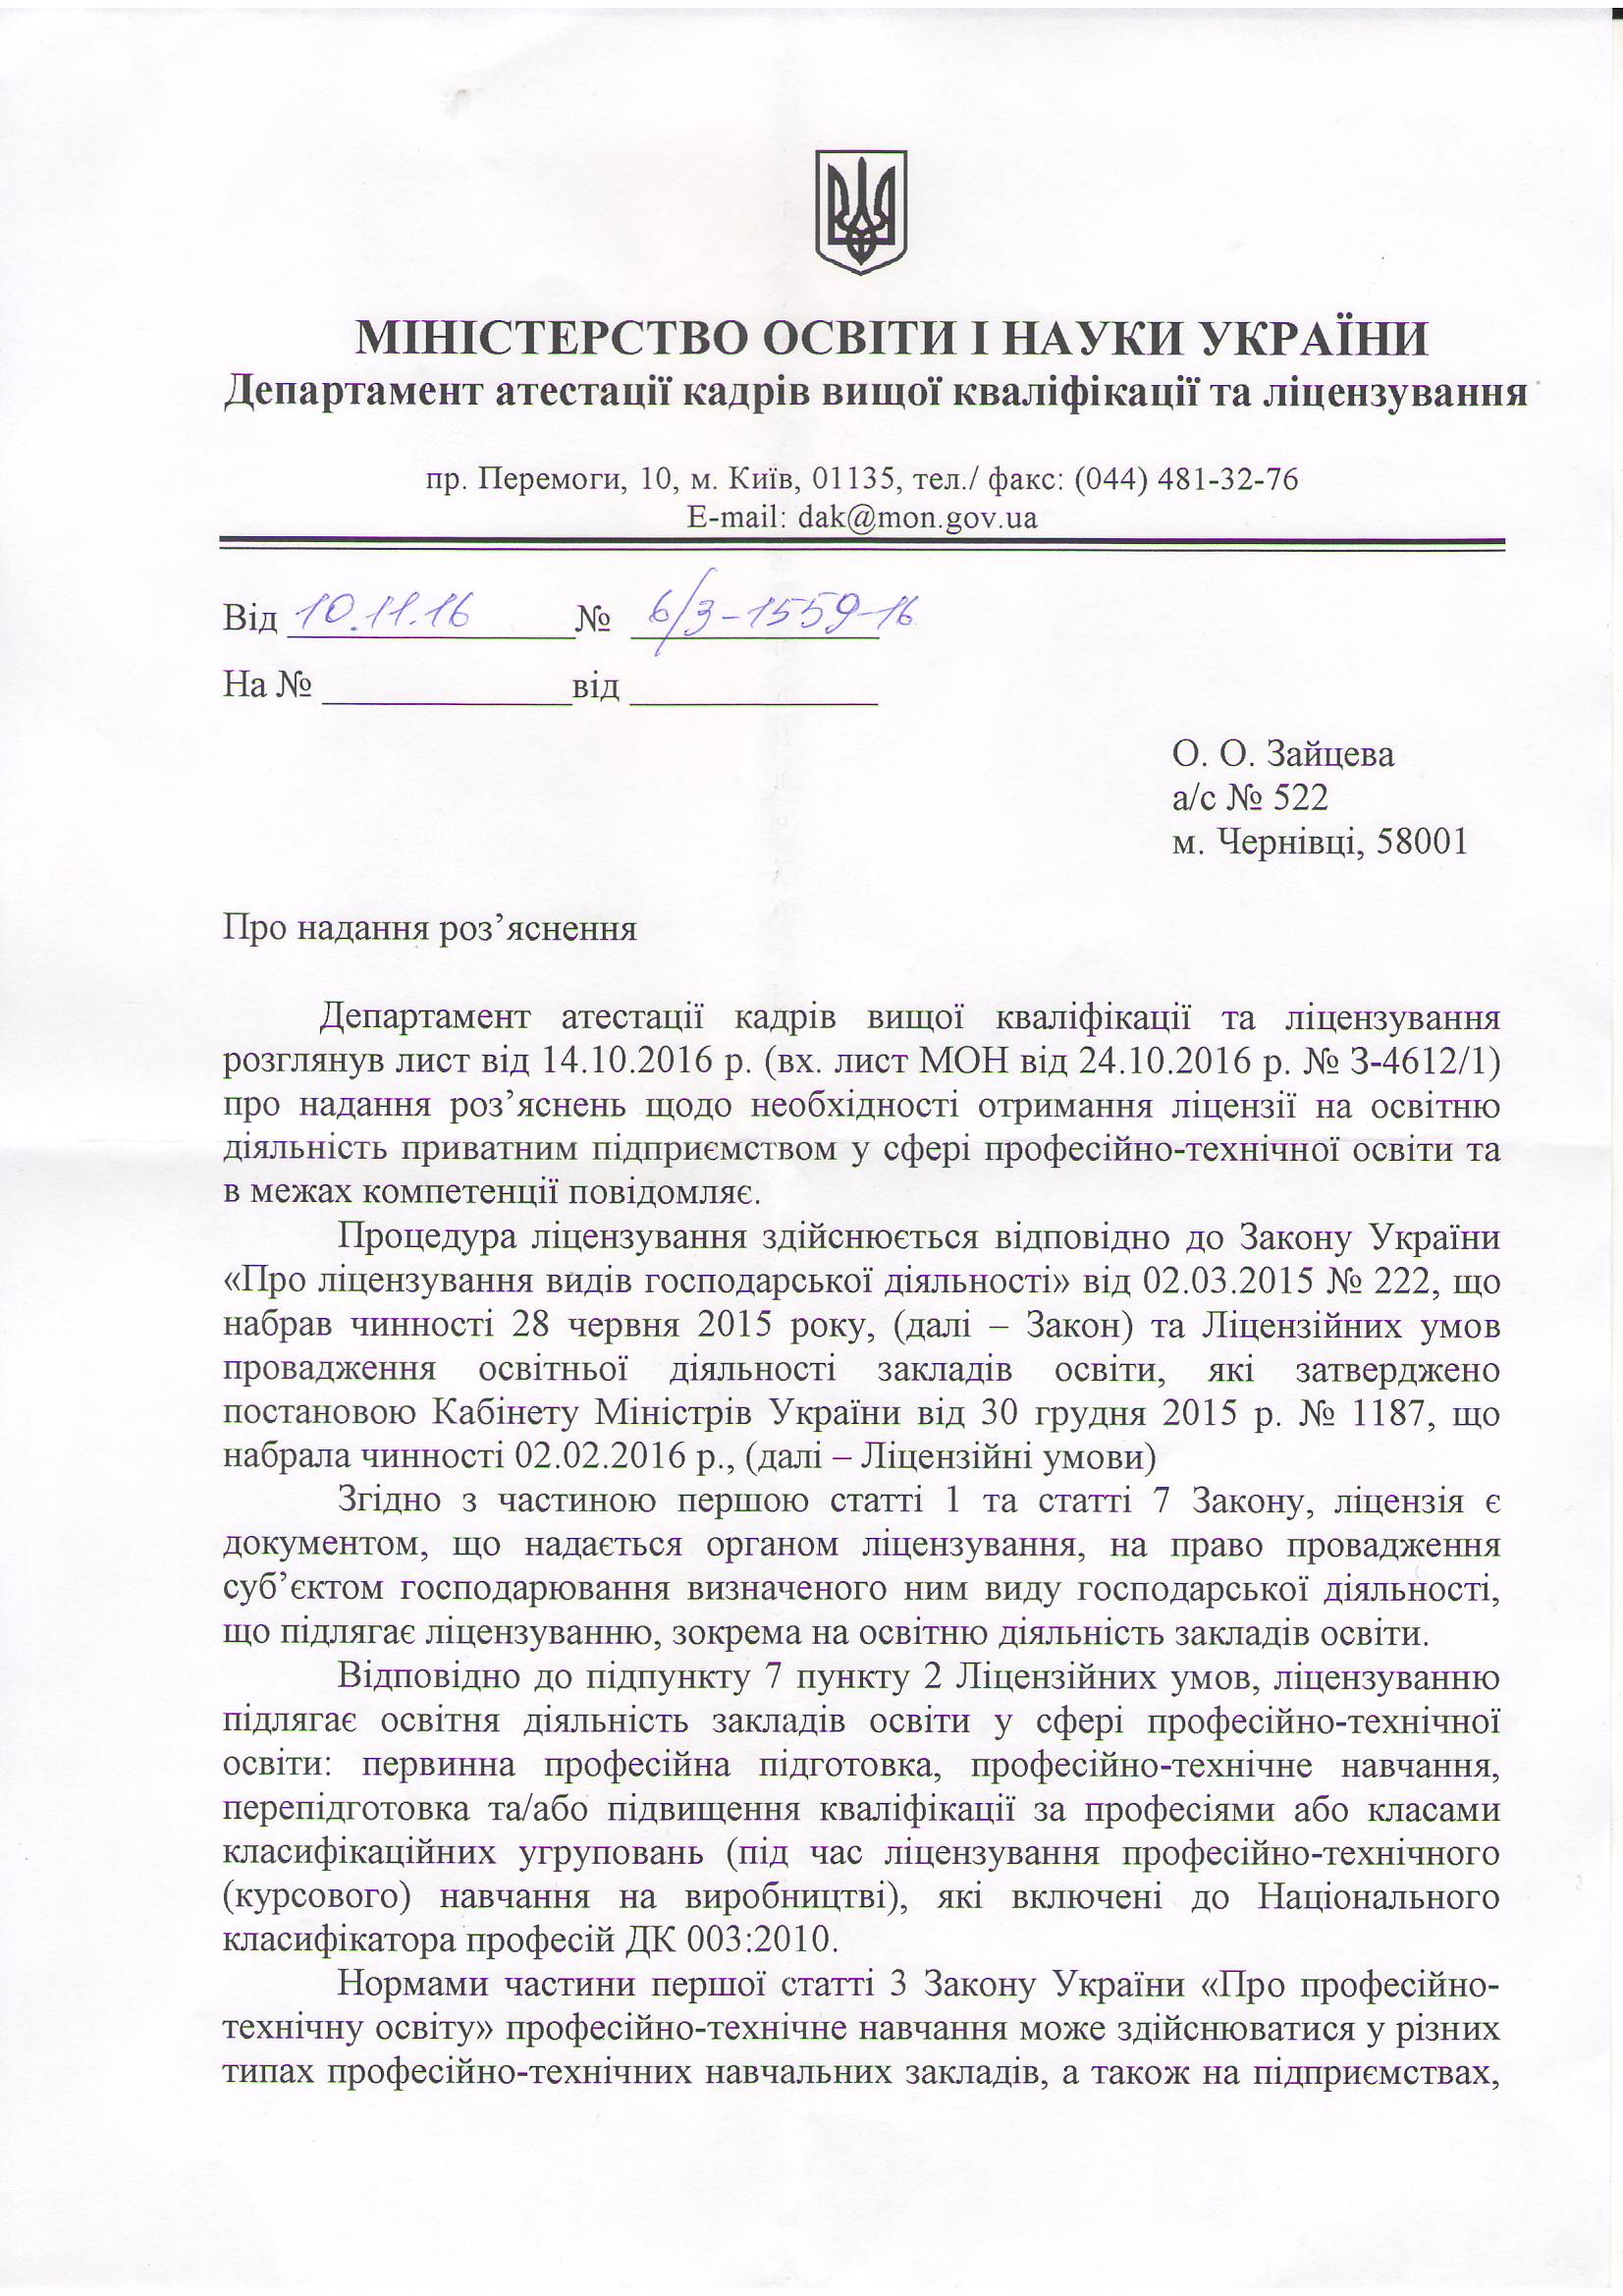
    Як же справи з юридичними особами, що організовують тренінги, курси, навчання семінари тощо?.. В цьому випадку відповідь профільного органу однозначна: у випадку здійснення професійно-технічного навчання, перепідготовки та/або підвищення кваліфікації за професіями або класами класифікаційних угруповань (…), які включені до Національного класифікатора професій ДК 003:2010 ліцензія обов’язкова:

    Відповідь Міністерства освіти vidpovid-mon-po-pp0001

    Компанія Вікторія


    Ліцензування освітніх послуг, що надаються підприємцями

    Діяльність в сфері освіти, як правило, ліцензується. Однак, є й темні плями у цій “історії”. До прикладу – підприємець має намір навчати громадян іноземних мов (в т.ч. і тренінги, семінари, практикуми і т.д.). У зв’язку із цим виникає декілька запитань, які потребують роз’яснення, а саме:
    1. Чи має він право здійснювати таке навчання? Чи потрібно в такому випадку отримувати ліцензію (або будь-який інший дозвіл) та чи обов’язково видавати документ про закінчення навчання?
    2. Якщо так, то яка процедура отримання такої ліцензії?
    3. Який орган уповноважений здійснювати ліцензування?
    Компанією Вікторія ініційовано запит до Міністерства освіти України та отримано відповідь, суть котрої: чинним законодавством не передбачено ліцензування освітньої діяльності фізичної особи-підприємця.
    Відповідь – лист Міністерства освіти і науки України від 14.11.2016р. подається нижче.

    Лист Міносвіти

    Компанія Вікторія