Порядок оподаткування ПДФО подарованої підприємством працівнику нерухомості

    Подарунок – це завжди хороший настрій. А якщо працівник отримає в подарунок від свого роботодавця нерухомість – то це радість, що зростає в геометричній прогресії. Аж до моменту, коли потрібно оподаткувати податком на доходи цінний і бажаний дар.
   То яким чином оподатковується отриманий подарунок (нехай і нерухомість) від підприємства? Маємо точку зору ДФСУ:

1.    Включення до доходу та розмір ставки ПДФО

   Згідно із пп. 14.1.54 пп. 14.1 ст. 14 Податкового кодексу України від 02.12.2010р. № 2755-VI (далі – Кодекс) дохід з джерелом їх походження з України – будь-який дохід, отриманий резидентами або нерезидентами, у тому числі від будь-яких видів їх діяльності на території України (включаючи виплату (нарахування) винагороди іноземними роботодавцями), її континентальному шельфі, у виключній (морській) економічній зоні.
     Відповідно до підпункту ”е” підпункту 164.2.17 пункту 164.2 статті 164 Кодексу до загального місячного (річного) оподатковуваного доходу платника податку включається дохід, отриманий платником податку як додаткове благо (крім випадків, передбачених статтею 165 цього Кодексу) у вигляді вартості безоплатно отриманих товарів (робіт, послуг), визначеної за правилами звичайної ціни, а також суми, знижки звичайної ціни (вартості) товарів (робіт, послуг), індивідуально призначеної для такого платника податку.
     Підпунктом 14.1.47 пункту 14.1 статті 14 Кодексу встановлено, що додаткові блага – це кошти, матеріальні чи нематеріальні цінності, послуги, інші види доходу, що виплачуються (надаються) платнику податку податковим агентом, якщо такий дохід не є заробітною платою та не пов’язаний з виконанням обов’язків трудового найму або не є винагородою за цивільно-правовими договорами (угодами), укладеними з таким платником податку (крім випадків, прямо передбачених нормами розділу IV цього Кодексу).
     Якщо додаткові блага надаються у негрошовій формі, сума податку об’єкта оподаткування обчислюється за правилами, визначеними пунктом 164.5 статті 164 Кодексу (підпункт 164.2.17 пункту 164.2 статті 164 Кодексу).
     Водночас, підпунктом 165.1.39 пункту 165.1 статті 165 Кодексу встановлено, що до загального місячного (річного) оподатковуваного доходу платника податку не включається вартість дарунків (а також призів переможцям та призерам спортивних змагань), якщо їх вартість не перевищує 50 відсотків однієї мінімальної заробітної плати (у розрахунку на місяць), встановленої на 1 січня звітного податкового року, тобто в 2014 році – 609,0 грн., за винятком грошових виплат у будь-якій сумі.
     Отже, вартість подарунку, отриманого платником податку – фізичною особою від юридичної особи, включається до загального місячного оподатковуваного доходу такого платника як додаткове благо та оподатковується за ставкою 15 (20)% у джерела виплати, з урахуванням вимог пп.165.1.39  п. 165.1 ст.165 Кодексу.
   Коментар: «З 01.01.2015 ставки податку на доходи з фізичних осіб, визначені п. 167.1 ст. 167 ПКУ змінено з 15% та/або 17% на 15% та/або 20%».

2.    Строки сплати ПДФО підприємством – дарувальником

     Відповідно до пп. 168.1.1 п. 168.1 ст. 168 розділу IV Податкового кодексу України від 2 грудня 2010 року № 2755-VІ (далі – ПКУ), податковий агент, який нараховує (виплачує, надає) оподатковуваний дохід на користь платника податку, зобов’язаний утримувати податок із суми такого доходу за його рахунок, використовуючи ставку податку, визначену в ст. 167 ПКУ.
     Згідно із пп. 168.1.2 п. 168.1 ст. 168 ПКУ податок сплачується (перераховується) до бюджету під час виплати оподатковуваного доходу єдиним платіжним документом. Банки приймають платіжні документи на виплату доходу лише за умови одночасного подання розрахункового документа на перерахування податку до бюджету.
     Відповідно до пп. 168.1.4 п. 168.1 ст. 168 ПКУ якщо оподатковуваний дохід надається у негрошовій формі чи виплачується готівкою з каси податкового агента, податок сплачується (перераховується) до бюджету протягом банківського дня, що настає за днем такого нарахування (виплати, надання).
     Враховуючи вищевикладене, податок на доходи фізичних осіб сплачуються податковими  агентами під час виплати оподатковуваного доходу платнику податку або у разі виплати доходу готівкою з каси чи у негрошовій формі, протягом банківського дня, що настає за днем такого нарахування (виплати, надання).

За уніфікованими відповідями ДФСУ
http://zir.sfs.gov.ua

Компанія «Вікторія»


Державний класифікатор будівель та споруд (ДК БС) ДК 018-2000

   Державний класифікатор будівель та споруд (ДК БС) є складовою частиною Державної системи класифікації та кодування техніко-економічної та соціальної інформації. Класифікатор розроблено відповідно до Постанови Кабінету Міністрів України від 27.06.1998 р. №971 “Про програму реформування державної статистики на період до 2002 року”.

Клікніть для продовження перегляду

   ДК БС призначено для використання органами центральної та місцевої виконавчої та законодавчої влади, фінансовими службами, органами статистики та всіма суб’єктами господарювання (юридичними та фізичними особами) в Україні.

   Використання ДК БС забезпечує умови для вирішення таких завдань:

  • виконання комплексу облікових функцій щодо будівельної діяльності в рамках робіт з державної статистики, включаючи статистику цін на будівельну продукцію;
  • проведення робіт з перепису, оцінки та переоцінки вартості і стану будівель та споруд;
  • проведення зіставлення національних статистичних даних щодо продукції будівництва з даними Статистичної комісії Європейського Союзу (Євростату) та ООН;
  • проведення соціологічних досліджень з питань будівництва, забезпечення житлом і різними послугами населення України;
  • розроблення аналітичних показників та прогнозування інвестицій в економіку України.

Об’єктами класифікації в ДК БС є будівлі виробничого та невиробничого призначення та інженерні споруди різного функціонального призначенння.

Споруди – це будівельні системи, пов’язані з землею, які створені з будівельних матеріалів, напівфабрикатів, устаткування та обладнання в результаті виконання різних будівельно-монтажних робіт.

Будівлі – це споруди, що складаються з несучих та огороджувальних або сполучених (несучо-огороджувальних) конструкцій, які утворюють наземні або підземні приміщення, призначені для проживання або перебування людей, розміщення устаткування, тварин, рослин, а також предметів.

До будівель відносяться: житлові будинки, гуртожитки, готелі, ресторани, торговельні будівлі, промислові будівлі, вокзали, будівлі для публічних виступів, для медичних закладів та закладів освіти тощо.

   Інженерні споруди – це об’ємні, площинні або лінійні наземні, надземні або підземні будівельні системи, що складаються з несучих та в окремих випадках огороджувальних конструкцій і призначені для виконання виробничих процесів різних видів, розміщення устаткування, матеріалів та виробів, для тимчасового перебування і пересування людей, транспортних засобів, вантажів, переміщення рідких та газоподібних продуктів тощо.

   Інженерні споруди класифікуються в основному за інженерним задумом, що визначається цільовим призначенням об’єкта.

   До інженерних споруд відносяться: транспортні споруди (залізниці, шосейні дороги, злітно-посадкові смуги, мости, естакади тощо), трубопроводи та комунікації, дамби, комплексні промислові споруди, спортивні та розважальні споруди тощо.

  Одиницею класифікації в класифікаторі є в основному окрема будівля чи інженерна споруда (будинок, дорога, трубопровід тощо). Для комплексних будівель, що складаються з декількох будівель, кожна будівля може класифікуватися окремо. Якщо, наприклад, комплекс професійно-технічного навчального закладу складається з будинку для навчання та гуртожитку, то будинок для навчання в цьому випадку буде позначений кодом 1263, тоді як гуртожиток слід позначити кодом 1130. Проте, якщо дані не деталізовані чи відсутні, то комплекс відносять до класифікаційного угруповання за кодом 1263.

Як констатовано вище, будівлі класифікуються за їх функціональним призначенням. Будівлі, що використовуються або запроектовані для декількох призначень (комбіноване житло, готель і контора), повинні бути ідентифіковані за однією класифікаційною ознакою відповідно до головного призначення. Головне призначення повинно бути визначене таким чином:

  • обчислюється відсоткове співвідношення площ різних за призначенням приміщень будівлі в складі повної загальної площі з віднесенням цих приміщень згідно з їх призначенням чи використанням до відповідного класифікаційного угруповання;
  • потім будівля класифікується за методом “зверху – вниз”. Будівлю спочатку відносять до розділу (один розряд коду), що охоплює всю чи більшу частку всієї її загальної площі. Далі їх відносять до підрозділу (два розряди коду) – житлові будівлі, нежитлові будівлі за найбільшою питомою вагою площі в цій будівлі. Наступним кроком визначається група (три розряди коду) за найбільшою часткою всієї загальної площі в межах підрозділу. Нарешті, вибирається належність будівлі до класу (чотири розряди коду) за найбільшою часткою всієї загальної площі у межах групи.

Класифікатор в повному обсязі доступний за наступними посиланнями:

формат Word

формат PDF 


Порядок обчислення та сплати податку на нерухоме майно, відмінне від земельної ділянки, у 2015 році

    Питання-відповіді щодо порядку обчислення та сплати податку на нерухоме майно, відмінне від земельної ділянки, у 2015 році.

1. Якщо людина володіє квартирою і будинком одночасно, то чи сумуватимуться площі при визначенні суми податку?

   Обчислення суми податку з об’єкта/об’єктів житлової нерухомості, які перебувають у власності фізичних осіб, здійснюється контролюючим органом за місцем податкової адреси (місцем реєстрації) власника такої нерухомості Відповідно до підпункту 266.7.1 пункту 266.7 статті 222 Податкового кодексу України (далі – Кодекс).

   За наявності у власності платника податку більше одного об’єкта житлової нерухомості одного або різних типів, в тому числі їх часток, податок обчислюється виходячи із сумарної загальної площі таких об’єктів зменшеної відповідно до підпункту 266.4.1 пункту 266.4 статті 266 Податкового кодексу та пільги органів місцевого самоврядування з неоподатковуваної площі таких об’єктів (у разі її встановлення), та відповідної ставки податку.

2. Якщо людина володіє кількома об'єктами, які окремо не підпадають під оподаткування, чи сумуватимуться загальні площі для визначення податку?

   За наявності у власності платника податку більше одного об’єкта житлової нерухомості одного або різних типів, в тому числі їх часток, податок обчислюється виходячи із сумарної загальної площі таких об’єктів зменшеної відповідно до підпункту 266.4.1 пункту 266.4 статті 266 Кодексу та пільги органів місцевого самоврядування з неоподатковуваної площі таких об’єктів (у разі її встановлення), та відповідної ставки податку.

3. Яким чином оподатковуватимуться квартири приватизовані на кількох осіб, але частки кожного не виділено, і в разі якщо частки кожного виділені в натурі?

   Визначення платників податку в разі перебування об’єктів житлової та/або нежитлової нерухомості у спільній частковій або спільній сумісній власності кількох осіб здійснюється відповідно до підпункту 266.1.2 пункту 266.1 статті 266 Кодексу у такому порядку:

– якщо об’єкт житлової та/або нежитлової нерухомості перебуває у спільній частковій власності кількох осіб, платником податку є кожна з цих осіб за належну їй частку;

– якщо об’єкт житлової та/або нежитлової нерухомості перебуває у спільній сумісній власності кількох осіб, але не поділений в натурі, платником податку є одна з таких осіб-власників, визначена за їх згодою, якщо інше не встановлено судом;

– якщо об’єкт житлової та/або нежитлової нерухомості перебуває у спільній сумісній власності кількох осіб і поділений між ними в натурі, платником податку є кожна з цих осіб за належну їй частку.

4. Оподатковуватимуться в селі лише будинки чи й господарські приміщення (гаражі, сараї, бані)?

    Підпунктом 266.2.1 пункту 266.2 статті 266 Кодексу визначено, що об’єктом оподаткування для податку на нерухоме майно, відмінне від земельної ділянки, є об’єкт житлової та нежитлової нерухомості, в тому числі його частка.

   Об’єкти житлової нерухомості – будівлі, віднесені відповідно до законодавства до житлового фонду, дачні та садові будинки.

   Будівлі, віднесені до житлового фонду, поділяються на такі типи:

  • житловий будинок – будівля капітального типу, споруджена з дотриманням вимог, встановлених законом, іншими нормативно-правовими актами, і призначена для постійного у ній проживання.

Житлові будинки поділяються на житлові будинки садибного типу та житлові будинки квартирного типу різної поверховості.

  • Житловий будинок садибного типу – житловий будинок, розташований на окремій земельній ділянці, який складається із житлових та допоміжних (нежитлових) приміщень;
  • прибудова до житлового будинку – частина будинку, розташована поза контуром його капітальних зовнішніх стін, і яка має з основною частиною будинку одну (або більше) спільну капітальну стіну;
  • квартира – ізольоване помешкання в житловому будинку, призначене та придатне для постійного у ньому проживання;
  • котедж – одно-, півтораповерховий будинок невеликої житлової площі для постійного чи тимчасового проживання з присадибною ділянкою;
  • кімнати у багатосімейних (комунальних) квартирах – ізольовані помешкання в квартирі, в якій мешкають двоє чи більше квартиронаймачів;
  • садовий будинок – будинок для літнього (сезонного) використання, який в питаннях нормування площі забудови, зовнішніх конструкцій та інженерного обладнання не відповідає нормативам, установленим для житлових будинків;
  • дачний будинок – житловий будинок для використання протягом року з метою позаміського відпочинку” (підпункт 14.1.129 пункту 14.1 статті 14 Кодексу).

   Об’єкти нежитлової нерухомості – будівлі, приміщення, що не віднесені відповідно до законодавства до житлового фонду. У нежитловій нерухомості виділяють:

  • будівлі готельні – готелі, мотелі, кемпінги, пансіонати, ресторани та бари, туристичні бази, гірські притулки, табори для відпочинку, будинки відпочинку;
  • будівлі офісні – будівлі фінансового обслуговування, адміністративно-побутові будівлі, будівлі для конторських та адміністративних цілей;
  • будівлі торговельні – торгові центри, універмаги, магазини, криті ринки, павільйони та зали для ярмарків, станції технічного обслуговування автомобілів, їдальні, кафе, закусочні, бази та склади підприємств торгівлі й громадського харчування, будівлі підприємств побутового обслуговування;
  • гаражі – гаражі (наземні й підземні) та криті автомобільні стоянки;
  • будівлі промислові та склади;
  • будівлі для публічних виступів (казино, ігорні будинки);
  • господарські (присадибні) будівлі – допоміжні (нежитлові) приміщення, до яких належать сараї, хліви, гаражі, літні кухні, майстерні, вбиральні, погреби, навіси, котельні, бойлерні, трансформаторні підстанції тощо;
  • інші будівлі (підпункт 14.1.129′ пункту 14.1 статті 14 Кодексу).

5. Пільговики залишаються ті ж, згідно з попереднім законом, чи пільговиків визначатимуть виключно місцеві ради?

   Пунктом 266.4 статті 266 Кодексу визначено, що база оподаткування об’єкта/об’єктів житлової нерухомості, в тому числі їх часток, що перебувають у власності фізичної особи — платника податку, зменшується:

  • для квартири/квартир незалежно від їх кількості – на 60 кв. метрів;
  • для житлового будинку/будинків незалежно від їх кількості – на 120 кв. метрів;
  • для різних типів об’єктів житлової нерухомості, в тому числі їх часток (у разі одночасного перебування у власності платника податку квартири/квартир та житлового будинку/будинків, у тому числі їх часток), – на 180 кв. метрів.

   Одночасно, існуючі норми доповнено тим, що сільські, селищні, міські ради можуть збільшувати граничну межу житлової нерухомості, на яку зменшується база оподаткування.

   Крім того, внесеними змінами передбачено, що сільські, селищні, міські ради встановлюють пільги з податку, що сплачується на відповідній території з об’єктів житлової та/або нежитлової нерухомості, що перебувають у власності фізичних або юридичних осіб, релігійних організацій України, статути (положення) яких зареєстровані у встановленому законом порядку, та використовуються для забезпечення діяльності, передбаченої такими статутами (положеннями). Пільги з податку, що сплачується на відповідній території, з об’єктів житлової нерухомості для фізичних осіб визначаються виходячи з їх майнового стану та рівня доходів.

   Слід звернути увагу, що пільги з податку, що сплачується на відповідній території з об’єктів житлової нерухомості, для фізичних осіб не надаються на:

  • об’єкт/об’єкти оподаткування, якщо площа такого/таких об’єкта/об’єктів перевищує п’ятикратний розмір неоподатковуваної площі, затвердженої рішенням органів місцевого самоврядування;
  • об’єкти оподаткування, що використовуються їх власниками з метою одержання доходів (здаються в оренду, лізинг, позичку, використовуються у підприємницькій діяльності).

   Пільги з податку, що сплачується на відповідній території з об’єктів нежитлової нерухомості, встановлюються в залежності від майна, яке є об’єктом оподаткування.

6. Яким чином визначатимуться пільговики - за соціальним статусом чи в кожному випадку окремо?

   Підпунктом 266.4.2 пункту 266.4 статті 266 Кодексу визначено, що сільські, селищні, міські ради встановлюють пільги з податку, що сплачується на відповідній території з об’єктів житлової та/або нежитлової нерухомості, що перебувають у власності фізичних або юридичних осіб, релігійних організацій України, статути (положення) яких зареєстровані у встановленому законом порядку, та використовуються для забезпечення діяльності, передбаченої такими статутами (положеннями). Пільги з податку, що сплачується на відповідній території, з об’єктів житлової нерухомості для фізичних осіб визначаються виходячи з їх майнового стану та рівня доходів.

   Разом з тим кодексом передбачено, що сільським, селищним, міським радам не дозволяється встановлювати індивідуальні пільгові ставки місцевих податків та зборів для окремих юридичних осіб та фізичних осіб – підприємців і фізичних осіб або звільняти їх від сплати таких податків та зборів (підпункт 12.3.7 пункту 12.3 статті 12 Кодексу).

7. Яким буде механізм справляння податку, хто надсилатиме платіжки?

   Обчислення суми податку з об’єкта/об’єктів нежитлової нерухомості, які перебувають у власності фізичних осіб, здійснюється контролюючим органом за місцем податкової адреси (місцем реєстрації) власника такої нерухомості виходячи із загальної площі кожного з об’єктів нежитлової нерухомості та відповідної ставки податку (підпункт 266.7.1 пункту 266.7 статті 266 Кодексу).

   Податкове/податкові повідомлення-рішення про сплату суми/сум податку, та відповідні платіжні реквізити, зокрема, органів місцевого самоврядування за місцезнаходженням кожного з об’єктів житлової та/або нежитлової нерухомості, надсилаються (вручаються) платнику податку контролюючим органом за місцем його податкової адреси (місцем реєстрації) до 1 липня року, що настає за базовим податковим (звітним) періодом (роком) (підпункт 266.7.2 пункту 266.7 статті 266 Кодексу).

8. За який рік в цьому році сплачуватиметься податок, з якого числа люди отримуватимуть платіжки, в який термін треба буде сплатити податок і чи штрафуватимуть за невчасну сплату?

   Згідно підпункту 266.7.2 пункту 266.7 статті 266 Кодексу податкове/податкові повідомлення-рішення про сплату суми/сум податку, та відповідні платіжні реквізити, зокрема, органів місцевого самоврядування за місцезнаходженням кожного з об’єктів житлової та/або нежитлової нерухомості, надсилаються (вручаються) платнику податку – фізичній особі контролюючим органом за місцем його податкової адреси (місцем реєстрації) до 1 липня року, що настає за базовим податковим (звітним) періодом (роком).

   Таким чином, у 2015 році фізичним особам платникам податку на нерухоме майно, відмінне від земельної ділянки, податок буде нараховуватися контролюючими органами за місцем їх податкової адреси (місцем реєстрації) за 2014 рік в наступному порядку:

у період з 01 січня по 31 березня 2014 року з житлової площі, а з 01 квітня по 31 грудня 2014 року з загальної площі об’єктів житлової нерухомості.

   Відповідно до пункту 38.1. статті 38 Кодексу виконанням податкового обов’язку визнається сплата в повному обсязі платником відповідних сум податкових зобов’язань у встановлений податковим законодавством строк.

  Статтею 126 Кодексу передбачено, що у разі якщо платник податків не сплачує узгоджену суму грошового зобов’язання та/або авансових внесків з податку на прибуток підприємств протягом строків, визначених цим Кодексом, такий платник податків притягується до відповідальності у вигляді штрафу у таких розмірах:

  • при затримці до 30 календарних днів включно, наступних за останнім днем строку сплати суми грошового зобов’язання, – у розмірі 10 відсотків погашеної суми податкового боргу;
  • при затримці більше 30 календарних днів, наступних за останнім днем строку сплати суми грошового зобов’язання, – у розмірі 20 відсотків погашеної суми податкового боргу.

За інформацією ДФСУ


Податок за землю, на котрій споруджується житло

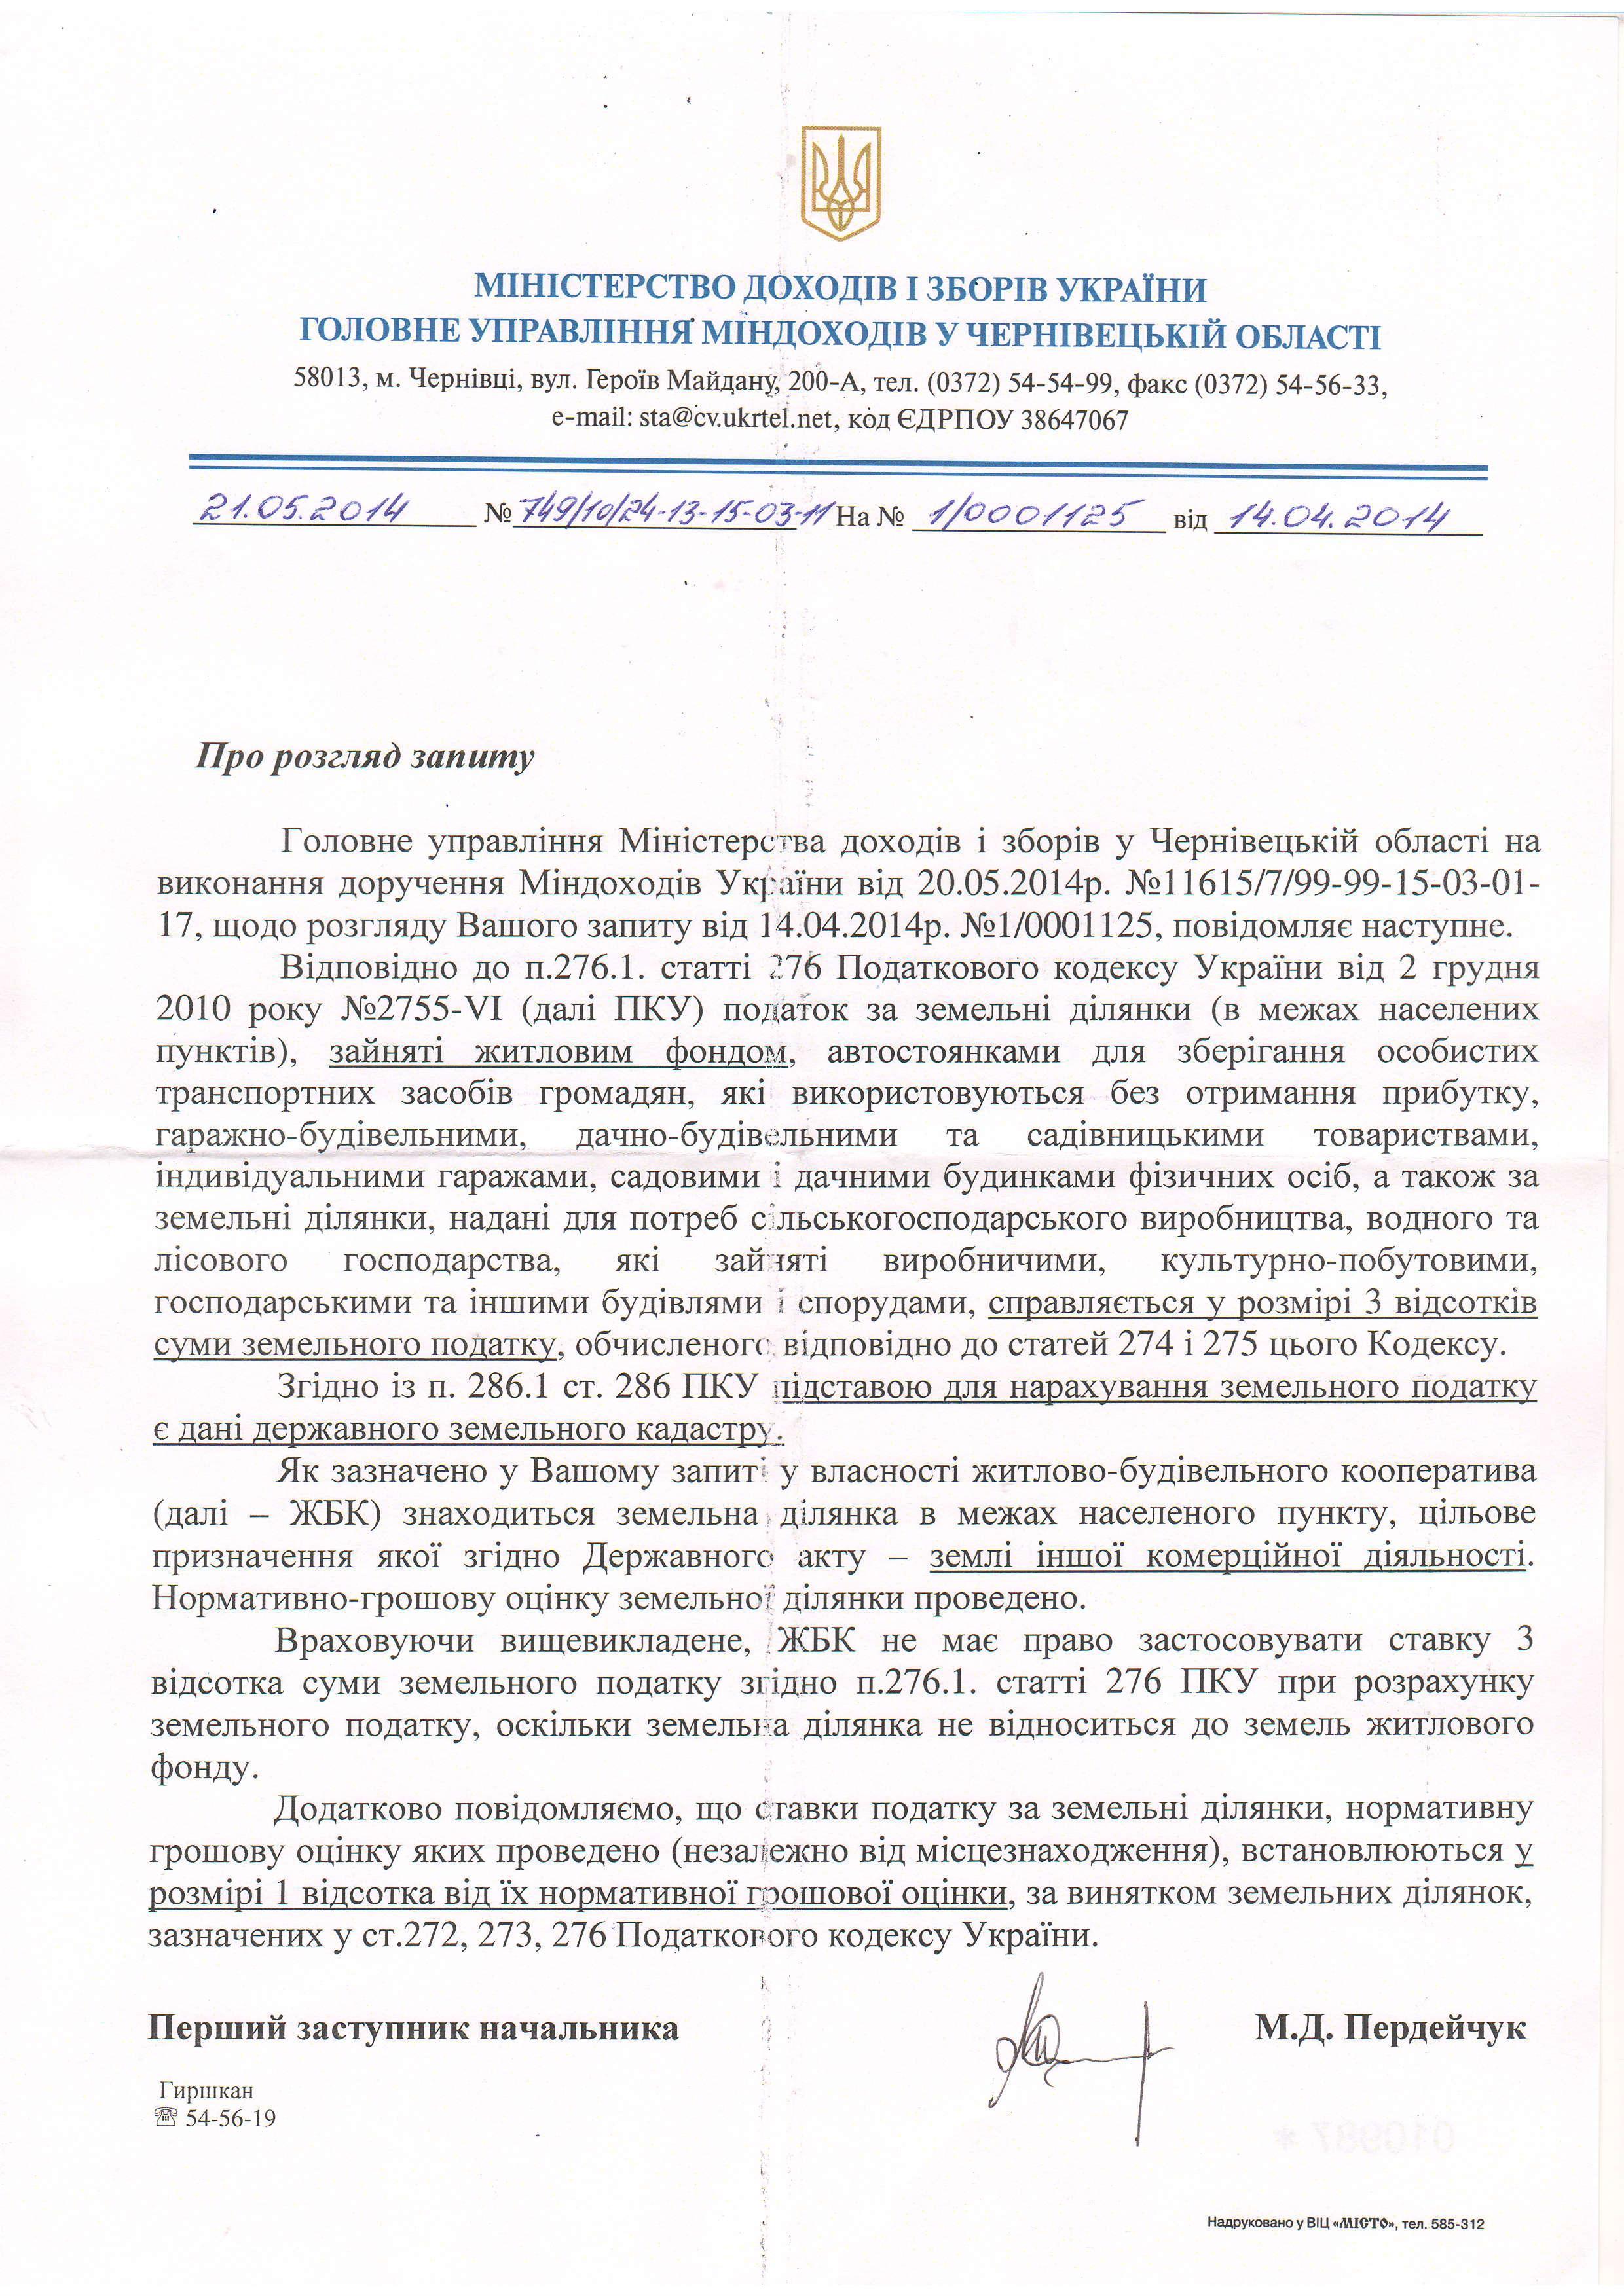
   Трапляються ситуації, коли будівництво багатоквартирного житлового будинку відбувається на земельній ділянці з цільовим призначенням «землі іншої комерційної діяльності».

        За такої ситуації пільгова ставка земельного податку в розмірі 3% не застосовується.


Скан роз’яснення Міндоходів – лист від 21.05.2014р. №749/10/24-13-15-03-11 нижче.

Консультація ДПС 

Департамент бухгалтерського аутсорсингу

Компанія «Вікторія»


Налог на недвижимость в 2014г. Подводные камни для предпринимательства

Для собственников квартир, домов и прочей ”неземельной” недвижимости. Налог на недвижимость уже актуален. НО, МЯГКО актуален…

Итак, по очереди.

1. В 2013 г. для всех физлиц налог на недвижимое имущество, отличное от земельного участка, не подлежал начислению и уплате (согласно Закона, временно освобождающего физлица от налога на недвижимость, – № 403-VII, которым внесено изменения в ст. 265 НКУ);

2. С 01.01.2014г. установлена льгота для налога – это площадь недвижимости, с которой налог не уплачивается. Она составляет для одного физлица:

– для квартир площадью до 120 м. кв.;

– для жилых домов площадью до 250 м. кв.

Если есть и квартира, и дом, – то общая льгота составляет 370 м. кв.

Право на льготу теряется, если жилье используется для получения дохода – например, передается в аренду, используется для ведения предпринимательской деятельности.

Льгота на уплату налога будет применяться к совокупной жилой площади объектов жилой недвижимости, принадлежащей налогоплательщикам. То есть независимо от количества таких объектов.


Есть большое «НО» в этом всем. Непонятно, как Миндоходов расценит квартиру или дом, по адресу которых зарегистрирован предприниматель или же предприятие. Скорее всего, будет налоговое разъяснение, НО ВОТ В ЧЬЮ ПОЛЬЗУ – можно только догадываться!!! То есть, для жилой недвижимости, по адресу которой зарегистрирован субьект предпринимательской деятельности, льгота, скорее всего, применятся не будет…

3. Ставки налога для физлиц по недвижимости, площадь которой не льготируется, устанавливаются в % от минимальной заработной платы за 1 м. кв. на год в следующих размерах:

– не больше 1 % – для квартиры/квартир, жилая площадь которых не превышает 240 кв. метров, или жилого дома/домов, жилая площадь которых не превышает 500 кв. метров;

– 2,7 % – для квартиры/квартир, жилая площадь которых превышает 240 кв. метров, или жилого дома/домов, жилая площадь которых превышает 500 кв. метров;

– 1 % – для различных видов объектов жилой недвижимости, находящихся в собственности одного налогоплательщика, суммарная площадь которых не превышает 740 кв. метров;

– 2,7 % – для различных видов объектов жилой недвижимости, находящихся в собственности одного налогоплательщика, суммарная площадь которых превышает 740 кв. метров.


Департамент налогового атсорсинга

Компании «Виктория»