Податкова знижка за навчання: аванс за наступний рік можна врахувати у році оплати

   Податковий рік і навчальний рік не збігаються. Тому на практиці досить поширена ситуація: батьки оплачують навчання дитини одразу за семестр або за навчальний рік, а частина оплаченого періоду припадає вже на наступний календарний рік.

   Виникає закономірне питання: чи потрібно ділити таку оплату між двома календарними роками для отримання податкової знижки?

Коротка відповідь ДПС: ТАК.
Якщо витрати на навчання фактично понесені у звітному році, платник має право включити їх до податкової знижки за цей рік, навіть якщо оплачений навчальний період охоплює два календарні роки.

   Саме такий висновок міститься в офіційній консультації Загальнодоступного інформаційно-довідкового ресурсу ДПС.

   Податкова розглядає ситуацію, коли кошти за навчання сплачені одним розрахунковим документом за весь навчальний період, а його семестри припадають на різні календарні роки.

Що саме роз’яснила ДПС

   У ЗІР поставлено питання: чи має право фізична особа включити до податкової знижки витрати, понесені у звітному році за навчання, якщо одним розрахунковим документом оплачено весь навчальний період, семестри якого припадають на різні календарні роки?

«Так. Має право.»

   У повній відповіді ДПС уточнює: фізична особа має право включити до податкової знижки витрати, понесені у звітному році у вигляді коштів, безпосередньо сплачених нею за навчання, навіть якщо одним розрахунковим документом підтверджено оплату за навчальний період, який охоплює різні календарні роки.

   Отже, визначальним для податкової знижки є передусім факт здійснення витрат у відповідному звітному році.

1. Оплата 2. Навчання 3. Податкова знижка
Кошти фактично сплачені у поточному році Частина навчального періоду припадає на наступний рік Витрати враховуються у році їх фактичної сплати

Що це означає для авансової оплати

   На практиці це особливо важливо при оплаті навчання наприкінці року.

   Наприклад, батько або мати у грудні оплачують навчання дитини за період, який починається у поточному році та продовжується у наступному.

Грудень поточного року → Наступний календарний рік
здійснена оплата → продовжується оплачений період навчання

   Частина освітніх послуг у такій ситуації буде фактично надана вже наступного календарного року. Але самі кошти платник фактично сплатив закладу освіти у поточному році.

   За позицією ДПС, така обставина не вимагає ділити здійснену оплату між двома календарними роками лише через те, що навчальний період переходить на наступний рік.

Практичний висновокЯкщо платник у поточному році фактично сплатив кошти за навчальний період, частина якого припадає на наступний календарний рік, така оплата може враховуватися при визначенні податкової знижки за рік, у якому кошти були фактично сплачені.

Це стосується не лише університетів

   Податкова знижка за витратами на освіту може застосовуватися щодо коштів, сплачених на користь вітчизняних закладів:

  • дошкільної освіти;
  • позашкільної освіти;
  • загальної середньої освіти;
  • професійної (професійно-технічної) освіти;
  • вищої освіти.

   Отже, позиція ДПС має практичне значення не тільки для студентів університетів. Вона може бути актуальною, зокрема, для батьків, які оплачують дитячий садок, школу, позашкільний заклад або інше навчання дитини, що відповідає умовам застосування податкової знижки.

Які документи підтверджують витрати

   Для застосування податкової знижки витрати повинні бути документально підтверджені.

   У консультації ДПС серед підтвердних документів, зокрема, названо:

✓ квитанції ✓ фіскальні або товарні чеки
✓ прибуткові касові ордери ✓ інші платіжні та розрахункові документи
✓ договори, за їх наявності

   Документи повинні підтверджувати факт понесення витрат та дозволяти ідентифікувати відповідні операції.

Головне, що варто запам’ятати


НАВЧАЛЬНИЙ ПЕРІОД МОЖЕ ПЕРЕХОДИТИ НА НАСТУПНИЙ КАЛЕНДАРНИЙ РІК
але це саме по собі не означає, що частину фактично здійсненої оплати потрібно переносити на податкову знижку наступного року.

   Таким чином, якщо наприкінці року здійснено оплату за навчання, а оплачений навчальний період продовжується у наступному календарному році, варто орієнтуватися на офіційну позицію ДПС: витрати, фактично понесені у звітному році, можуть бути враховані при розрахунку податкової знижки за цей рік.


Офіційне джерело:
Загальнодоступний інформаційно-довідковий ресурс ДПС
Консультація ЗІР ДПС: оплата навчання за період, що припадає на різні календарні роки


Компанія «Вікторія» допоможе підготувати звітність для отримання податкової знижки навіть у складних випадках.

Приєднуйтесь до нашого ТГ каналу: 💼 Компанія Вікторія – юридичні та бухгалтерські рішення для бізнесу в Україні та за кордоном.
🌐 victorija.ua


Штраф ПДР за найманого водія: ДПС пояснила податкові наслідки для ФОП

   Головне управління ДПС надало відповідь на звернення щодо оподаткування коштів, які фізична особа-підприємець, платник єдиного податку, отримує від найманих працівників-водіїв як відшкодування штрафів за порушення правил дорожнього руху.

   Відповідь ДПС цікава одразу з декількох причин. Податкова фактично розглянула дві операції: сплату штрафу роботодавцем за працівника та подальше відшкодування відповідної суми працівником роботодавцю-ФОП.

1. Сплачений роботодавцем штраф ДПС вважає додатковим благом працівника

   Податкова виходить з того, що штраф за порушення правил дорожнього руху найманим водієм є особистою відповідальністю такого водія та не належить до господарської діяльності ФОП-роботодавця.

   Тому, якщо штраф за працівника фактично сплачує роботодавець, ДПС розглядає відповідну суму як додаткове благо працівника.

   За висновком податкового органу, така сума підлягає оподаткуванню ПДФО за ставкою 18% та військовим збором за ставкою 5%.

2. А що відбувається, якщо працівник повертає роботодавцю суму штрафу?

   Саме це питання є найбільш цікавим у відповіді ДПС.

   Податкова зазначає, що кошти, отримані ФОП як відшкодування збитків, штрафів або компенсацій, не є доходом від надання послуг з перевезення пасажирів у межах обраних КВЕД.

   Далі ДПС робить висновок, що такі кошти мають оподатковуватися на загальних підставах як доходи фізичної особи.

   Фактично позиція податкового органу виглядає так:

  • роботодавець сплатив штраф за працівника – у працівника виникає оподатковуване додаткове благо;
  • працівник повернув роботодавцю-ФОП суму сплаченого штрафу – отримані ФОП кошти податкова не відносить до доходу від його підприємницької діяльності за заявленими КВЕД.

3. Виникає очевидна податкова колізія

   На нашу думку, саме цей аспект відповіді потребує найбільшої уваги.

   Якщо працівник повністю компенсує роботодавцю сплачений за нього штраф, економічного збільшення майнового стану працівника фактично не відбувається. Водночас із відповіді ДПС випливає можливість оподаткування операції спочатку як додаткового блага працівника, а потім виникнення окремих податкових наслідків при поверненні коштів ФОП.

   Таким чином, одна господарська ситуація потенційно отримує податкові наслідки на двох її етапах.

   При цьому у листі не наведено детального обґрунтування, чому повернення працівником коштів, які раніше були витрачені роботодавцем за цього самого працівника, має створювати самостійний оподатковуваний дохід фізичної особи.

4. Окремо ДПС звернула увагу на КВЕД платника єдиного податку

   Значна частина відповіді присвячена правилам перебування ФОП на спрощеній системі та необхідності здійснювати господарську діяльність відповідно до видів діяльності, зазначених у реєстраційних та облікових даних.

   Водночас важливо не робити з цього ширшого висновку, ніж безпосередньо міститься у відповіді.

   ДПС не встановила прямо, що саме отримання компенсації від працівника є окремим видом господарської діяльності ФОП. Тому сама наявність цього блоку у листі ще не означає автоматичної втрати права на спрощену систему через отримання такого відшкодування.

5. Важливий нюанс: цей документ не є індивідуальною податковою консультацією

   Опублікований документ є відповіддю ГУ ДПС на звернення платника податків. За формою та змістом це не індивідуальна податкова консультація.

   Тому цю відповідь доцільно розглядати насамперед як відображення поточного підходу податкового органу до відповідної ситуації, а не як універсальне правило для всіх платників податків.

На що варто звернути увагу роботодавцям

   По-перше. Якщо роботодавець сплачує штраф, накладений саме на працівника, ДПС бачить ризик виникнення у такого працівника додаткового блага.

   По-друге. Просте повернення працівником коштів на підприємницький рахунок ФОП, на думку податкової, не перетворює таку суму на підприємницький дохід від основного виду діяльності.

   По-третє. Позиція ДПС щодо оподаткування повернених працівником коштів на загальних підставах виглядає дискусійною, оскільки потребує відповіді на ключове питання: де саме виникає реальне збільшення майнового стану фізичної особи, якщо їй фактично лише повернули раніше витрачені кошти.

   По-четверте. Не слід механічно переносити висновки цього листа на будь-які штрафи за порушення ПДР. Податкові наслідки необхідно оцінювати з урахуванням того, на кого саме винесена постанова, хто відповідно до неї є відповідальною особою, хто фактично сплатив штраф та яким чином оформлене подальше відшкодування.

Висновок Компанії «Вікторія»

   Лист ДПС демонструє доволі фіскальний підхід до ситуації зі штрафами найманих водіїв.

   Особливої уваги заслуговує ситуація, коли працівник компенсує роботодавцю повну суму штрафу. Відповідь податкового органу фактично не пояснює, чому за таких умов має зберігатися додаткове благо працівника та одночасно виникати окреме оподаткування отриманої ФОП компенсації.

   Тому наведений лист варто сприймати не лише як роз’яснення позиції податкового органу, але й як сигнал про потенційний податковий ризик для підприємців, які організовують відшкодування штрафів найманими водіями через підприємницький рахунок.

   Повний текст відповіді ГУ ДПС у Чернівецькій області від 26.08.2026 №14527/6/24-13-24-03 додаємо до цієї публікації.

Loading Viewer...

Приєднуйтесь до нашого ТГ каналу: 💼 Компанія Вікторія – юридичні та бухгалтерські рішення для бізнесу в Україні та за кордоном.
🌐 victorija.ua


OnlyFans і податки: Верховний Суд сформував важливий підхід до доказування доходів

Самого факту отримання ДПС інформації про доходи українця від іноземної платформи недостатньо для автоматичного донарахування податків. Верховний Суд у 2026 році сформував важливі орієнтири для податкових спорів щодо доходів від OnlyFans та інших цифрових платформ.

У 2025–2026 роках в українських судах почала формуватися окрема категорія податкових спорів щодо доходів, отриманих фізичними особами від британської компанії Fenix International Ltd, яка управляє платформою OnlyFans.

Підставою для перевірок стала податкова інформація, отримана Україною від компетентного органу Сполученого Королівства щодо доходів українських резидентів.

Однак судова практика 2026 року показала важливий нюанс: наявність такої інформації ще не означає, що визначена ДПС сума податкових зобов’язань автоматично є правильною.

Що змінив Верховний Суд

Однією з ключових стала постанова Верховного Суду від 17 червня 2026 року у справі № 240/22077/25.

Суд визнав, що інформація, отримана ДПС у межах міжнародного обміну податковою інформацією, є законним джерелом інформації та може використовуватися для податкового контролю.

Водночас Верховний Суд фактично розмежував дві речі: отримати інформацію про можливий іноземний дохід і належним чином довести суму податкового зобов’язання.

Сама міжнародна податкова інформація не звільняє контролюючий орган від необхідності довести обставини, з якими закон пов’язує виникнення податкового обов’язку.

У цій справі рішення попередніх інстанцій були скасовані, а справу направили на новий розгляд.

Що саме має бути доведено

Із позиції Верховного Суду можна виділити щонайменше три ключові питання.

1. Яка саме сума передана платформою

Необхідно встановити, чи зазначена в міжнародній податковій інформації сума є:

  • фактично отриманим платником доходом;
  • загальним оборотом облікового запису;
  • сумою до утримання комісії платформи;
  • іншим узагальненим показником.

Це принципово впливає на визначення бази оподаткування.

2. Коли фактично отримано дохід

Для валютних доходів важлива не лише сума в доларах США або іншій валюті, а й дата отримання кожної виплати.

Податковий кодекс передбачає перерахунок валютного доходу у гривню за курсом НБУ, який діє на момент нарахування або отримання такого доходу. Тому використання одного курсу, наприклад станом на 31 грудня відповідного року, може призвести до іншого результату, ніж перерахунок кожної фактичної виплати.

3. Чи можна достовірно ідентифікувати платника

Верховний Суд також звернув увагу на необхідність встановлення зв’язку між інформацією платформи та конкретною фізичною особою.

При цьому сама відсутність РНОКПП або реквізитів банківського рахунку ще не робить інформацію непридатною.

Оцінюватися можуть сукупно: ім’я та прізвище, дата народження, електронна пошта, username, внутрішні ідентифікатори акаунта, а також порядок ідентифікації та верифікації користувачів самої платформи.

Але це не означає, що всі донарахування можна скасувати

Вже 6 серпня 2026 року Верховний Суд розглянув іншу справу № 600/2950/25-а.

За її матеріалами йшлося про інформацію щодо отримання у 2022 році від Fenix International Ltd 154 525 доларів США. У цій справі суди дослідили процедуру верифікації користувача платформи та інші докази, а сама платниця не надала доказів, які б спростовували отримання зазначеного доходу.

У результаті касаційна скарга була залишена без задоволення.

Таким чином, між двома рішеннями Верховного Суду немає обов’язково суперечності. Навпаки, вони демонструють один важливий практичний принцип:

Результат податкового спору значною мірою залежить від доказової бази конкретної справи та активності самого платника.

Просто заперечувати інформацію ДПС недостатньо

Якщо платник отримав запит ДПС або вже оскаржує результати перевірки, стратегія «я не погоджуюся з інформацією податкової» сама по собі є слабкою.

Необхідно працювати з доказами. Зокрема, практичне значення можуть мати:

  • банківські виписки щодо фактичних надходжень;
  • інформація платіжних систем;
  • звіти платформи про виплати;
  • інформація про утриману платформою комісію;
  • дати окремих виплат;
  • власний розрахунок гривневого еквівалента надходжень;
  • документи щодо ідентифікації акаунта;
  • документи, які спростовують або уточнюють дані, отримані ДПС.

Не менш важливо перевіряти процедуру призначення та проведення самої податкової перевірки, зокрема правильність направлення запиту, наказу про перевірку та інших документів.

Як оподатковуються іноземні доходи

Загальне правило Податкового кодексу залишається незмінним: якщо джерело виплати оподатковуваного доходу є іноземним, такий дохід включається до загального річного оподатковуваного доходу отримувача та підлягає декларуванню.

Тому нова практика Верховного Суду не означає звільнення доходів з OnlyFans чи інших іноземних платформ від оподаткування.

Її значення в іншому. ДПС повинна не лише послатися на отриману з-за кордону інформацію, а належно обґрунтувати: хто саме отримав дохід, яку суму фактично отримано, коли її отримано та як розраховано відповідне податкове зобов’язання.

Висновок

Судова практика щодо OnlyFans у 2026 році переходить на новий етап.

Питання вже полягає не стільки в тому, чи має право ДПС використовувати інформацію, отриману від іноземних податкових органів. Верховний Суд фактично підтвердив таку можливість.

Основний податковий спір зміщується в площину достатності та якості доказів.

Тому особам, які отримували доходи через OnlyFans або інші іноземні цифрові платформи, варто не ігнорувати запити контролюючого органу та максимально зберігати документи щодо фактичних виплат, комісій і руху коштів.

А якщо перевірка вже проведена, розрахунок ДПС доцільно аналізувати окремо за кожним елементом: сума доходу, дата його отримання, валютний курс, ідентифікація платника та дотримання процедури перевірки.


Команда АО «Західна Правова Група» супроводжує податкові спори, пов’язані як із донарахуваннями за результатами перевірок, так і з процедурними порушеннями з боку контролюючих органів. У подібних категоріях справ належна оцінка способу вручення документів, строків оскарження, порядку призначення перевірки та дотримання вимог Податкового кодексу України часто має вирішальне значення для захисту прав платника.

Переваги АО «Західна Правозахисна Група»:

  • досвідчені адвокати податкової практики та податкові консультанти;
  • напрацьовані вдалі кейси з оскарження;
  • наданню послуги передує детальний аналіз ситуації, моделювання її розвитку і податкове планування;
  • налагоджені процеси дистанційної, комфортної та безпечної для замовника комунікації;
  • справедлива та розумна вартість послуг.

Заповніть форму зворотного зв’язку, і ми надамо Вам первинну консультацію.

    Наші контакти:

    Номери телефонів: +38(050)-404-87-30; +38(098)-793-77-77, електронна пошта: office@vg.ua

    Група Компаній Вікторія

    Приєднуйтесь до нашого ТГ каналу: 💼 Компанія Вікторія – юридичні та бухгалтерські рішення для бізнесу в Україні та за кордоном.

    🌐 victorija.ua


    Як підтвердити податки, сплачені за кордоном: які документи необхідні для їх зарахування в Україні

    Державна податкова служба надала роз’яснення щодо документального підтвердження податків, сплачених за кордоном, якщо фізична особа – резидент України бажає зарахувати їх під час розрахунку податку на доходи фізичних осіб в Україні. Роз’яснення викладено у листі ДПС від 27.05.2025 № 563/2/99-00-24-01-02-02.

    Це питання є особливо актуальним для українців, які отримують зарплату або інші доходи за межами України.

    Коли можна зарахувати податок, сплачений за кордоном

    Податковий кодекс України дозволяє фізичній особі – резиденту України зменшити суму річного податкового зобов’язання на суму податків, сплачених за кордоном, якщо таке право передбачене міжнародним договором України про уникнення подвійного оподаткування. Саме на таку ситуацію відповідає ДПС у своєму листі.

    Водночас існують дві важливі умови:

    • зарахуванню підлягають лише ті податки, які можуть бути враховані відповідно до Податкового кодексу України;
    • сума зарахування не може перевищувати суму українського ПДФО, розрахованого із відповідного іноземного доходу. Це означає, що повернути “надлишок” іноземного податку за рахунок українського бюджету не можна. (Висновок ДПС наведено у відповіді на перше питання.)

    Який документ необхідно отримати

    Найважливіший висновок листа ДПС стосується саме документального підтвердження.

    Для зарахування іноземного податку платник повинен отримати довідку, видану компетентним державним органом країни, у якій був отриманий дохід.

    У такій довідці мають бути підтверджені:

    • сума отриманого доходу (прибутку);
    • сума сплаченого податку (або збору);
    • база та/або об’єкт оподаткування.

    Іншими словами, звичайної довідки про утриманий податок може бути недостатньо, якщо вона не містить необхідних відомостей.

    Чи потрібно легалізувати іноземний документ

    Так.

    ДПС звернула увагу, що довідка компетентного органу підлягає легалізації у відповідній державі, якщо інше не передбачено міжнародним договором України.

    На практиці це означає, що спосіб підтвердження документа залежить від держави, яка його видала.

    Можливі варіанти:

    • консульська легалізація;
    • проставлення апостиля;
    • відсутність необхідності будь-якої легалізації, якщо це прямо передбачено міжнародним договором між Україною та відповідною державою.

    Саме тому перед отриманням документа доцільно перевірити, який порядок діє для конкретної країни.

    Чи потрібен переклад

    Так. Якщо документ складений іноземною мовою, він підлягає перекладу українською мовою.

    Крім того, ДПС зазначає, що переклад має бути нотаріально посвідчений відповідно до законодавства України.

    Чи потрібно подавати оригінал

    У своєму запиті заявник також порушував питання, чи потрібно подавати до декларації саме оригінал довідки або достатньо копії.

    Водночас ДПС окремої відповіді на це питання не надала. Лист містить лише висновок про необхідність подання довідки компетентного органу, її легалізації (за потреби) та перекладу з нотаріальним посвідченням.

    Отже, із цього листа не можна зробити висновок щодо обов’язковості подання саме оригіналу документа.

    Практичні рекомендації

    Якщо ви плануєте зарахувати податок, сплачений за кордоном, варто заздалегідь подбати про пакет документів.

    Доцільно отримати:

    • офіційну довідку компетентного податкового органу іноземної держави;
    • документ із необхідними реквізитами щодо доходу, податку та бази оподаткування;
    • легалізований документ (якщо цього вимагають правила для відповідної країни);
    • нотаріально посвідчений переклад українською мовою.

    Практичний висновок

    • Зарахування іноземного податку можливе лише за наявності підстав, передбачених міжнародним договором.
    • Основним підтвердним документом є довідка компетентного органу держави, де отримано дохід.
    • У більшості випадків така довідка повинна бути легалізована або апостильована, якщо міжнародний договір не встановлює інше.
    • Документи іноземною мовою необхідно перекласти українською мовою, а переклад – нотаріально посвідчити.
    • Лист ДПС не містить висновку, що до декларації обов’язково подається саме оригінал документа. Такий висновок із наведеного роз’яснення зробити не можна.Лист ДПС наводимо далі:

    Loading Viewer...

    Приєднуйтесь до нашого ТГ каналу: 💼 Компанія Вікторія – юридичні та бухгалтерські рішення для бізнесу в Україні та за кордоном.
    🌐 victorija.ua


    Середня зарплата для ліцензії на підакцизні товари: нові вимоги (Закон № 4536-IX)

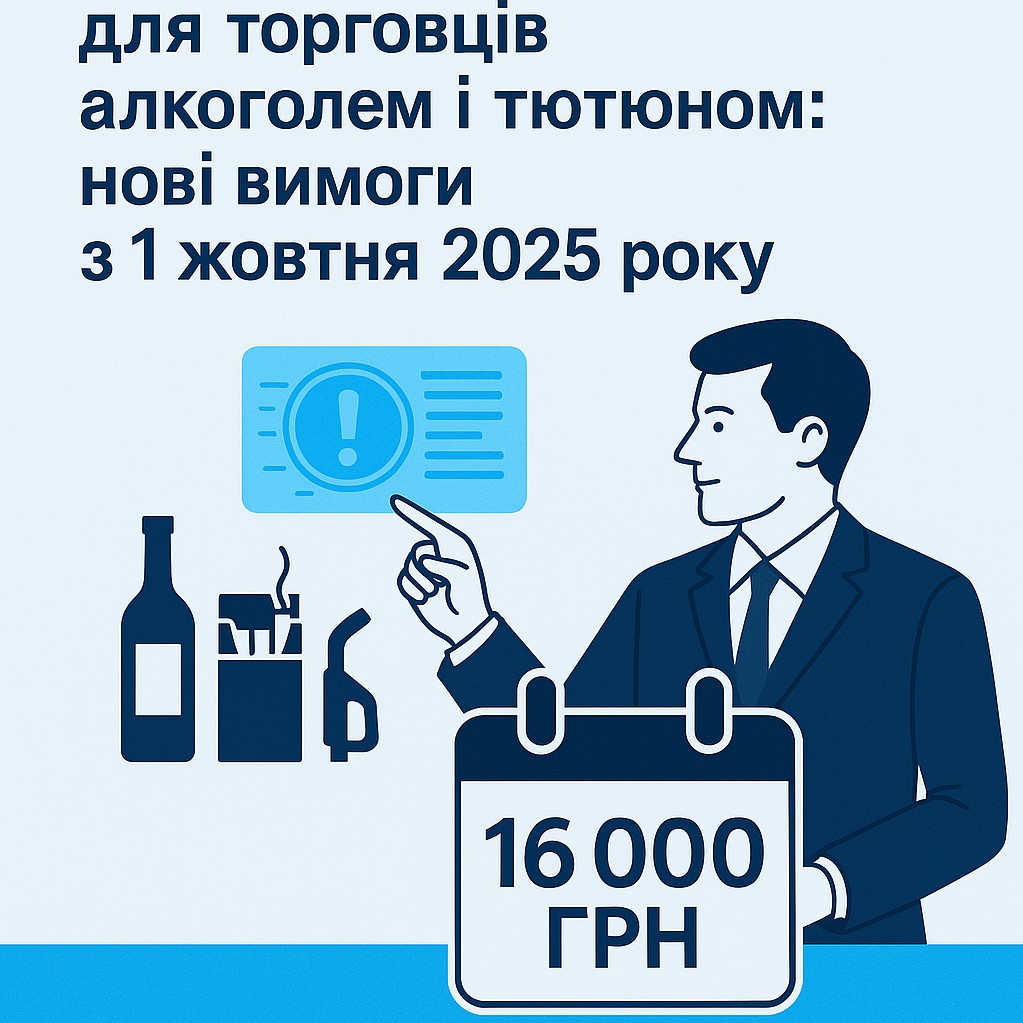
    З 1 жовтня 2025 року набули чинності зміни до законодавства, які встановлюють мінімальний рівень середньої зарплати як обов’язкову умову для отримання та збереження ліцензій на роздрібну торгівлю підакцизними товарами (алкоголь, тютюн, рідини для e-сигарет, пальне). Ці вимоги введено Законом України № 4536-IX від 16.07.2025, що оновив норми Закону № 3817-IX («Про державне регулювання … обігу спирту, алкогольних напоїв, тютюнових виробів…») – зокрема, доповнено статтю 42 цього закону частинами 13 та 14 з новими умовами ліцензування. Нижче наведено практичні роз’яснення щодо розрахунку середньої зарплати, встановлених мінімальних меж та періоду контролю, з посиланнями на офіційні джерела.

    Мінімальний рівень середньої зарплати для ліцензіатів

    Підприємства з найманими працівниками. Суб’єкт господарювання, який має ліцензію на роздрібну торгівлю алкогольними напоями, тютюновими виробами, рідинами для електронних сигарет чи пальним, повинен забезпечити середню щомісячну заробітну плату (по всьому підприємству) не нижче визначеного мінімуму. Величина мінімуму прив’язана до розміру мінімальної заробітної плати (МЗП), встановленої законом на 1 січня відповідного року. На 2025 рік мінімальна зарплата становить 8000 грн, тому граничні показники такі: 16 000 грн (дві МЗП) або 12 000 грн (1,5 МЗП). Конкретно закон визначає дві ситуації:

    • Не менше 1,5 × МЗП – якщо всі торговельні об’єкти ліцензіата знаходяться поза межами обласних центрів (та м. Києва, Севастополя) на відстані понад 50 км, і площа кожної торговельної зали не перевищує 500 м². (Ця норма підтримує менші магазини в сільській місцевості: для них мінімальна середня зарплата в 2025 році – 12 000 грн).

    • Не менше 2 × МЗП – для всіх інших суб’єктів, чиї місця торгівлі не відповідають вказаним вище умовам (тобто великі магазини або розташовані в містах). Для них у 2025 році середня зарплата має бути не менше 16 000 грн.

    Фізичні особи – підприємці без найманих працівників. Якщо ліцензію оформлено на ФОП, який працює самостійно, встановлено аналогічну вимогу до розміру його загального місячного оподатковуваного доходу. Він теж має бути не меншим за зазначені межі (1,5 або 2 мінімальні зарплати, залежно від виконання умов про віддаленість і площу торгівлі). Тобто прибуток ФОП за місяць повинен сягати відповідно не менше ~12 тис. грн або 16 тис. грн у 2025 році, щоб підприємець міг отримати чи продовжувати чинність ліцензії на торгівлю підакцизними товарами.

    Як обчислюється середня зарплата

    Середня щомісячна заробітна плата для цілей ліцензування рахується по підприємству в цілому, а не лише по працівниках, що безпосередньо продають підакцизні товари. Тобто враховується загальна сума виплат усім найманим працівникам суб’єкта господарювання. Закон № 4536-IX прямо визначає алгоритм розрахунку, спираючись на дані податкової звітності з зарплати. Згідно з новими нормами, середню зарплату слід обчислювати таким чиномa:

    1. Сума виплат: підсумувати нараховану заробітну плату за місяць плюс оплату перших 5 днів лікарняних за рахунок роботодавця плюс допомогу з тимчасової непрацездатності (оплачена за рахунок Фонду).

    2. Середнє значення: отриману суму поділити на кількість працівників (застрахованих осіб), яким у цьому місяці нараховано зарплату. (Не враховуються особи, які отримували не зарплату, а грошове забезпечення – тобто військові, служби тощо, якщо такі є на підприємстві).

    Іншими словами, контролюючі органи братимуть показники з об’єднаної звітності (податкового розрахунку) по ЄСВ та ПДФО. Зокрема, додаються рядки про нараховану зарплату і лікарняні, та діляться на кількість найманих осіб, зазначених у звіті. Важливо: окремі співробітники можуть отримувати і менше, і більше цієї суми – закон вимагає дотримання саме середнього показника по підприємству, а не обов’язково підвищувати зарплату кожному продавцю до 16 тис. грн. Таким чином, роботодавець має право довільно розподілити фонд оплати праці (підвищити оклади ключовим працівникам чи бонуси), аби тільки середня зарплата за місяць не впала нижче встановленого порогу.

    Період контролю та перевірки

    Вимога щодо мінімальної середньої зарплати набуває чинності з 01.10.2025 – саме з цієї дати починається відлік контролюючими органами. Розрахунок показника здійснюється за період від дня набрання чинності Законом № 4536-IX, тобто починаючи з жовтня 2025 року. Практично це означає, що першим звітним місяцем для перевірки виконання нового критерію є жовтень 2025. Надалі кожен місяць діяльності ліцензіата повинен аналізуватися на відповідність середньої зарплати встановленому мінімуму.

    Контроль і санкції. Додержання зарплатних вимог перевірятиме податкова служба під час планових чи позапланових перевірок. Невиконання вимоги про середню зарплату (або доходу ФОПа) розцінюється як порушення умов ліцензії. Якщо буде встановлено (та зафіксовано актом перевірки), що протягом трьох повних календарних місяців поспіль ліцензіат не забезпечував потрібний рівень середньої зарплати (або відповідно доходу ФОП) – дію ліцензії буде припинено (ліцензія анулюється). Три місяці відліковуються підряд у період дії ліцензії; наприклад, якщо середня зарплата була нижче встановленого мінімуму в жовтні, листопаді та грудні 2025, то контролюючий орган має підстави анулювати ліцензію.

    Підприємцям слід врахувати, що отримання нової ліцензії відтепер також передбачає готовність дотримуватись цих критеріїв із самого початку діяльності. Хоч на етапі подання документів може прямо не вимагатися довідка про зарплату, у перші місяці роботи потрібно організувати оплату праці так, щоб виконати необхідний середній рівень. В іншому разі є ризик досить швидко втратити ліцензію через невідповідність новим вимогам.

    Висновки для ліцензіатів

    Закон № 4536-IX установив новий фінансовий критерій для роздрібних торговців алкоголем, тютюном та іншим підакцизним товаром – обов’язковий мінімум середньої зарплати по підприємству. З 1 жовтня 2025 року бізнеси повинні підтримувати цей показник на рівні не нижче двократного розміру мінімальної зарплати (або 1,5×МЗП для невеликих точок поза межами великих міст). У разі порушення протягом 3 місяців поспіль ліцензію анулюють за рішенням податкового органу. Відтак, підприємцям у цій сфері варто переглянути фонд оплати праці: за необхідності підвищити оклади окремим співробітникам або виплачувати премії, щоб сумарно середня зарплата відповідала новим законодавчим вимогам.

    📞 Маєте схожий випадок або сумніви щодо власних дій?
    Команда “Вікторія” готова надати оперативну, істотну інформацію — професійно, ґрунтовно, до результату.

    Заповніть форму зворотного зв’язку для швидкого зв’язку. Збережіть свої нерви, здоров’я, час та кошти. 

      Наші контакти:

      Номери телефонів: +38(050)-404-87-30; +38(098)-793-77-77,  електронна пошта: office@vg.ua 

      Група Компаній Вікторія