Про можливість здійснення розрахунків в сфері ЗЕД з використанням національної валюти

   Іноді виникає необхідність змінити валюту платежу з іноземної на розрахунки в гривні. Зокрема, – щоб уникнути необхідності проведення розрахунків курсових різниць та, відповідно, уникнути додаткового оподаткування внаслідок укріплення гривні.
   Так, відповідно до п. 9 П(С)БО 21 «Вплив змін валютних курсів»: курсові різниці, які виникають щодо дебіторської заборгованості або зобов’язань за розрахунками із господарською одиницею за межами України, погашення яких не плануються і не є ймовірними в найближчій перспективі, відображаються у складі іншого додаткового капіталу та відображаються в іншому сукупному доході.
   Очевидно, що зміна валюти платежу за контрактом з іноземною на національну виключає необхідність таких перерахунків в майбутньому. Крім того, також немає заборон на зворотну зміну валюти платежу через певний час, – після «валютного шторму».
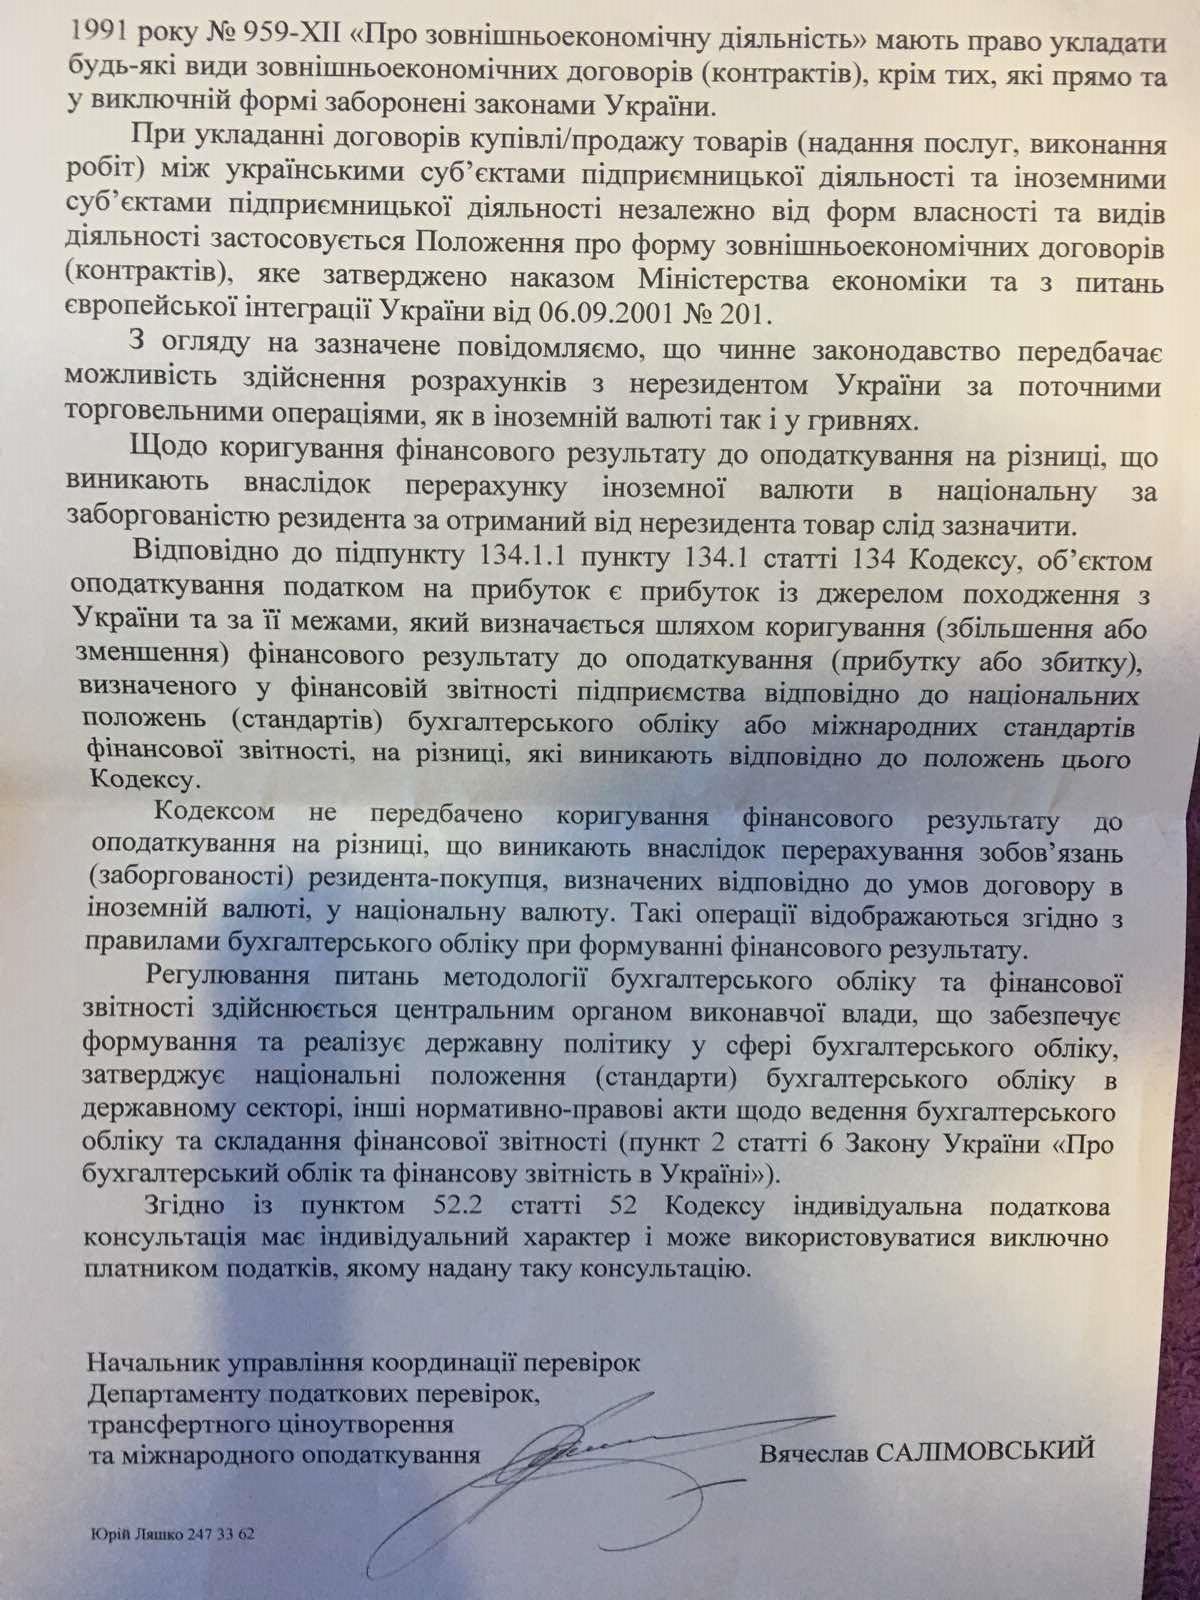
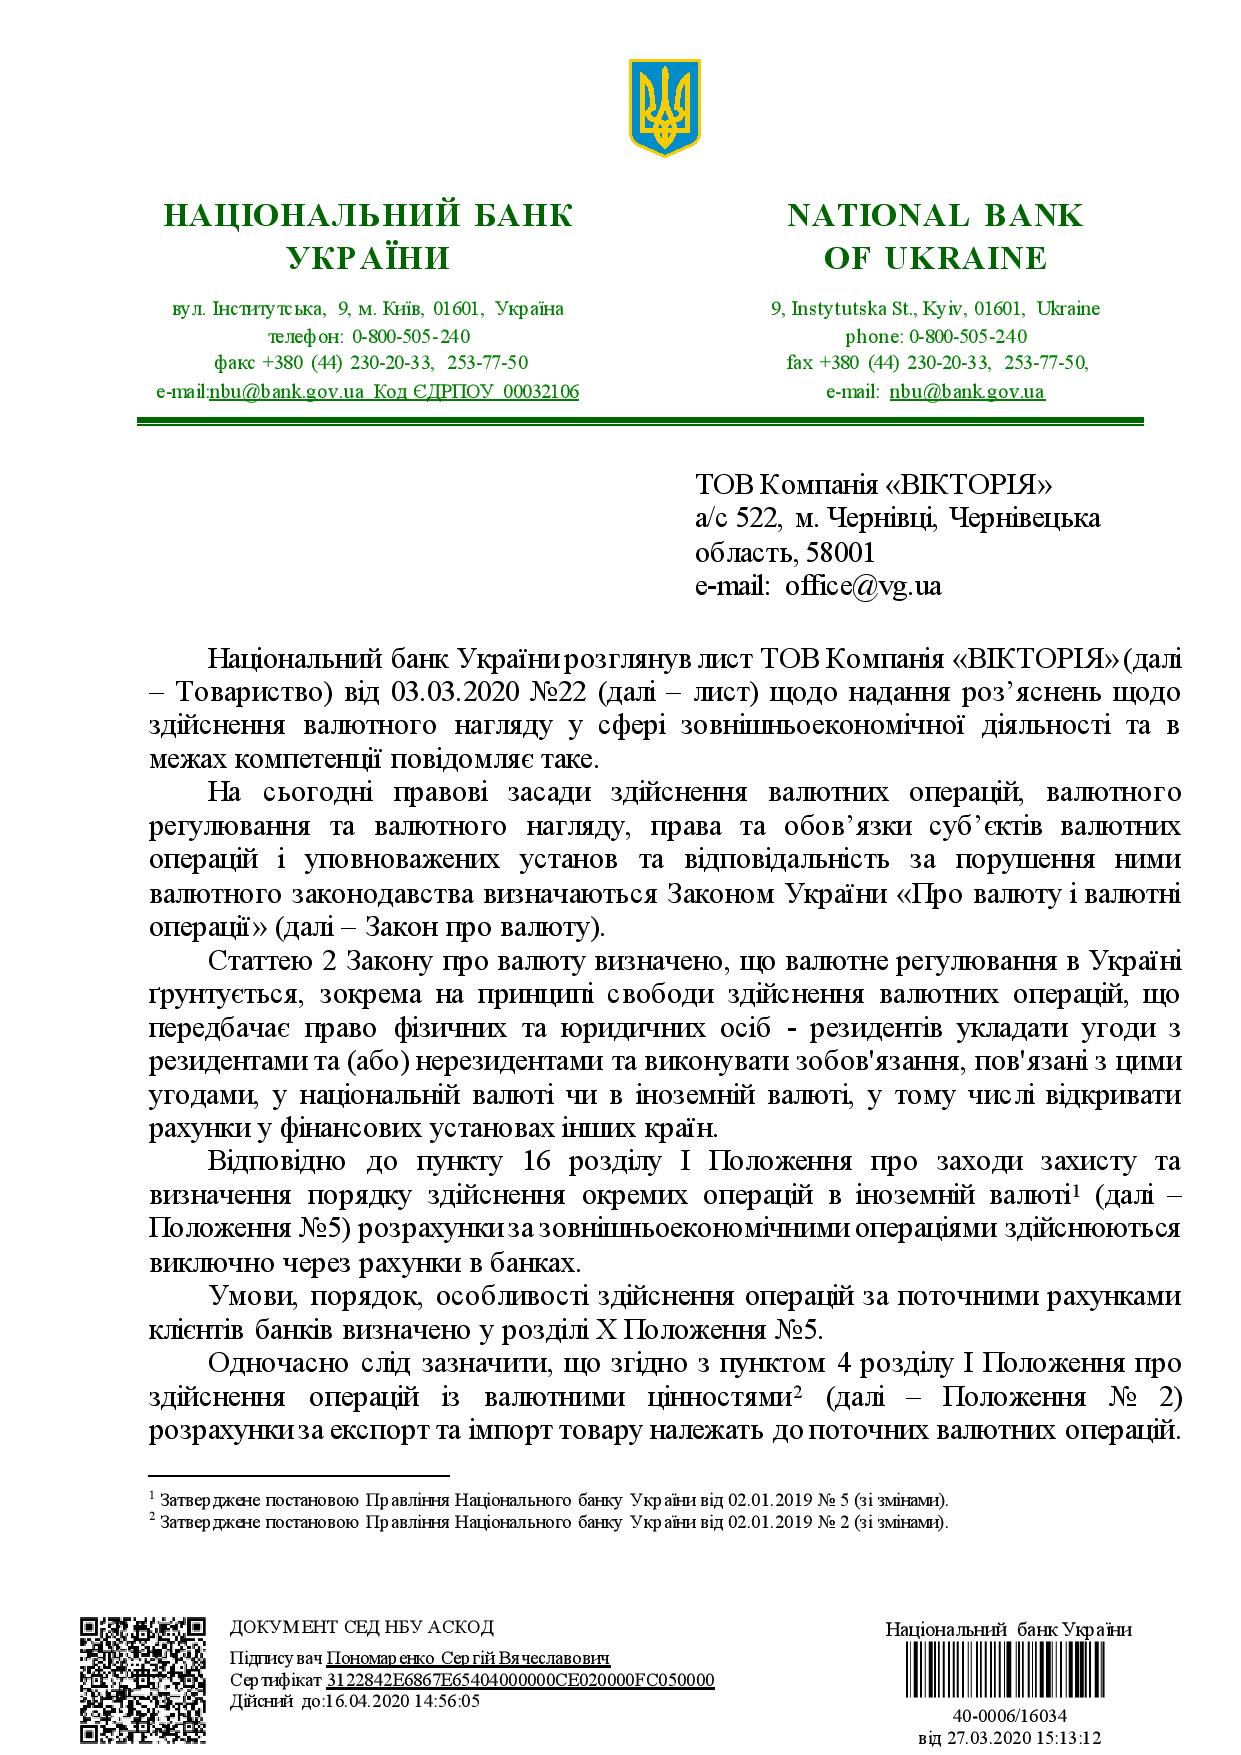
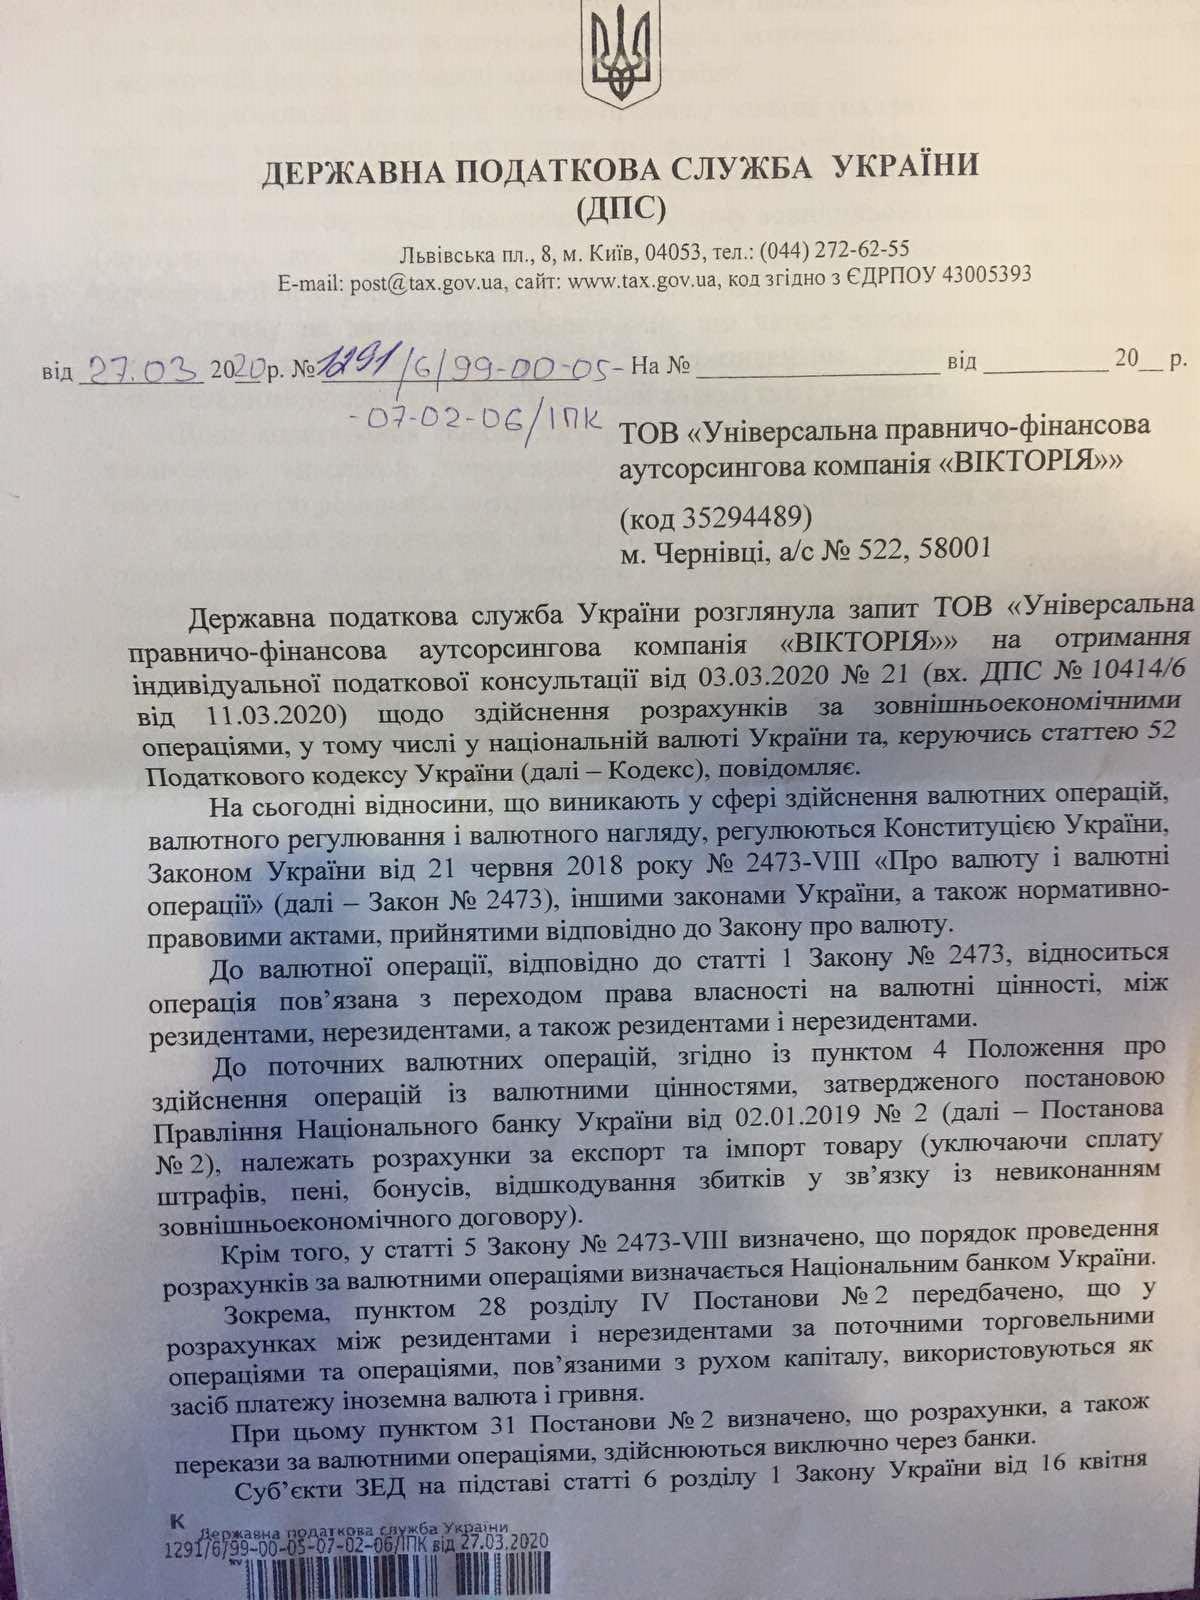
    Нижче про можливість зміни платежу у зобов’язанні від НБУ та ДПС.
    Сподіваємось, що така інформація стане в нагоді.

Відповідь НБУ:
Та відповідь ДПС України:
Компанія Вікторія


Працюємо з митницею без печатки

   Чи має право підприємство при здійсненні ЗЕД, – зокрема процедур замитнення чи розмитнення товару, – працювати без печатки?

   Для з’ясування способу проходження процедур замитнення / розмитнення у разі відсутності печатки Компанією «Вікторією» було ініційовано запит до ДФСУ.

    Податковий орган підтверджує, що так можливо.   

   Відповідь, – лист від 21.11.2014 року №7220/6/99-99-24-02-02-15, подаємо нижче.

 Відповідь фіскальної служби


Департамент податкового аутсорсингу

Компанії «Вікторія»


Код УКТ ЗЕД, щоденні Z-звіти та судова практика

   10 червня 2014р. Вінницький апеляційний суд в справі №  824/174/14-а підтвердив законність рішення Чернівецького окружного адміністративного суду  від 11 березня 2014 року, прийнятого на користь платника податків. Супровід справи в першій та апеляційній інстанції здійснювали фахівці Компанії «Вікторія».

   Таким чином, апеляційною інстанцією підтверджено позицію позивача-платника податків, що:

1)      відповідно до положень пункту 4 статті 17 Закону № 265/95-ВР фінансова санкція у розмірі двадцяти неоподатковуваних мінімумів доходів громадян застосовується незалежно від кількості виявлених під час перевірки нероздрукованих та незбережених фіскальних звітних чеків;

2)      відсутність окремих реквізитів в податковій накладній (зокрема кодів УКТ ЗЕД) не можна вважати підставою для неврахування податку на додану вартість при формування податкового кредиту з ПДВ.


Аналогічна правова позиція викладена відповідно в:

1)     Постанові ВСУ від 16.04.2013р.;

2)     Постанові ВАСУ від 21.06.2012 року у справі № К-20630/10.


Загальна сума скасованих претензій податкового органу – понад 445 тис. грн.


Департамент юридичних та корпоративних послуг

Компанія «Вікторія»