Обязательная регистрация плательщиком НДС с 1 января 2015 г. – После 1000000 грн.

   Субъекты предпринимательской деятельности с налоговой реформой получили и позитивную новость: обязанность регистрации плательщиком НДС с 1 января 2015 года возникают в случае, если общая сумма от осуществления операций которых по поставке в течение последних 12 календарных месяцев превышает 1000000 грн.

НАЛОГОВЫЙ КОДЕКС УКРАИНЫ
до изменений после изменений
Статья 181. Требования по регистрации лиц как плательщиков налога 181.1. В случае если общая сумма от осуществления операций по поставке товаров / услуг, подлежащих налогообложению согласно этому разделу, в том числе с использованием локальной или глобальной компьютерной сети, начисленная (уплаченная) такому лицу в течение последних 12 календарных месяцев, совокупно превышает 300000 гривен (без учета налога на добавленную стоимость), такое лицо обязано зарегистрироваться как плательщик налога в контролирующем органе по своему местонахождению (месту жительства) с соблюдением требований, предусмотренных статьей 183 настоящего Кодекса, кроме лица, являющегося плательщиком единого налога. Статья 181. Требования по регистрации лиц как плательщиков налога 181.1. В случае если общая сумма от осуществления операций по поставке товаров / услуг, подлежащих налогообложению согласно этому разделу, в том числе с использованием локальной или глобальной компьютерной сети, начисленная (уплаченная) такому лицу в течение последних 12 календарных месяцев, совокупно превышает 1000000 гривен (без учета налога на добавленную стоимость), такое лицо обязано зарегистрироваться как плательщик налога в контролирующем органе по своему местонахождению (месту жительства) с соблюдением требований, предусмотренных статьей 183 настоящего Кодекса, кроме лица, являющегося плательщиком единого налога.

   В связи с указанным во многих плательщиков НДС появится возможность аннулировать регистрацию. Согласно пп. а) п. 184.1 ст. 184 любое лицо, зарегистрированное как плательщик налога в течение предыдущих 12 месяцев, подала заявление об аннулировании регистрации, если общая стоимость облагаемых товаров / услуг, которые предоставляются таким лицом, за последние 12 календарных месяцев была меньше суммы, определенной статьей 181 настоящего Кодекса, при условии уплаты суммы налоговых обязательств в случаях, определенных этим разделом.

   Аннулирование регистрации в таком случае осуществляется по заявлению налогоплательщика на дату ее представления.

Компания «Виктория»


Акцизный налог 5% – проблема для предпринимателей на упрощенной системе налогообложения

   Итак, в чем суть так называемой «пивной» и «масляной» проблемы. По существующим налоговыми нормами плательщик единого налога может осуществлять розничную продажу таких товаров не применяя РРО (пока еще), вести упрощенный учет указанных операций. Именно так сегодня работает большинство небольших магазинов, заведений общественного питания.

   Но с 1 января 2015 года, в связи с налоговой реформой, предприниматели, продают в розницу в частности столовые вина, пиво, смазочные и др автоматически попадают в категорию плательщиков акцизного сбора (пп. 213.1.9. НКУ).

   Если подробнее, то согласно п. 215.1 ст. 215 НКУ к подакцизным товарам относятся:

  • спирт этиловый и другие спиртовые дистилляты, алкогольные напитки, пиво;
  • табачные изделия, табак и промышленные заменители табака;
  • нефтепродукты, сжиженный газ;
  • автомобили легковые, кузова к ним, прицепы и полуприцепы, мотоциклы.

   Размер акцизного налога установлен подпунктом 215.3.10 кодекса, – в процентах от стоимости продажи, – 5 процентов. Правда, формально для этого нужно еще решение соответствующего местного совета.

   Однако, на сегодняшний день большинством местных советов размер акцизного налога не установлено. Законодатель предусмотрел и это, коварно установив в пп. 12.3.5 НКУ, что «… в случае если сельский, поселковый или городской совет не принял решение об установлении акцизного налога в части реализации субъектами хозяйствования розничной торговли подакцизных товаров, такие налоги до принятия решения справляются исходя из норм настоящего Кодекса с применением их минимальных ставок … ».

   Поэтому уплаты акциза просто избежать невозможно. Акцизный налог по сути напоминает гибрид туристического сбора и сбора на развитие виноградарства и хмелеводства, правда пять раз выше. Аналогично и с представлением отчетности и уплатой налогового обязательства – таков долг закреплено за плательщиками акцизного налога ежемесячно.

   Однако, и это еще не все. Ведь законопослушному налогоплательщику акцизного сбора еще надо (согласно пп. 212.3.11 Налогового кодекса) зарегистрироваться в налоговом органе по местонахождению пункта продажи товаров не позднее предельного срока представления декларации акцизного налога за месяц, в котором осуществляется хозяйственная деятельность. То есть – в нашем случае – не позднее 20.02.2015 г.

   Государственная фискальная служба вообще оригинально разъяснила порядок регистрации плательщиков акцизного сбора: “… регистрация контролирующими органами таких плательщиков, как плательщиков акцизного налога осуществляется автоматически при представлении ими декларации по акцизному налогу в контролирующие органы, которые обслуживают административно-территориальные единицы, на которых расположены пункты продажи подакцизных товаров. “

   Стоит поспешить? .. И значит ли это то, что отчетность следует подавать к тому налоговому органу, где находится подразделение по продаже подакцизных товаров?

   Спешить стоит о-о-очень медленно. Ведь нормативно не установлен самого порядка регистрации на 15.01.2015 г. То есть: форма и содержание заявления, способ представления и тому подобное. Следовательно, необходимо с регистрацией несколько подождать. Тем более отчетности.

   Второе «но» – как определить объем продаж, если отсутствует порядок пооперационной фиксации в торговле, РРО не применяется? Налоговики на это скажут, что определить объем продаж не будет сложно, ведь есть все возможности выяснить, какой объем у поставщика был приобретен и задокументирован самим поставщиком. Для этого достаточно провести налоговую встречную сверку. С другой стороны – это только теория, ведь приобретение пива у поставщика – это далеко не продажа конечному потребителю. Между приобретением и продажей знак равенства не стоит хотя бы из-за наценку, складские остатки, собственное потребление, естественной убыли, бой тары и тому подобное. И представителям фискального органа, пока предприниматели-упрощенцы не применяют РРО, придется приложить невероятно много усилий, чтобы определить реальную цену и объемы продаж подакцизных товаров.

В любом случае необходимо тщательное налоговое планирование для оптимизации налоговых обязанностей. Именно в этом специалисты Компании «Виктория» готовы помочь заказчикам. Телефон для предварительных консультаций: 095-595-77-77, эл. почта: office@vg.ua

Компания «Виктория»


Успешная защита клиента Компании в Винницком апелляционном административном суде

   Как ранее сообщалось, суд первой инстанции 18 ноября 2014 принял решение, по которому удовлетворил основные требования клиента Компании «Виктория» и отменил налоговые уведомления-решения. И вот, 15.01.2015 г. Винницким апелляционным административным судом было принято оставить постановление Черновицкого окружного административного суда от 18 ноября 2014 без изменений.

   Основные тезисы из решения, могут быть важными для аналогичных споров:

1.  «… Коллегия судей приходит к выводу, что книга учета доходов и расходов не является первичным документом в понимании действующего налогового законодательства, а также ст. 9 Закона № 996, которая устанавливает требования к первичным документам.

Книга учета доходов и расходов является регистром бухгалтерского учета и не является единственным источником на основании, которого формируются доходы и расходы предпринимателя. Первичным и фундаментальным источником для формирования расходов и доходов является хозяйственная операция, документируются первичными документами и именно эти документы в первую очередь, должны учитываться при декларировании налогоплательщиком своих обязательств.

Отсутствие книги учета доходов и расходов согласно положениям требований действующего налогового законодательства Украины не является основанием признавать, что отсутствуют затраты, которые реально понесенные и подтверждении первичными документами … »

2.  «… ни одним действующим нормативно-правовым документом (в т.ч. НК Украины) не предусмотрен расчет расходов и доходов налогоплательщика по использованию показателей” наценка “и” средняя наценка “, который ГНИ использован для определения размера налогов, сборов и других платежей, а также для проверки своевременности их начисления и уплаты в этом деле. Указанный метод не позволяет установить базу обложения налогом с доходов физических лиц, а потому он не мог использоваться ГНИ … »

3.  «… Сделав системный анализ нормативных предписаний, коллегия судей соглашается с выводом суда первой инстанции в части, что хозяйственные операции, за счет которых налогоплательщик обязан формировать свои обязательства по НДС, является индивидуально определенным, а не абстрактными и имеют документироваться соответствующими первичными документами в т.ч. налоговой накладной …. »

4.  «… Суд апелляционной инстанции соглашается с выводом суда первой инстанции, в данном случае суд не вправе подменять функции ГНИ, как органа контроля, и не наделен полномочиями самостоятельно осуществить доначисление истцу …»

С полным текстом решения можно ознакомиться по ссылке [решение]

Компания «Виктория»


Регистрация предпринимателей в Киеве. Быстро, профессионально, надежно

   Предоставляем профессиональные услуги по регистрации предпринимателей с последующей постановкой на учет: упрощенная система налогообложения (единый налог), общая система с уплатой НДС и тому подобное. Сопровождаем прекращения предпринимательской деятельности физлиц.

   Выезд для принятия заказа к заказчику.

   Стоимость базовой регистрации физического лица-предпринимателя (включая нотариальными услугами и изготовлением печати) 800 грн.

   Заказчик имеет возможность получить расширенную консультацию по вопросам выбора системы налогообложения, оптимизации уплаты налогов.

Для заказа обращайтесь:

тел.: +38(095) 595 – 77 -77

          +38(044) 223-73 – 78

эл. адрес:  office@vg.ua


Расходы предпринимателя на общей системе: что делаем с оплаченным НДС

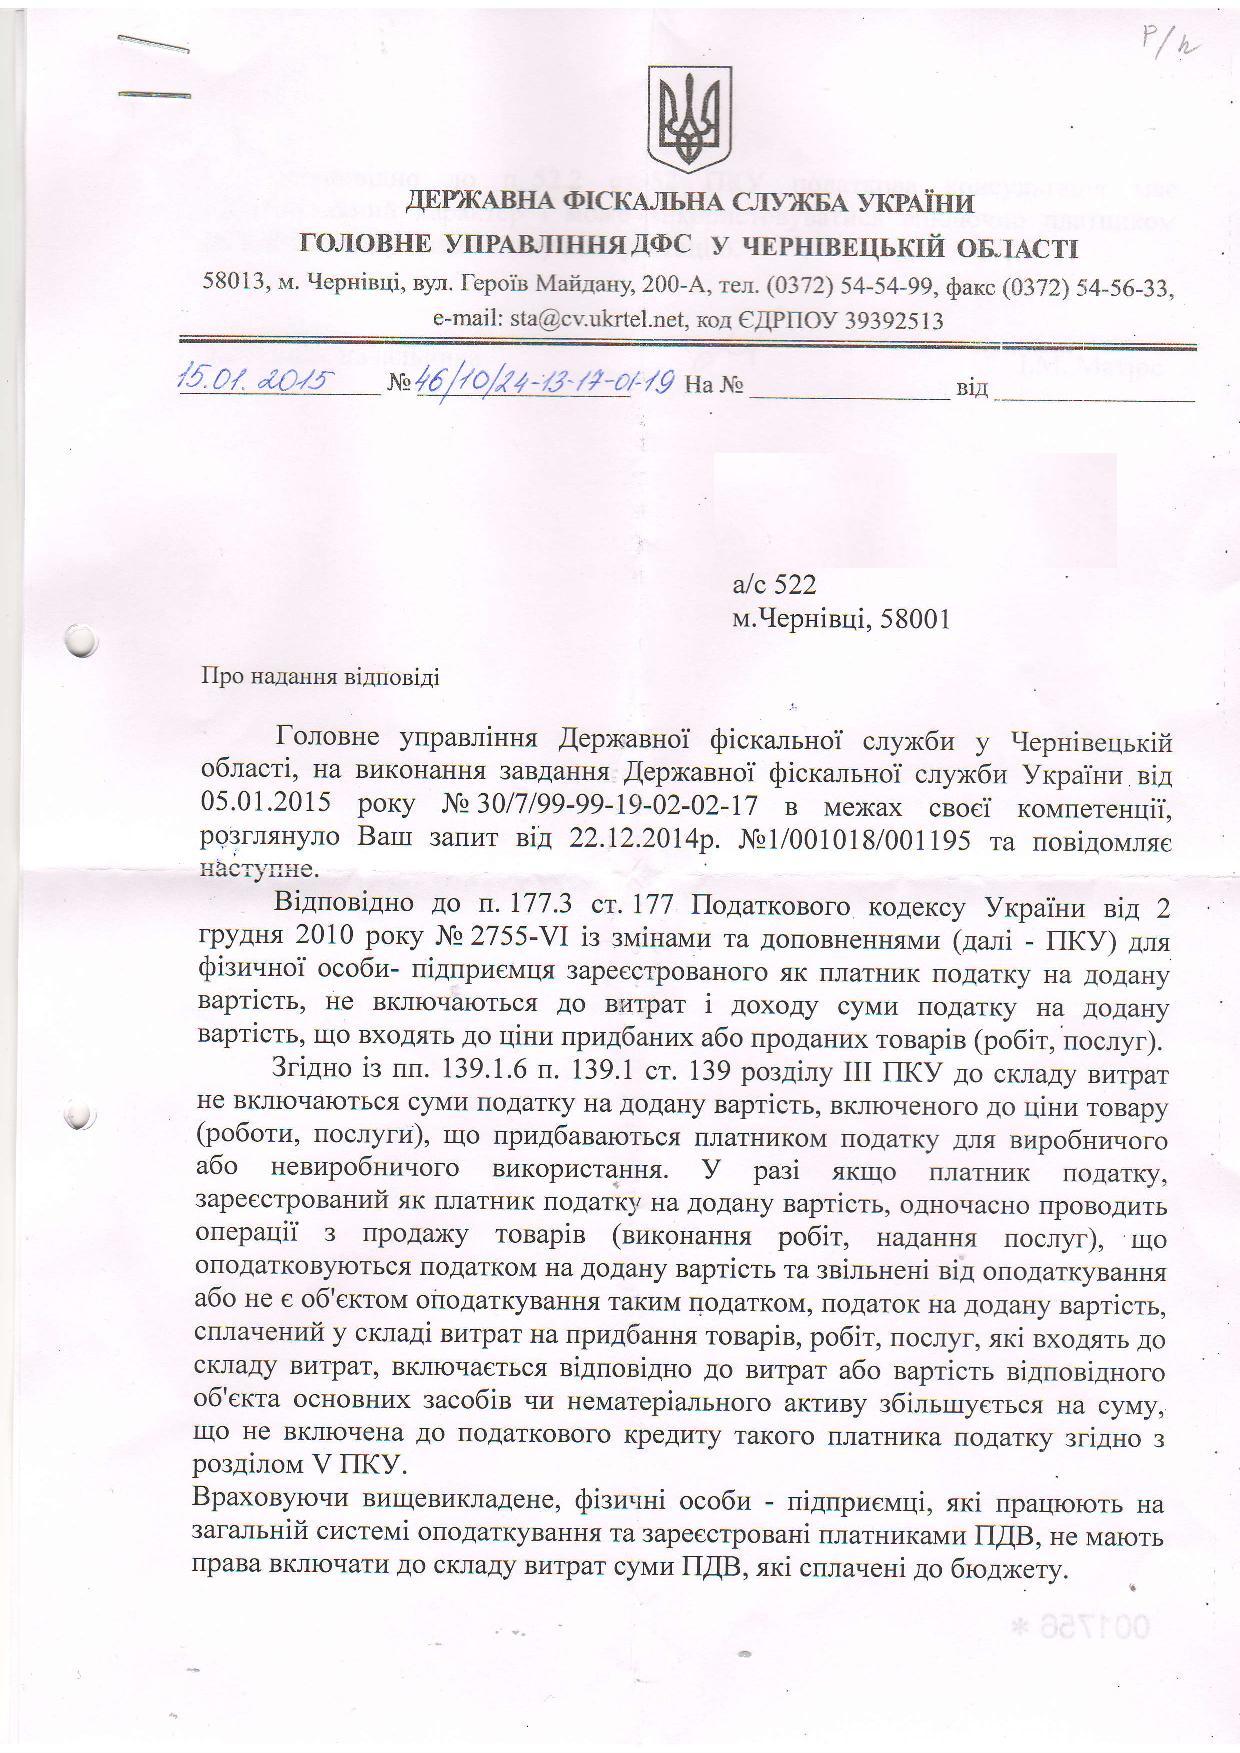
   «Включать или не включать в расходы уплаченную сумму налога на добавленную стоимость?» – Такой вопрос возникает у многих предпринимателей на общей системе налогообложения – плательщиков НДС при формировании декларации по 2014 год.

   Ведь, до вступления в силу Налогового кодекса Украины, согласно ст. 13 Декрета КМУ «О подоходном налоге с граждан», ст. 13 Инструкции о налогообложении доходов физических лиц от занятия предпринимательской деятельностью, а также в соответствии с приложением № 7 к Инструкции в состав расходов физического лица – субъекта предпринимательской деятельности, зарегистрированного в качестве плательщика НДС, включались суммы НДС, внесенные в бюджет. При этом не включаются в валовые расходы и валового дохода суммы НДС, входящие в цену приобретенных и проданных товаров (работ, услуг).

   После вступления в силу Налогового кодекса в этом вопросе для предпринимателей не все складывается так просто.

   Ведь, НКУ, с одной стороны, позволял в 01.01.2015р. отнести к расходам сумму уплаченных налогов.

   С другой стороны, – прямой нормы, которая бы позволяла отнести к расходам именно сумму уплаченного НДС, не было. Шаткая ситуация, в которой предпринимательский риск сопоставим только со штрафными санкциями за поведение вопреки директивам фискального органа. И специалисты фискального органа предоставляют разъяснения со своим фискальным видением: уплаченный НДС в расходы предпринимателя не входит:

 1-page-0011-page-002

Компания “Виктория”