Безкоштовний конвертер КВЕД-2010 у NACE 2.1-UA на сайті Вікторії

   З 1 січня 2027 року Україна переходить від чинного КВЕД-2010 до нової класифікації видів економічної діяльності NACE 2.1-UA.

   Це не просто технічне перейменування КВЕДів. Частина кодів залишиться фактично без змін, частина отримає нові номери, окремі види діяльності будуть об’єднані, розділені або перенесені до інших класів.

   Щоб бізнес міг уже зараз перевірити свої види діяльності, Компанія «Вікторія» запустила безкоштовний конвертер КВЕД-2010 у NACE 2.1-UA.

Перевірити КВЕД-2010 у новій класифікації NACE 2.1-UA →

Що змінюється з 2027 року

   NACE 2.1-UA є українською версією актуальної європейської класифікації видів економічної діяльності NACE Rev. 2.1.

   Нова класифікація суттєво деталізує окремі види бізнесу та враховує зміни, які відбулися в економіці за останні роки: розвиток цифрових послуг, електронної комерції, посередницької діяльності, нових технологій та інших сучасних напрямів.

   Змінюється і сама структура класифікатора. Кількість секцій збільшується з 21 до 22, а кількість класів – з 615 до 651.

   Наприклад, чинна секція J «Інформація та телекомунікації» у новій класифікації розділяється на дві окремі секції. Значні зміни відбуваються також у торгівлі, посередницькій діяльності, інформаційних послугах, будівництві, виробництві та інших сферах.

Старий КВЕД не завжди просто замінюється новим

   При переході з КВЕД-2010 на NACE 2.1-UA можливі різні варіанти відповідності:

  • один код відповідає одному коду – найпростіший варіант переходу;
  • номер коду змінюється, але зміст діяльності фактично залишається тим самим;
  • один старий КВЕД розділяється на декілька нових – тоді потрібно визначити, який саме вид діяльності фактично здійснюється;
  • декілька старих кодів об’єднуються в один новий;
  • частина діяльності переноситься до іншого класу, тому орієнтуватися лише на номер старого КВЕД недостатньо.

   Саме складні випадки є найбільш важливими для бізнесу. Один чинний КВЕД може відповідати одразу декільком кодам NACE 2.1-UA, і правильний вибір залежатиме від того, що саме фактично робить ФОП або підприємство.

Що вміє наш конвертер КВЕД

   Сервіс створений на основі офіційних таблиць відповідності КВЕД-2010 та NACE 2.1-UA, оприлюднених Державною службою статистики України.

   У конвертер можна ввести один код або одразу весь перелік КВЕДів. Сервіс дозволяє перевіряти до 100 кодів одночасно.

   Для кожного КВЕД конвертер показує:

  • чинний код КВЕД-2010;
  • назву чинного виду діяльності;
  • відповідний код або декілька кодів NACE 2.1-UA;
  • нову назву виду діяльності;
  • тип відповідності між старим і новим класифікатором;
  • додатковий опис для випадків поділу або перерозподілу діяльності.

   Таким чином, сервіс показує не лише формальний новий номер, а допомагає побачити випадки, коли автоматичної заміни коду може бути недостатньо.

Відкрити конвертер КВЕД → NACE 2.1-UA →

Чи потрібно буде змінювати КВЕД

   Не у всіх випадках бізнесу доведеться самостійно вносити зміни.

   За інформацією Держстату, для більшості підприємств, види діяльності яких мають пряму відповідність «1 до 1» між старою і новою класифікацією, зміни мають відбутися автоматично.

   Додаткові дії насамперед можуть знадобитися тоді, коли:

  • чинний КВЕД розділений на декілька нових кодів;
  • декілька старих кодів об’єднані;
  • діяльність перерозподілена між різними класами;
  • новий код неможливо однозначно визначити без аналізу фактичної діяльності.

   Тому вже у 2026 році є сенс перевірити весь перелік КВЕДів та окремо позначити ті, де конвертер показує складну відповідність.

На що звернути увагу ФОП

   ФОП варто перевіряти не лише основний КВЕД, а всі зареєстровані види діяльності.

   Для підприємців на спрощеній системі це особливо важливо, оскільки види діяльності мають значення не тільки для ЄДР, але й для застосування відповідної групи єдиного податку.

   Якщо один старий КВЕД розділяється на декілька нових, потрібно буде визначити саме той код, який відповідає фактично здійснюваній діяльності.

Що перевірити підприємствам

   Юридичним особам також варто перевірити основний та додаткові КВЕДи.

   Окремої уваги потребують ситуації, коли конкретні види діяльності або їх коди використовуються:

  • в установчих документах;
  • у ліцензіях та дозвільних документах;
  • у договорах;
  • для підтвердження права на застосування спеціальних податкових режимів;
  • у банківських, тендерних або інших комплаєнс-процедурах.

   У таких випадках після остаточного визначення нового коду варто оцінити не лише відомості ЄДР, але й інші документи та бізнес-процеси, у яких використовується КВЕД.

На яких даних працює сервіс

   Конвертер Компанії «Вікторія» використовує офіційну таблицю відповідності Держстату між КВЕД-2010 та NACE 2.1-UA станом на 21.05.2026 року.

   Дані завантажуються до сервісу з офіційної таблиці та використовуються для визначення всіх можливих відповідників старого коду в новій класифікації.

   Водночас результат конвертера є інструментом для попередньої перевірки. Якщо один код розподілений між декількома новими видами діяльності, остаточний вибір потрібно здійснювати з урахуванням фактичного змісту операцій підприємця або підприємства.

Коли починає діяти NACE 2.1-UA

   Класифікацію NACE 2.1-UA затверджено наказом Державної служби статистики України від 28.10.2025 №191 та введено в дію з 1 січня 2027 року.

   Перехід є поетапним. У 2026 році триває підготовка інформаційних та статистичних систем. У 2027 році передбачено застосування нової класифікації та перекодування видів діяльності у статистичних реєстрах. Завершення переходу інформаційних і звітних систем заплановане на 2028 рік.

   Офіційні матеріали, класифікація та таблиці відповідності розміщені на спеціальній сторінці Держстату щодо впровадження NACE 2.1-UA.

Перевірити свої КВЕДи вже зараз

   Чекати 2027 року для первинної перевірки немає потреби. Таблиці відповідності вже оприлюднені, тому зараз можна визначити, які КВЕДи мають просту відповідність, а які потребують додаткового аналізу.

   Скопіюйте свої КВЕДи з ЄДР, вставте їх у конвертер та перевірте весь перелік за один раз.

Перевірити свої КВЕДи у NACE 2.1-UA →

   Якщо сервіс показує декілька можливих нових кодів, фахівці Компанії «Вікторія» можуть допомогти проаналізувати фактичний вид діяльності та визначити оптимальний порядок подальших реєстраційних і податкових дій.
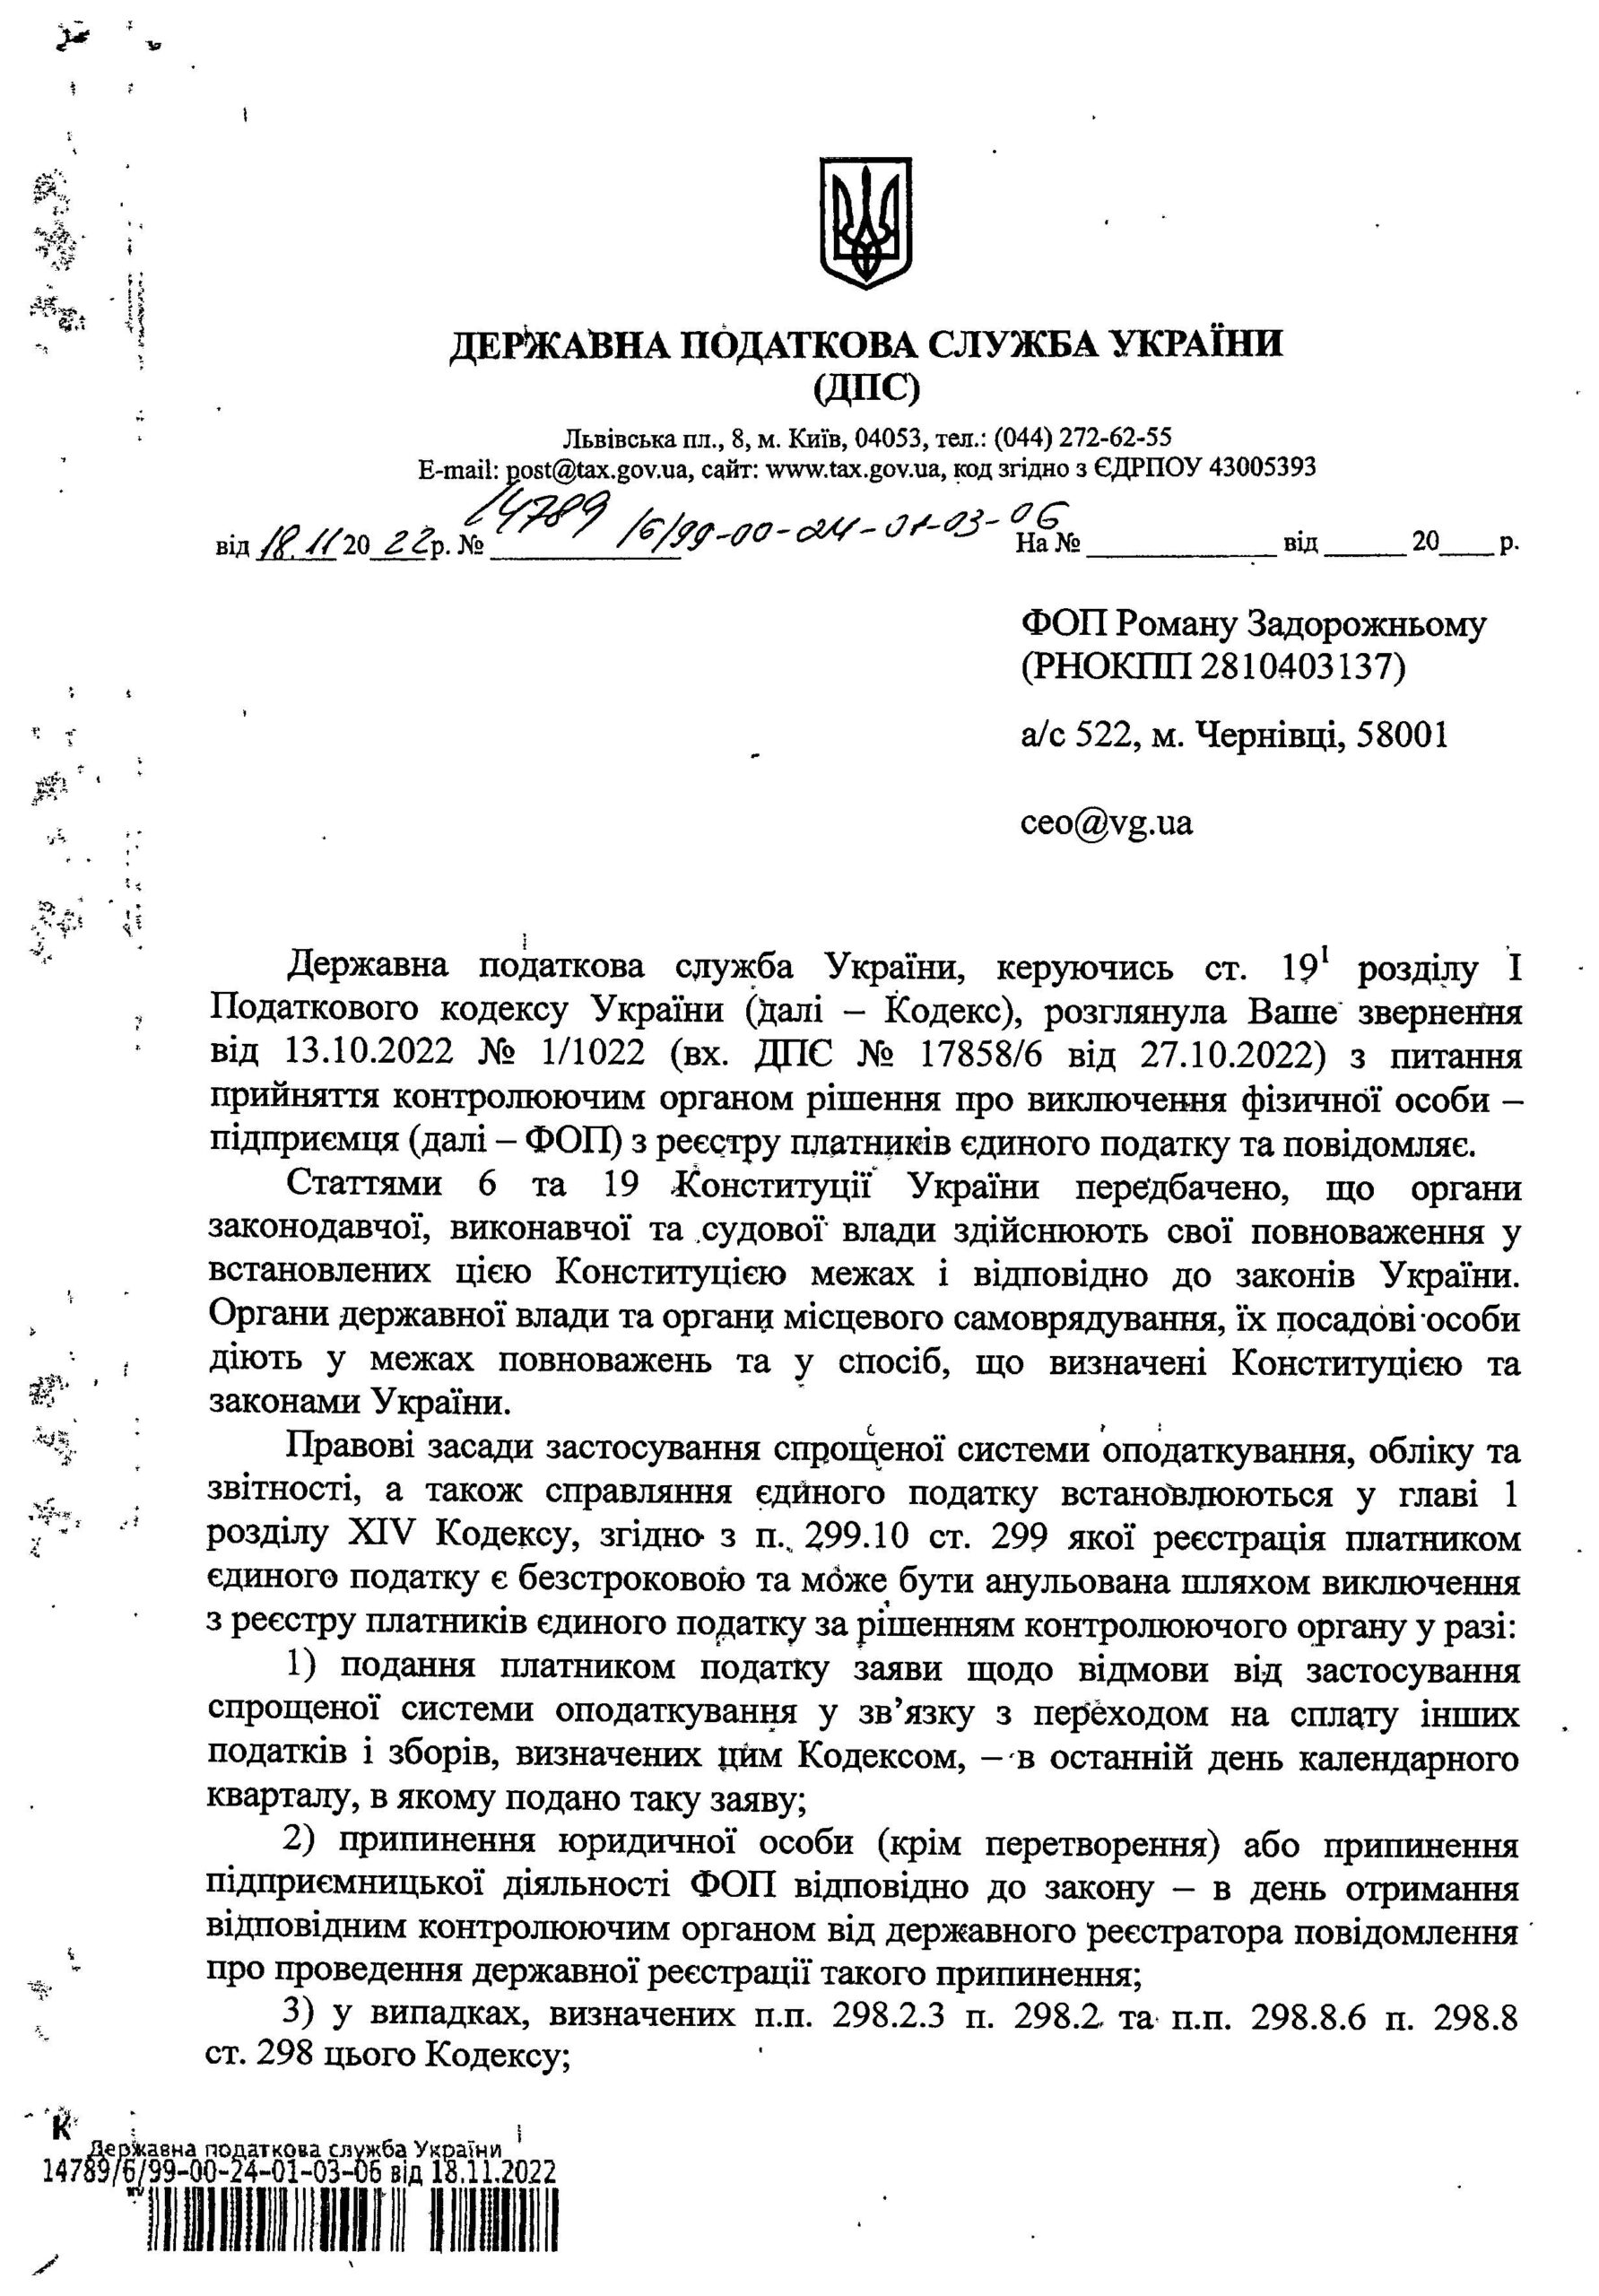
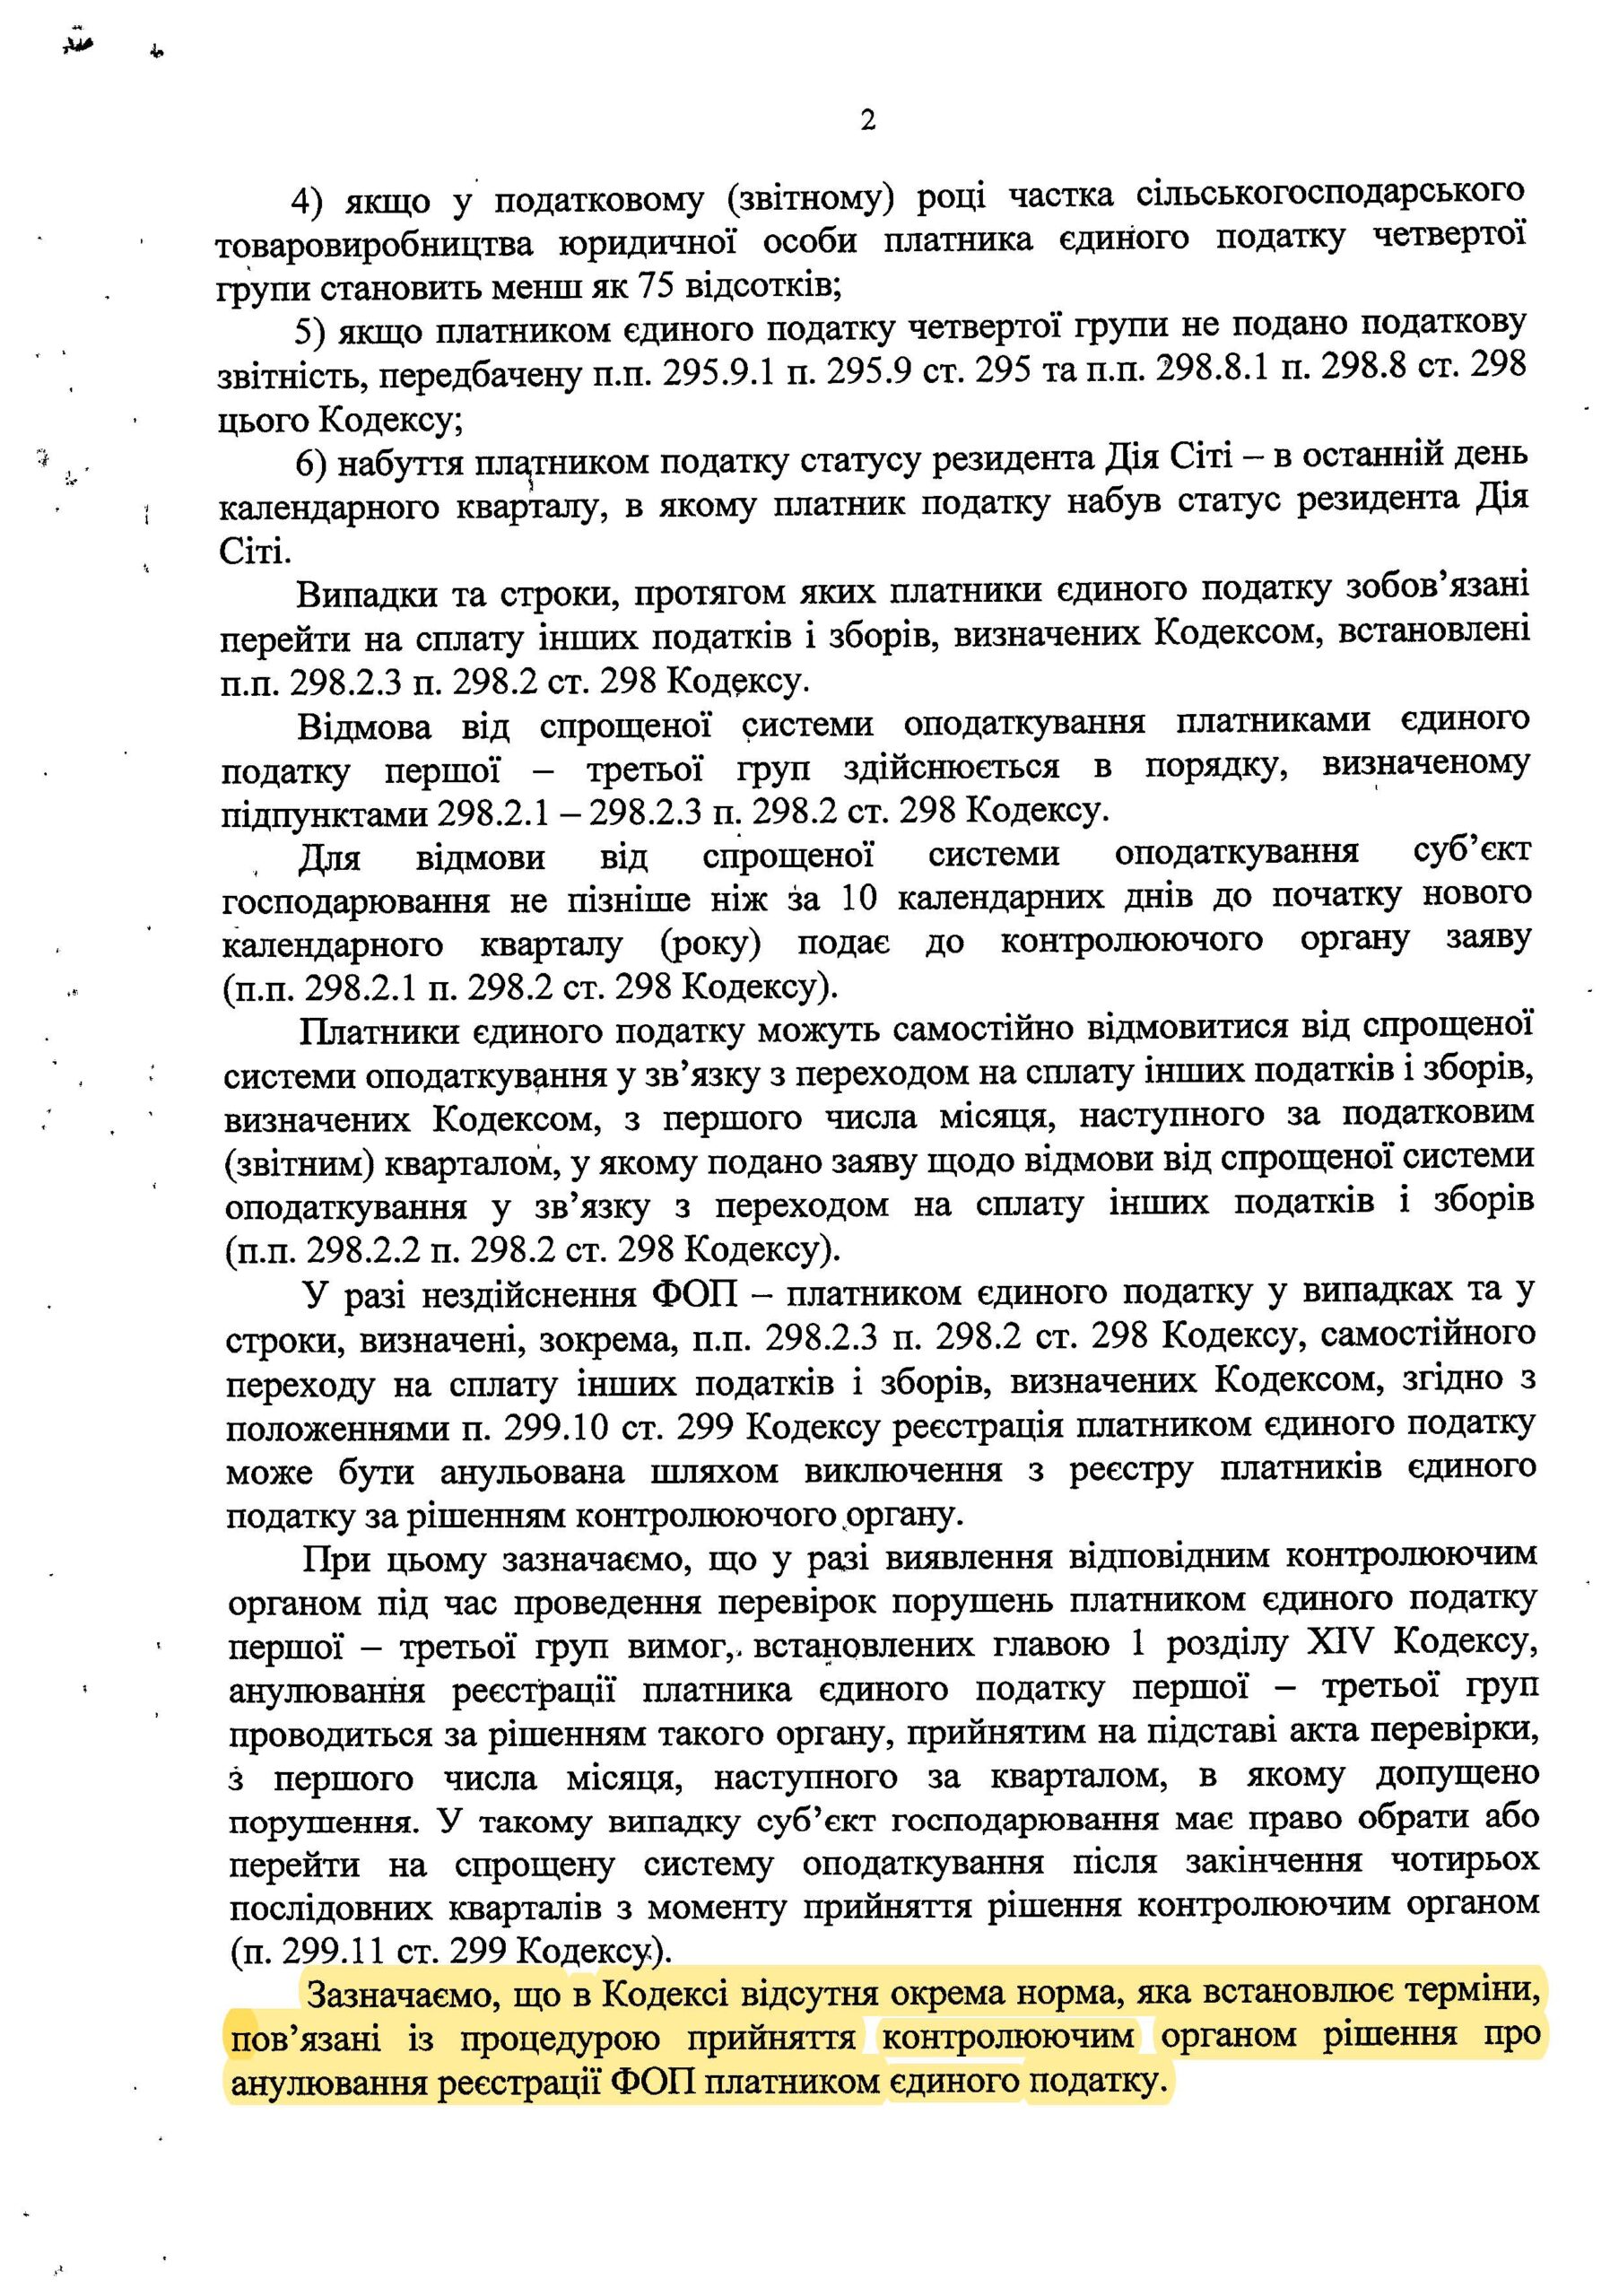
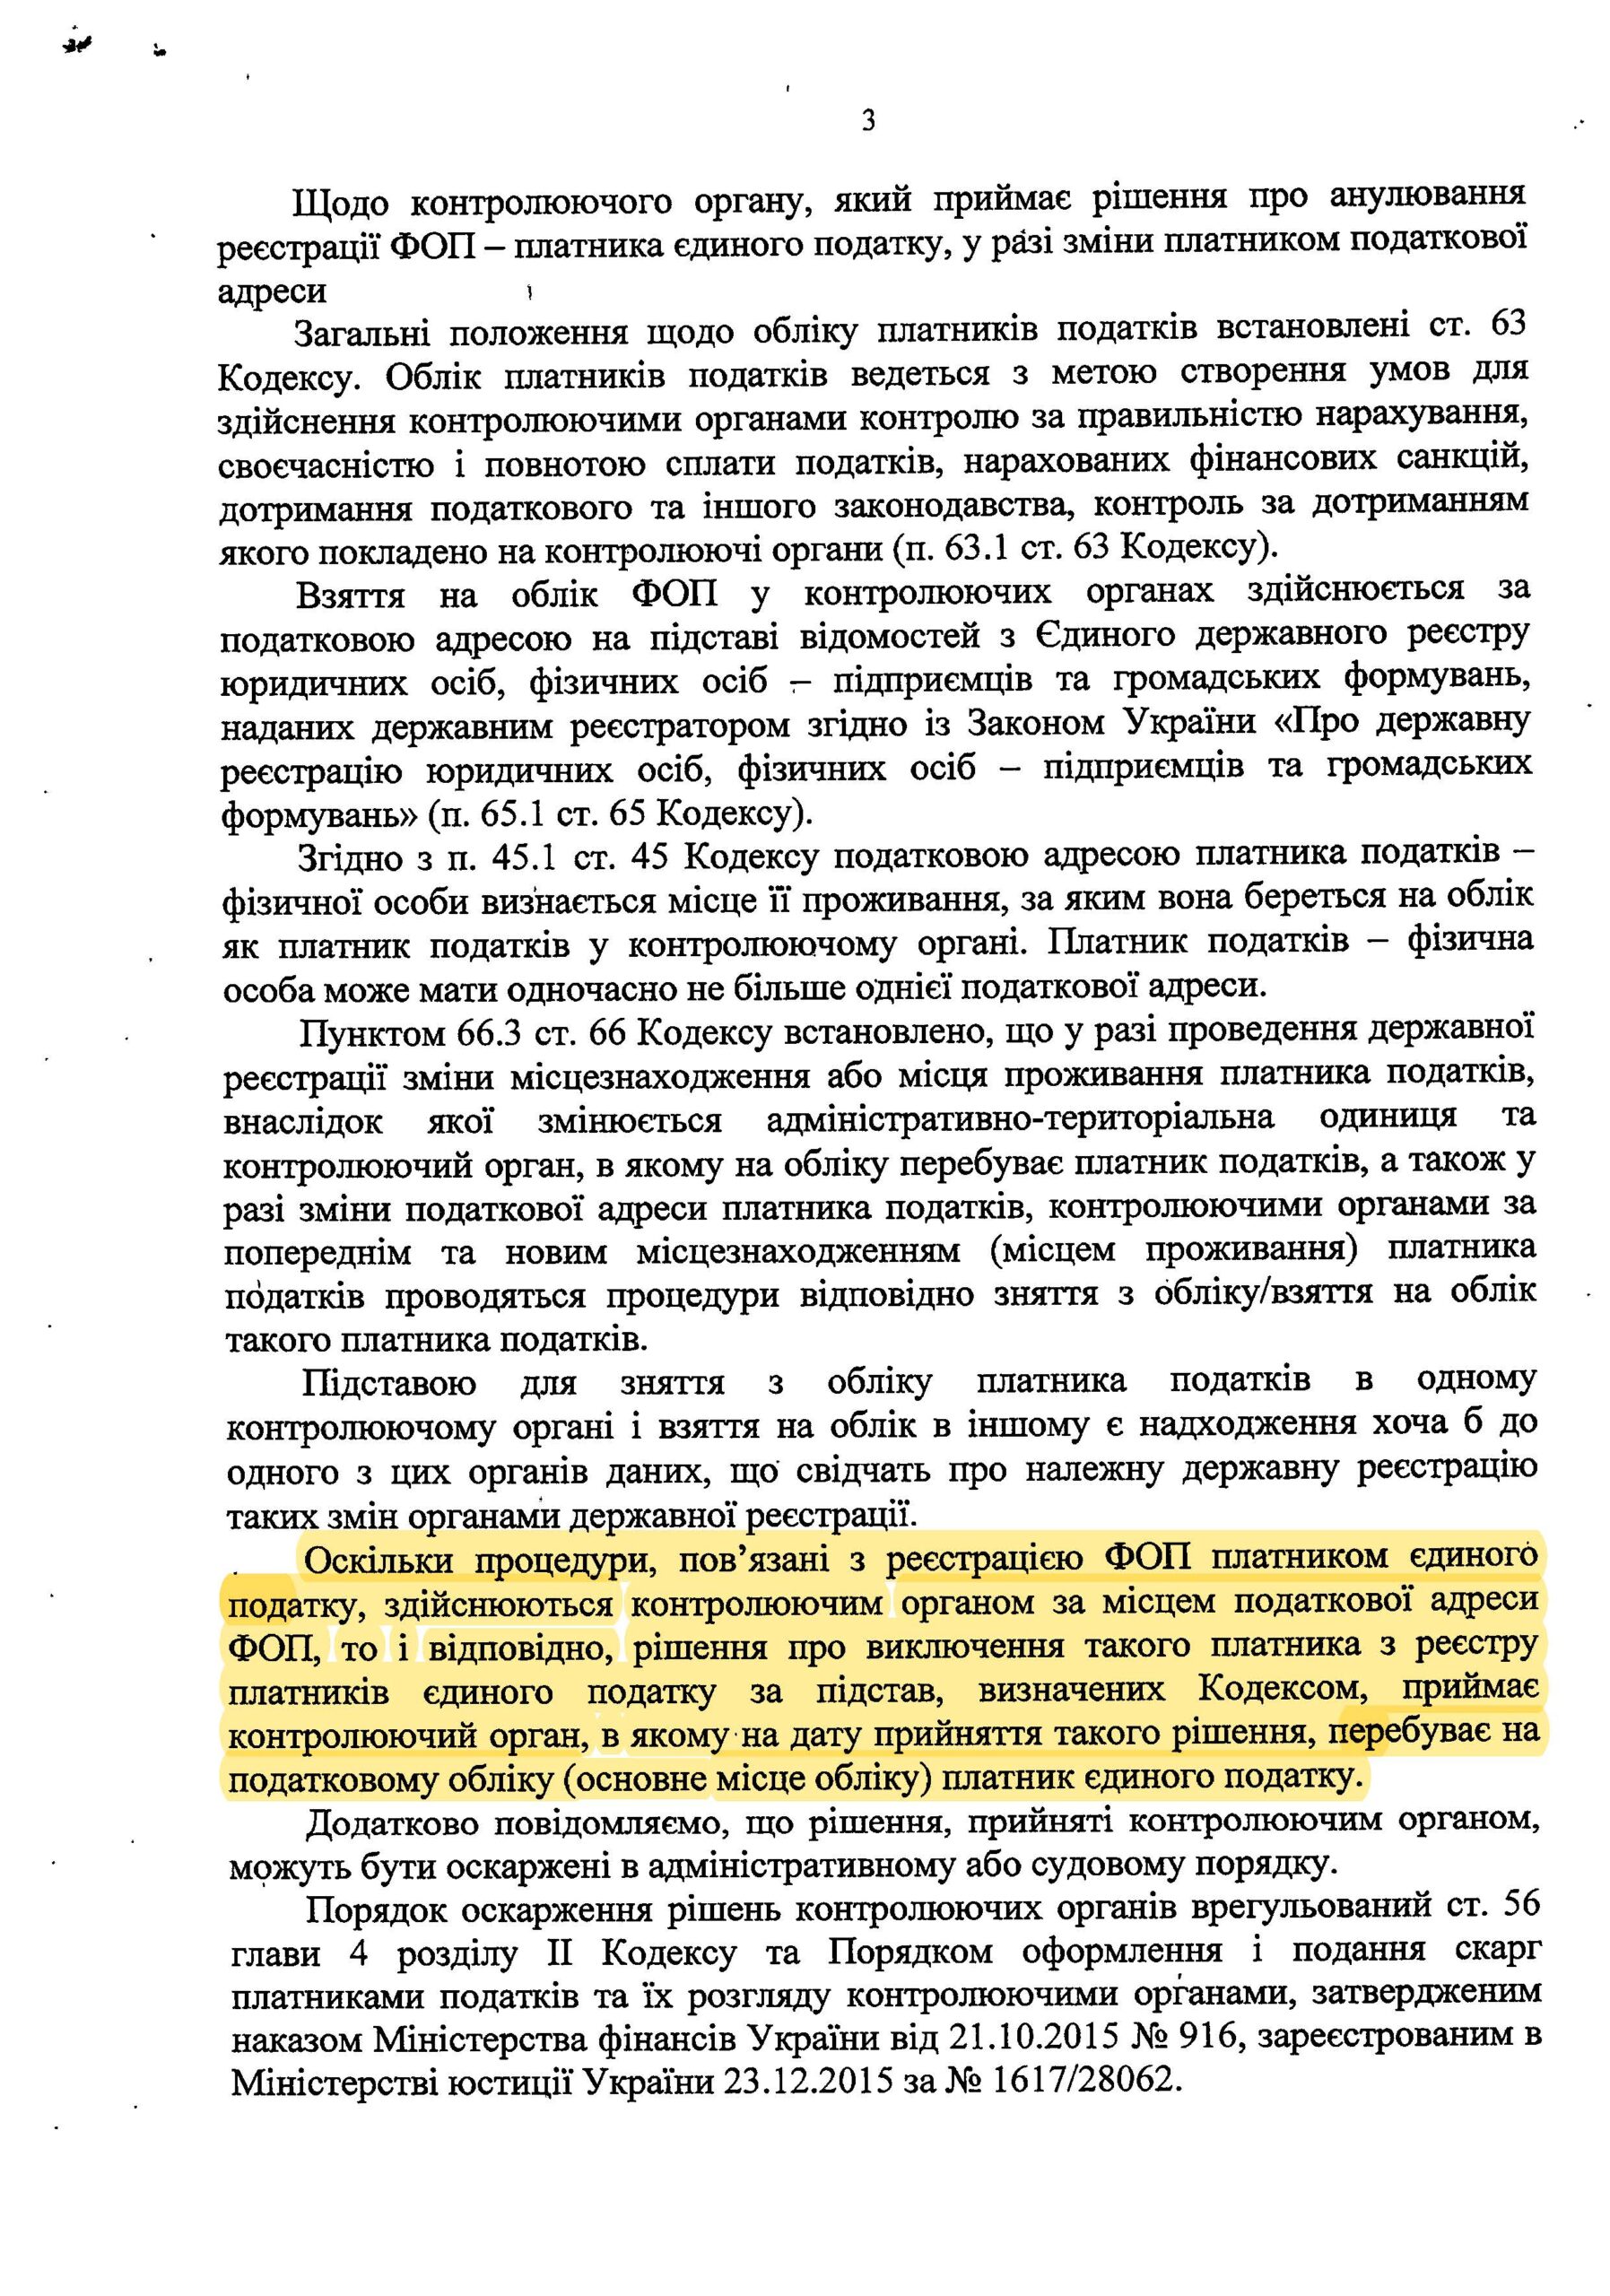
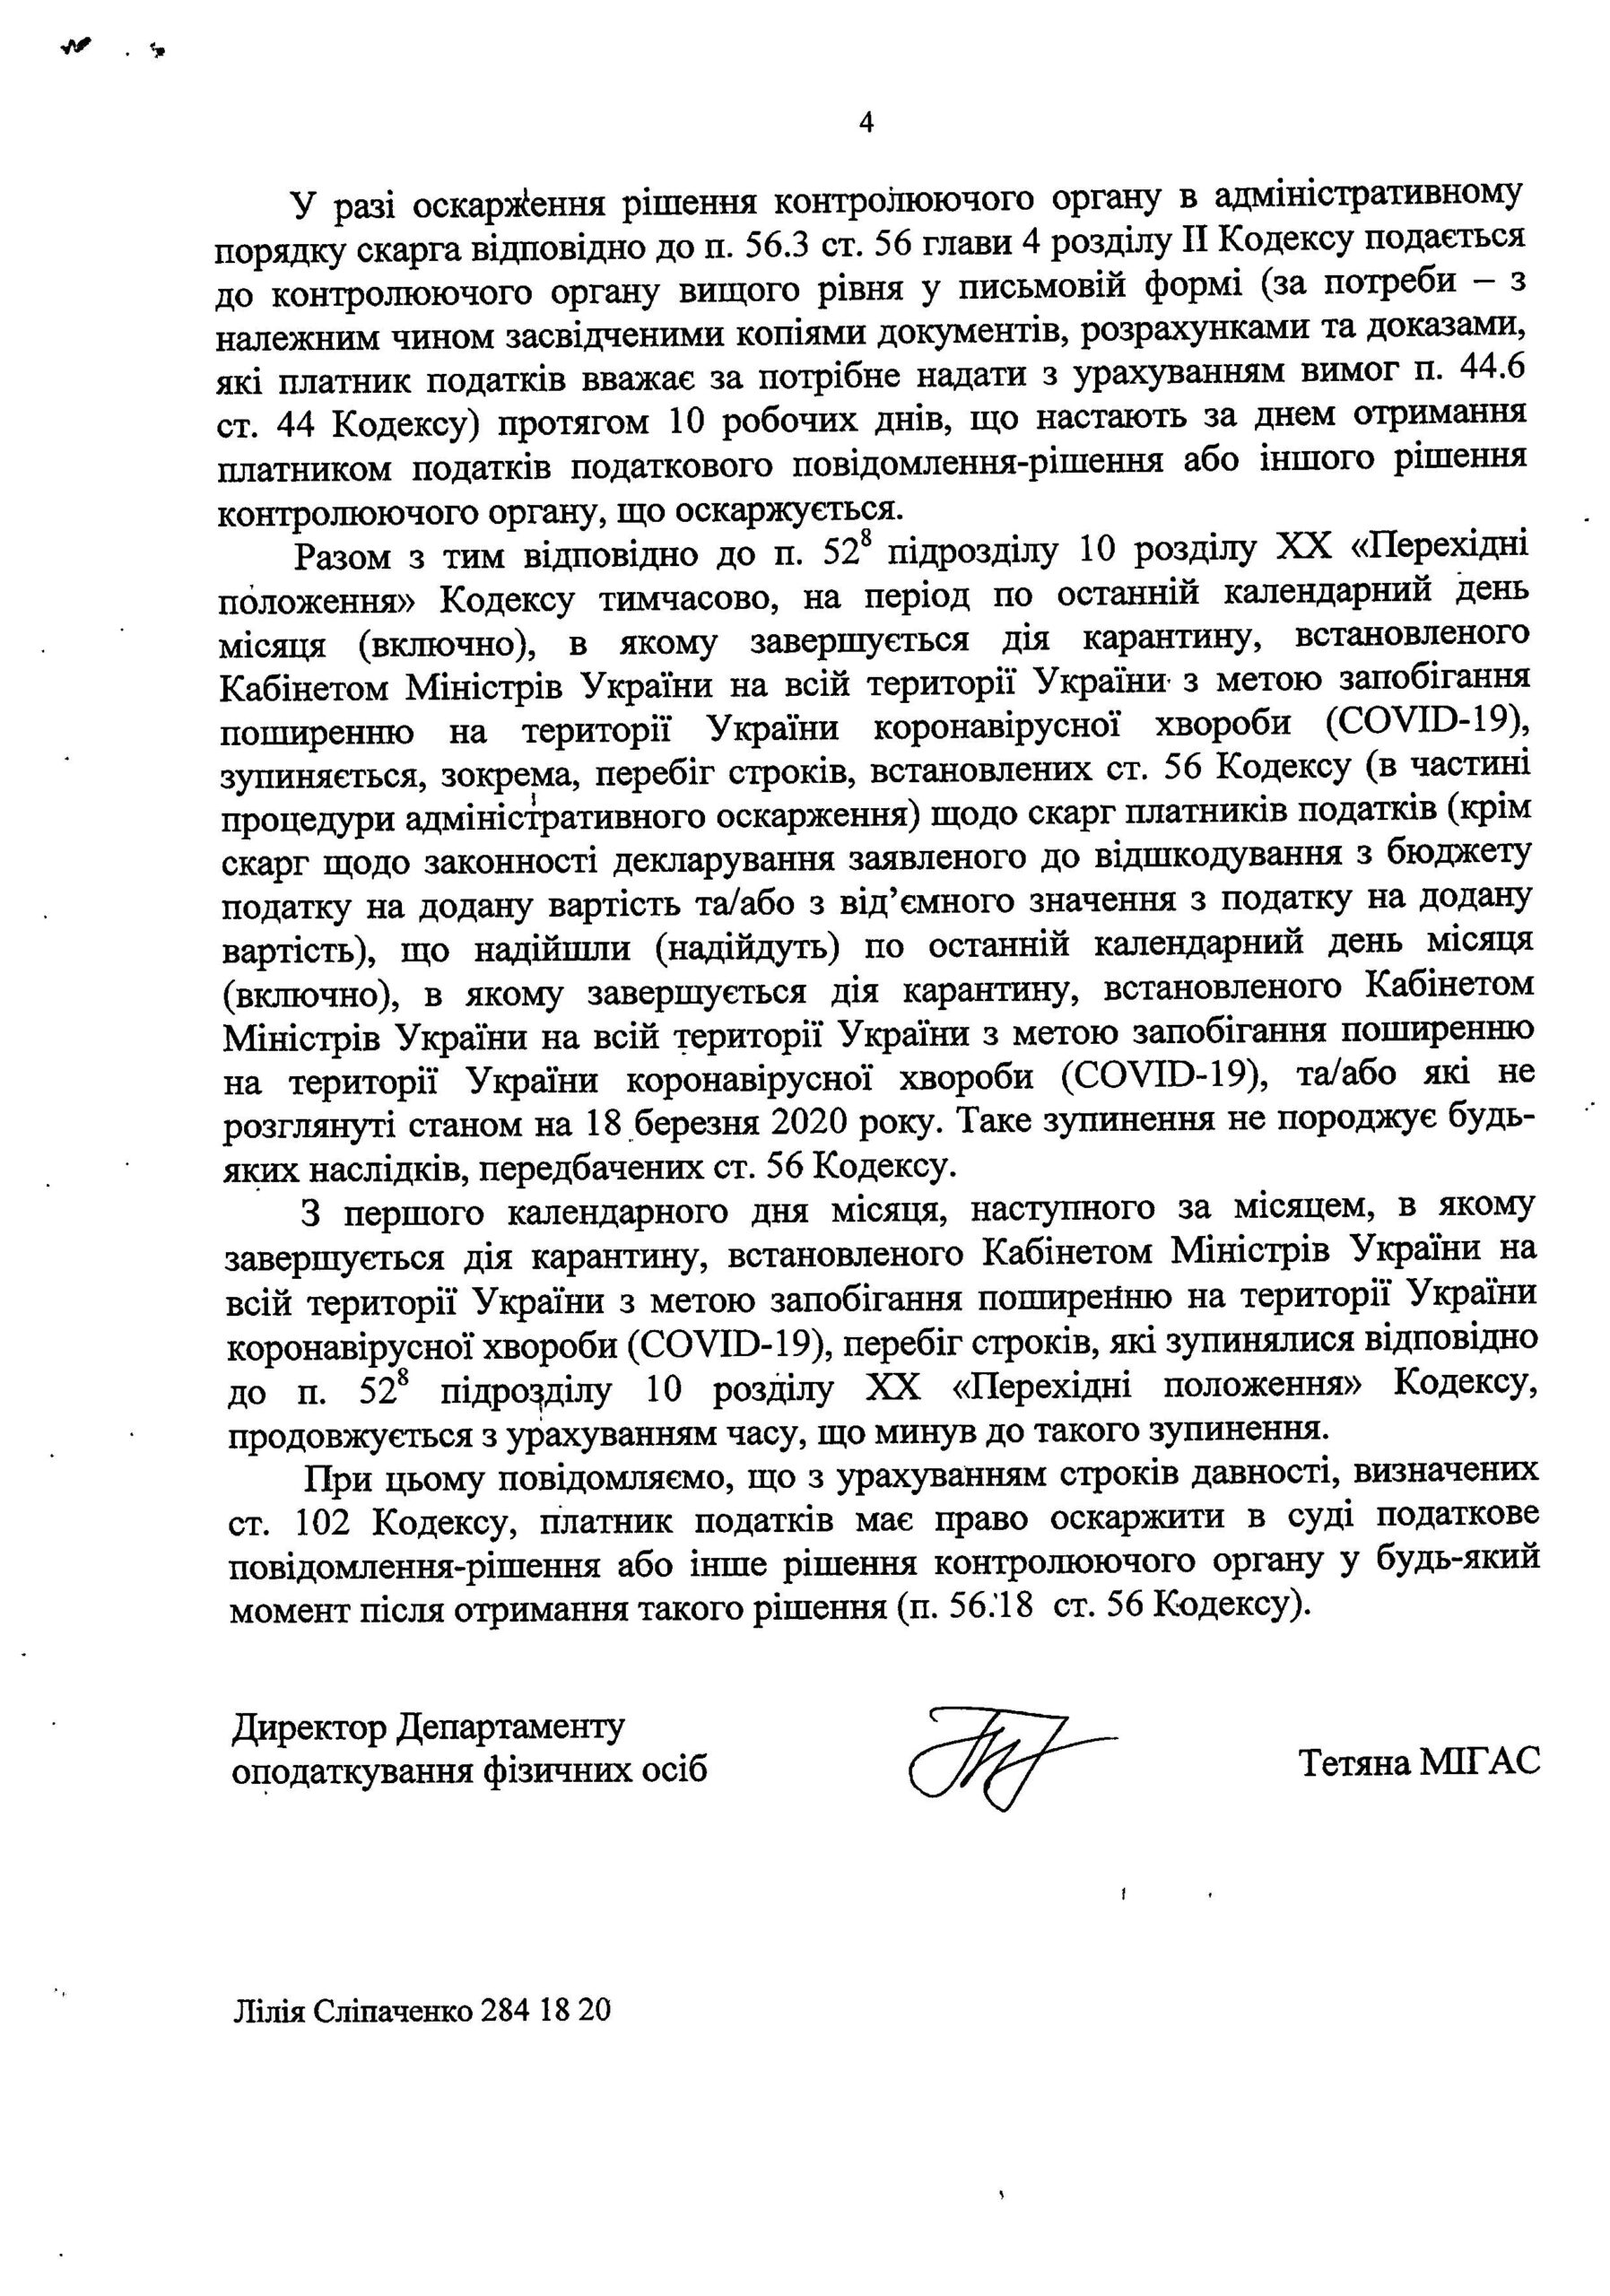
ДПС про особливості анулювання статусу платника ЄП

    На практиці спрощена система може виявитись далеко не спрощеною. Недотримання умов перебування на спрощеній системі оподаткування може мати наслідком анулювання реєстрації платника єдиного податку за рішенням податкового органу. І це може стати великою несподіванкою для суб’єкта господарювання та може мати серйозні фінансові наслідки.

    До прикладу – коли платник єдиного податку допустив існування податкового боргу у довоєнний час  у розмірі, що перевищує суму, визначену абзацом третім п. 59.1 ст. 59 ПКУ, на кожне перше число місяця протягом двох послідовних кварталів.

    ДПС в такому випадку скасовує реєстрацію платника єдиного податку з першого числа місяця, наступного за кварталом, у якому допущено порушення.

    При цьому слід звернути увагу, що Податковим кодексом України не встановлено граничного строку для прийняття податковим органом рішення про анулювання. Для зазначеного достатньо встановленого перевіркою порушення.

    Саме така позиція ДПС у роз’ясненні від 18.11.2022 №14789/6/99-00-24-01-03-06 (наведено нижче).

   Відтак, суб’єкт господарювання вважатиме, що перебуває на спрощеній системі оподаткування, однак податковий орган перерахує його доходи та податки так, як слід оподатковувати на загальній системі оподаткування.  Що може бути дуже сумно.

   Враховуючи все наведене, платнику єдиного податку слід бути належно обачним під час застосування спрощеної системи оподаткування.

Компанія Вікторія


Спори з органами місцевого самоврядування: КСУ, ВС КАС, ЄСПЛ

   Адвокатським Об’єднанням «ЗАХІДНА ПРАВОЗАХИСНА ГРУПА» – партнером Компанії “Вікторія” – проведено успішний захист інтересів клієнта в спорі з органом місцевого самоврядування у справі http://www.reyestr.court.gov.ua/Review/85202408
   В основу обґрунтування позову було покладено наступне.

ПОЗИЦІЯ КОНСТИТУЦІЙНОГО СУДУ УКРАЇНИ

   Органи місцевого самоврядування не можуть скасовувати свої попередні рішення, вносити до них зміни, якщо відповідно до приписів цих рішень виникли правовідносини, пов`язані з реалізацією певних суб`єктивних прав та охоронюваних законом інтересів, і суб`єкти цих правовідносин заперечують проти їх зміни чи припинення.
    Саме така правова позиція викладена в Рішенні № 7-рп/2009 Конституційного Суду України.
   Ненормативні правові акти місцевого самоврядування є актами одноразового застосування, вичерпують свою дію фактом їхнього виконання, а тому вони не можуть бути скасовані чи змінені органом місцевого самоврядування після їх виконання.

ПРАКТИКА ЄВРОПЕЙСЬКОГО СУДУ З ПРАВ ЛЮДИНИ

   Відповідно до статей 1 та 17 Закону України «Про виконання рішень та застосування практики Європейського суду з прав людини» суди застосовують як джерело права при розгляді справ положення Конвенції про захист прав людини і основоположних свобод та протоколів до неї, а також практику Європейського суду з прав людини та Європейської комісії з прав людини.
   Одним із суттєвих елементів принципу верховенства права є принцип юридичної визначеності. Цей принцип має різні прояви. Зокрема, він є одним з визначальних принципів «доброго врядування» і «належної адміністрації» (встановлення процедури і її дотримання), частково співпадає з принципом законності (чіткість і передбачуваність закону, вимоги до «якості» закону).
   Так, у пунктах 70-71 рішення по справі «Рисовський проти України» (29979/04) Європейський Суд з прав людини, аналізуючи відповідність мотивування Конвенції, підкреслює особливу важливість принципу «належного урядування», зазначивши, що цей принцип передбачає, що у разі, коли йдеться про питання загального інтересу, зокрема, якщо справа впливає на такі основоположні права людини, як майнові права, державні органи повинні діяти вчасно та в належний і якомога послідовніший спосіб (рішення у справах «Беєлер проти Італії» (Beyeler v. Italy), № 33202/96, пункт 120, «Онер’їлдіз проти Туреччини» (Oneryildiz v. Turkey), № 48939/99, пункт 128, «Megadat.com S.r.l. проти Молдови» (Megadat.com S.r.l. v. Moldova), № 21151/04, пункту 72, «Москаль проти Польщі» (Moskal v. Poland), № 10373/05, пункту 51). Зокрема, на державні органи покладено обов’язок запровадити внутрішні процедури, які посилять прозорість і ясність їхніх дій, мінімізують ризик помилок (див., наприклад, рішення у справах «Лелас проти Хорватії» (Lelas v. Croatia), заява № 55555/08, пункт 74, від 20 травня 2010 року, і «Тошкуце та інші проти Румунії» (Toscuta and Others v. Romania), заява № 36900/03, пункт 37) і сприятимуть юридичній визначеності у цивільних правовідносинах, які зачіпають майнові інтереси (див. зазначені вище рішення у справах «Онер’їлдіз проти Туреччини» (Oneryildiz v. Turkey), пункт 128, та «Беєлер проти Італії» (Beyeler v. Italy), пункт 119).
Принцип «належного урядування», як правило, не повинен перешкоджати державним органам виправляти випадкові помилки, навіть ті, причиною яких є їхня власна недбалість (див. зазначене вище рішення у справі «Москаль проти Польщі» (Moskal v. Poland), № 10373/05, пункт 73). Будь-яка інша позиція була б рівнозначною, inter alia, санкціонуванню неналежного розподілу обмежених державних ресурсів, що саме по собі суперечило б загальним інтересам (там само). З іншого боку, потреба виправити минулу «помилку» не повинна непропорційним чином втручатися в нове право, набуте особою, яка покладалася на легітимність добросовісних дій державного органу (рішення у справі «Пінкова та Пінк проти Чеської Республіки» (Pincova and Pine v. the Czech Republic), № 36548/97, пункт 58). Іншими словами, державні органи, які не впроваджують або не дотримуються своїх власних процедур, не повинні мати можливість отримувати вигоду від своїх протиправних дій або уникати виконання своїх обов’язків (див. зазначене вище рішення у справі «Лелас проти Хорватії» (Lelas v. Croatia), пункту 74). Ризик будь-якої помилки державного органу повинен покладатися на саму державу, а помилки не можуть виправлятися за рахунок осіб, яких вони стосуються (рішення у справах «Пінкова та Пінк проти Чеської Республіки» (Pincova and Pine v. the Czech Republic), пункту 58, «Ґаші проти Хорватії» (Gashi v. Croatia), № 32457/05, пункту 40, «Трґо проти Хорватії» (Trgo v. Croatia), № 35298/04, пункту 67). У контексті скасування помилково наданого права на майно принцип «належного урядування» може не лише покладати на державні органи обов’язок діяти невідкладно, виправляючи свою помилку (наприклад, рішення у справі «Москаль проти Польщі» (Moskal v. Poland), пункту 69), а й потребувати виплати відповідної компенсації чи іншого виду належного відшкодування колишньому добросовісному власникові (зазначені вище рішення у справах «Пінкова та Пінк проти Чеської Республіки» (Pincova and Pine v. the Czech Republic), пункт 53 та «Тошкуце та інші проти Румунії» (Toscuta and Others v. Romania), пункт 38).
   Як зазначив Європейський суд у справі Yvone van Duyn v. Home Office, принцип правової визначеності означає, що зацікавлені особи повинні мати змогу покладатись на зобов’язання, взяті державою, навіть якщо такі зобов’язання містяться в законодавчому акті, якій загалом не має автоматичної прямої дії.
   Згідно положення Висновку № 11 (2008) Консультативної ради європейських суддів щодо якості судових рішень (пункти 32-41), в якому, серед іншого, звертається увага на те, що усі судові рішення повинні бути обґрунтованими, зрозумілими, викладеними чіткою і простою мовою і це є необхідною передумовою розуміння рішення сторонами та громадськістю; у викладі підстав для прийняття рішення необхідно дати відповідь на доречні аргументи та доводи сторін, здатні вплинути на вирішення спору; виклад підстав для прийняття рішення не повинен неодмінно бути довгим, оскільки необхідно знайти належний баланс між стислістю та правильним розумінням ухваленого рішення; обов’язок суддів наводити підстави для своїх рішень не означає необхідності відповідати на кожен аргумент заявника на підтримку кожної підстави захисту; обсяг цього обов’язку суду може змінюватися залежно від характеру рішення.
   При цьому, зазначений Висновок також акцентує увагу на тому, що згідно з практикою Європейського суду з прав людини очікуваний обсяг обґрунтування залежить від різних доводів, що їх може наводити кожна зі сторін, а також від різних правових положень, звичаїв та доктринальних принципів, а крім того, ще й від різних практик підготовки та представлення рішень у різних країнах.
   Згідно позиції Європейського суду з прав людини (в аспекті оцінки аргументів учасників справи у касаційному провадженні), сформованої, зокрема, у справах «Салов проти України» (заява № 65518/01; від 6 вересня 2005 року; пункт 89), «Проніна проти України» (заява № 63566/00; 18 липня 2006 року; пункт 23) та «Серявін та інші проти України» (заява № 4909/04; від 10 лютого 2010 року; пункт 58): принцип, пов’язаний з належним здійсненням правосуддя, передбачає, що у рішеннях судів та інших органів з вирішення спорів мають бути належним чином зазначені підстави, на яких вони ґрунтуються; хоча пункт 1 статті 6 Конвенції зобов’язує суди обґрунтовувати свої рішення, його не можна тлумачити як такий, що вимагає детальної відповіді на кожен аргумент; міра, до якої суд має виконати обов’язок щодо обґрунтування рішення, може бути різною в залежності від характеру рішення (див. рішення у справі «Руїс Торіха проти Іспанії» (Ruiz Torija v. Spain) серія A. 303-A; 09 грудня 1994 року, пункт 29).
   З урахуванням положень п. 25 Рішення Європейського суду з прав людини у справі «Проніна проти України» (Заява N 63566/00) від 18 липня 2006 року суд зобов’язаний оцінити кожен специфічний, доречний та важливий аргумент, а інакше суд не виконає свої зобов’язання щодо пункту 1 статті 6 Конвенції про захист прав людини і основоположних свобод (ратифікованої Законом України № 475/97-ВР від 17.07.97р).


ПРАКТИКА КАС ВС У ПОДІБНИХ СПРАВАХ

   У подібній справі (справа №803/815/17, адміністративне провадження №К/9901/2544/17), Верховний Суд у складі колегії суддів Касаційного адміністративного суду задовольнив касаційну скаргу скаржника в справі скасування рішення щодо містобудівних умов та обмежень забудови земельної ділянки.
   Аналогічно, у подібній справі №823/1159/17, адміністративне провадження №К/9901/20/19, K/9901/69397/18, Верховний Суд у складі колегії суддів Касаційного адміністративного суду задовольнив касаційну скаргу скаржника в справі скасування рішення щодо містобудівних умов та обмежень забудови земельної ділянки.
   У подібній справі №686/22674/15-а, адміністративне провадження №К/9901/4751/18 Верховний Суд у складі колегії суддів Касаційного адміністративного суду задовольнив касаційну скаргу скаржника в справі скасування рішення щодо містобудівних умов та обмежень забудови земельної ділянки.


Компанія Вікторія

Компанія Вікторія – офіційний дилер  продуктів ipLex в Україні  пропонує:

ПРОДУКТИ ipLex                                  ЗАМОВИТИ ON-LINE


Бухгалтерский аутсорсинг и аутстаффинг для ИТ-компаний, ИТ-фрилансеров, программистов со статусом предпринимателей

   Компания “Виктория” предлагает ИТ-компаниям, ИТ-фрилансерам, программистам со статусом предпринимателей или без такового полный, качественное сопровождение налогового и бухгалтерского учета. Данное направление является одним из профильных для нашей Компании.

   Обслуживание предполагает взятие нашей Компанией на себя полной ответственности за Ваш бухгалтерский (налоговый) учет. При необходимости разработаем оптимальную модель налогообложения, учета и отчетности. В Вашем распоряжении будут мощные и качественные инструменты аусторсинга, аутстаффинга. Генерируем электронные ключи для подписания отчетности и т.п. При необходимости, также, зарегистрируем Ваш бизнес и наладим бизнес-модель.

   Специалисты Компании (а это опытные бухгалтера, юристы) создадут Вам условия свободы от общения с фискальными, контролирующими органами. Абсолютно не имеет значения, насколько Вы реально отдаленные от наших офисов. Для получения качественных услуг Вам не нужно выходить из Вашего офиса – все учетные функции, юридическое сопровождение будет организовано нашими специалистами благодаря современным возможностями общения и обмена информацией (e-mail, е-документооборот, телефонная связь, а в крайнем случае – курьерской почтой).

   Стоимость обслуживания удовлетворит своей демократичностью. Принцип – оплата за реальную работу.

   В случае, если у Вас возникнут вопросы о возможности обслуживания, стоимости других условиях – обращайтесь:

тел .: +38 095 595 7777

или e-mail: office@vg.ua

Компания “Виктория”


Бухгалтерский аутсорсинг и аутстаффинг для ИТ-компаний, ИТ-фрилансеров, программистов со статусом предпринимателей

   Компания “Виктория” предлагает ИТ-компаниям, ИТ-фрилансерам, программистам со статусом предпринимателей или без такового полное, качественное сопровождение налогового и бухгалтерского учета. Данное направление является одним из профильных для нашей Компании.

   Обслуживание предполагает взятие нашей Компанией на себя полной ответственности за Ваш бухгалтерский (налоговый) учет. При необходимости разработаем оптимальную модель налогообложения, учета и отчетности. В Вашем распоряжении будут мощные и качественные инструменты аусторсинга, аутстаффинга. Генерируем электронные ключи для подписания отчетности и т.п. При необходимости, зарегистрируем Ваш бизнес и наладим бизнес-модель.

   Специалисты Компании (а это опытные бухгалтера, юристы) создадут Вам условия свободы от общения с фискальными, контролирующими органами. Абсолютно не имеет значения, насколько Вы реально отдаленные от наших офисов. Для получения качественных услуг Вам не нужно выходить из Вашего офиса – все учетные функции, юридическое сопровождение будет организовано нашими специалистами с современными возможностями общения и обмена информацией (e-mail, е-документооборот, телефонная связь, а в крайнем случае – курьерская почта).

   Стоимость обслуживания удовлетворит своей демократичностью. Принцип – оплата реальную работу.

   В случае, если у Вас возникнут вопросы о возможности обслуживания, стоимости других условиях – обращайтесь:

тел .: +38 095 595 7777

или e-mail: office@vg.ua

Компания “Виктория”