Реєстрація ФОП та послуги підприємцям з податкового обліку

У кожного, хто започатковує власну справу, виникають запитання:

– що краще — підприємець чи підприємство?

– що краще —  спрощена система оподаткування чи загальна? А чи можна взагалі бути на спрощеній системі за напрямками діяльності, що плануються здійснюватись?

– що краще — мати печатку чи обходитись без? А які потрібно дозволи та ліцензії?

– а що дешевше?..

і ще багато, багато інших аналогічних запитань.

   Так, справді, перед офіційною частиною потрібна правильна відповідь на кожне вищенаведене запитання. Справедливо відзначити, що регуляторне поле надзвичайно часто змінюється. А тому вам можуть знадобитись послуги Компанії “Вікторія” – від надання послуг з реєстрації підприємця і до подальшого супроводу податкового обліку.

   Наша компанія надає такі послуги з 2007 року. На даний час на обслуговуванні компанії перебуває понад 500 підприємців. Головне кредо в стосунках з нашими клієнтами — це Відповідальність, Вдосконаленість, Впевненість.

   Компанія “Вікторія” може стати вашим надійним порадником та помічником: як з питань реєстрації, так і з питань обліку й звітності.

Для обговорення умов реєстрації, обслуговування звертайтесь за телефоном:

+38 095 595 7777

або ж адресуйте свої запитання на електронну пошту office@vicorija.ua

Ціни на послуги вас приємно здивують!

Компанія “Вікторія”


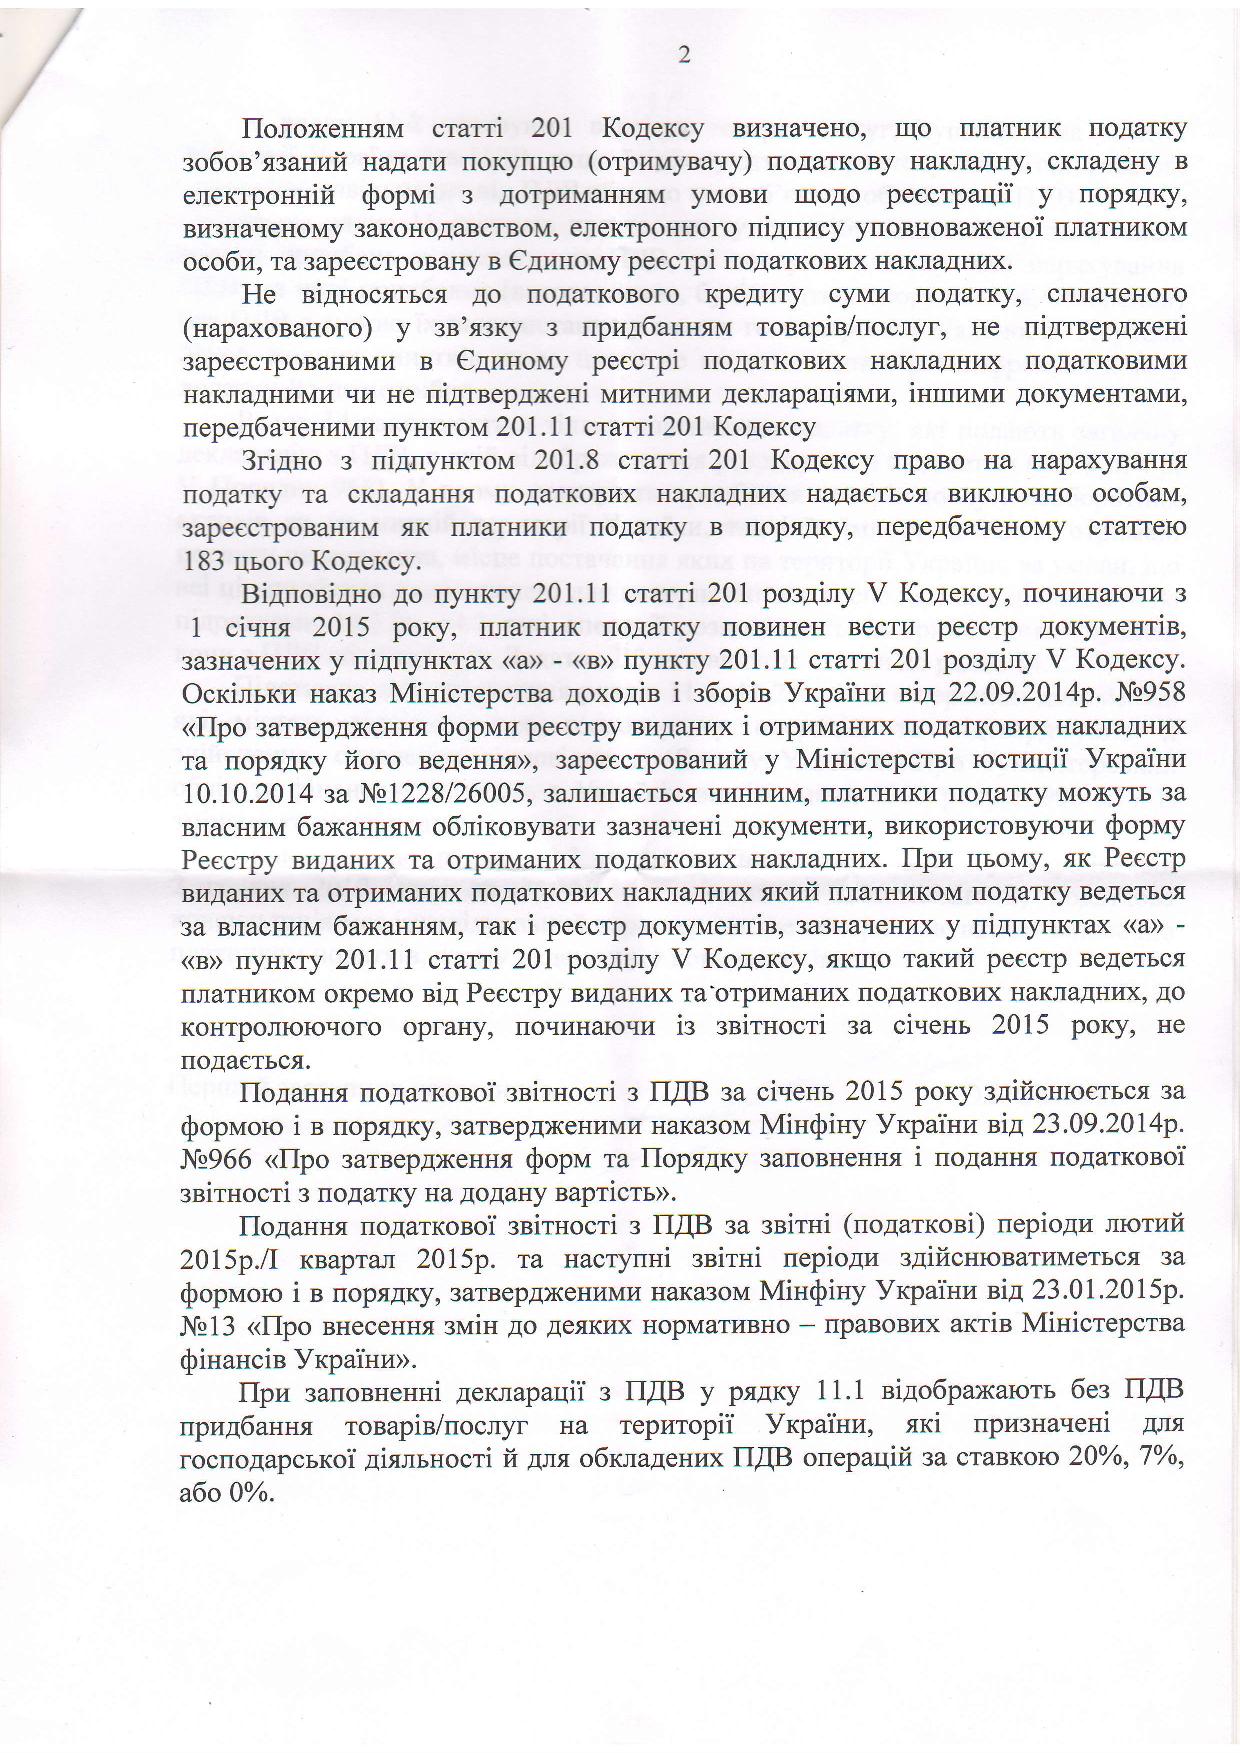
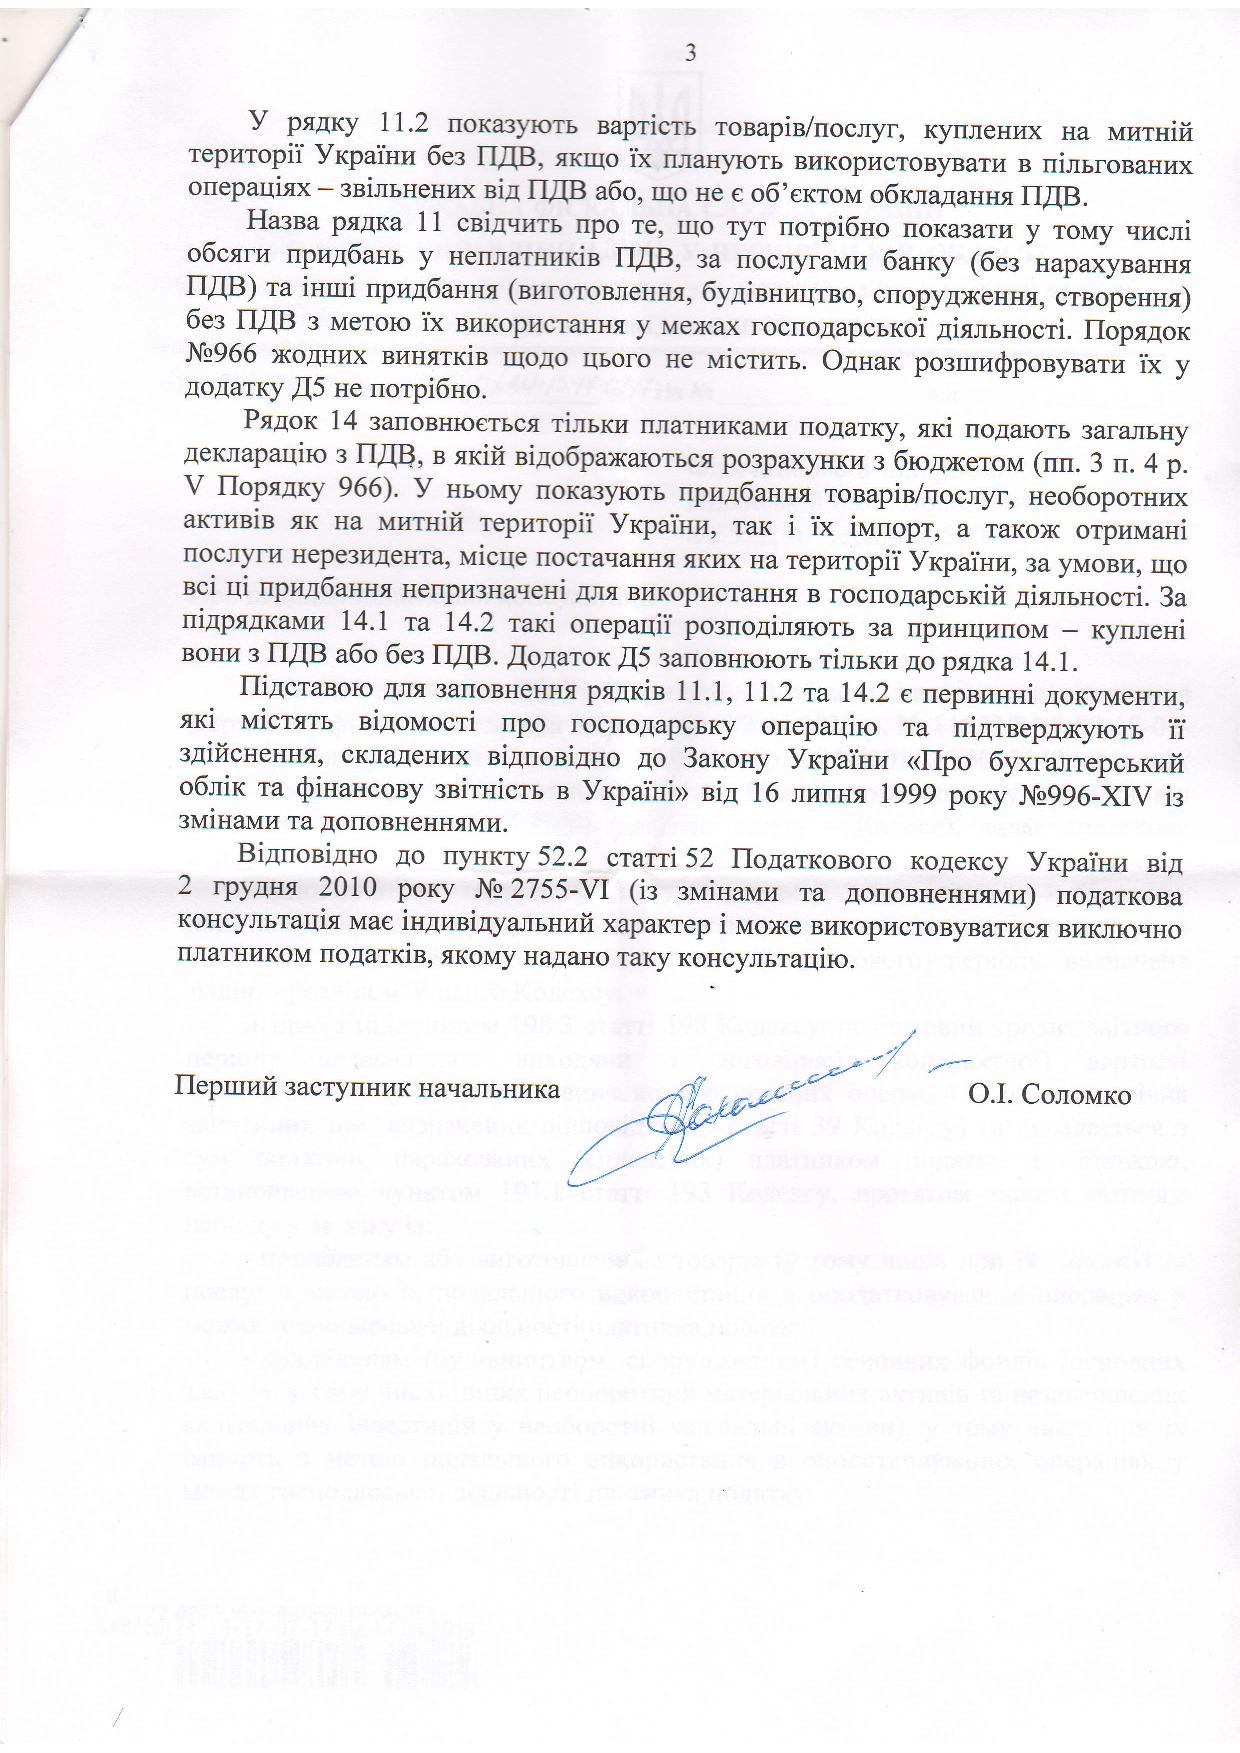
Документальне підтвердження при заповненні рядків 11.1, 11.2 та 14.2 декларації з ПДВ

   Відповідно до пункту 4 розділу V Порядку заповнення і подання податкової звітності з податку на додану вартість, затвердженого наказом Мінфіну від 23.09.2014 № 966, операції з придбання товарів/послуг на митній території України у неплатників ПДВ включаються до розділу II «Податковий кредит».

     При цьому рядок 11 декларації з ПДВ відображає придбання (виготовлення, будівництво, спорудження, створення) без податку на додану вартість на митній території України товарів/послуг та необоротних активів із метою їх використання у межах господарської діяльності платника податку для здійснення операцій, які:

– підлягають оподаткуванню за основною ставкою, ставкою 7% та нульовою ставкою (рядок 11.1);

– не є об’єктом оподаткування, та/або звільнені від оподаткування, та/або не оподатковуються (рядок 11.2).

   Рядок 14 декларації відображає придбання (виготовлення, будівництво, спорудження, створення) товарів/послуг та необоротних активів на митній території України, ввезення на митну територію України товарів, необоротних активів та отримання від нерезидента на митній території України послуг, які не призначаються для їх використання у господарській діяльності, а саме — без податку на додану вартість (рядок.14.2).

   Тобто залежно від того, які операції здійснює платник ПДВ — покупець, придбання товарів/послуг без ПДВ із метою їх використання у межах господарської діяльності відображаються у рядках 11.1 або 11.2 відповідно. Якщо здійснюється придбання товарів/послуг без ПДВ, які не призначаються для їх використання у господарській діяльності, таке придбання відображається у рядку 14.2 декларації.

            Виникають наступні запитання:

  1. Які первинні документи є підставою для заповнення рядків 11.1, 11.2 чи 14.2 податкової декларації з ПДВ та чи потрібно вносити ці документи в Реєстр первинних документів? Чи повинні дані документи бути в електронній формі?
  2. Як відобразити придбання від неплатника ПДВ, якщо на момент придбання товарів невизначено їх подальше призначення або частина використовуватиметься в господарській діяльності, а частина призначена для подальшої реалізації (не призначаються для їх використання у господарській діяльності)?

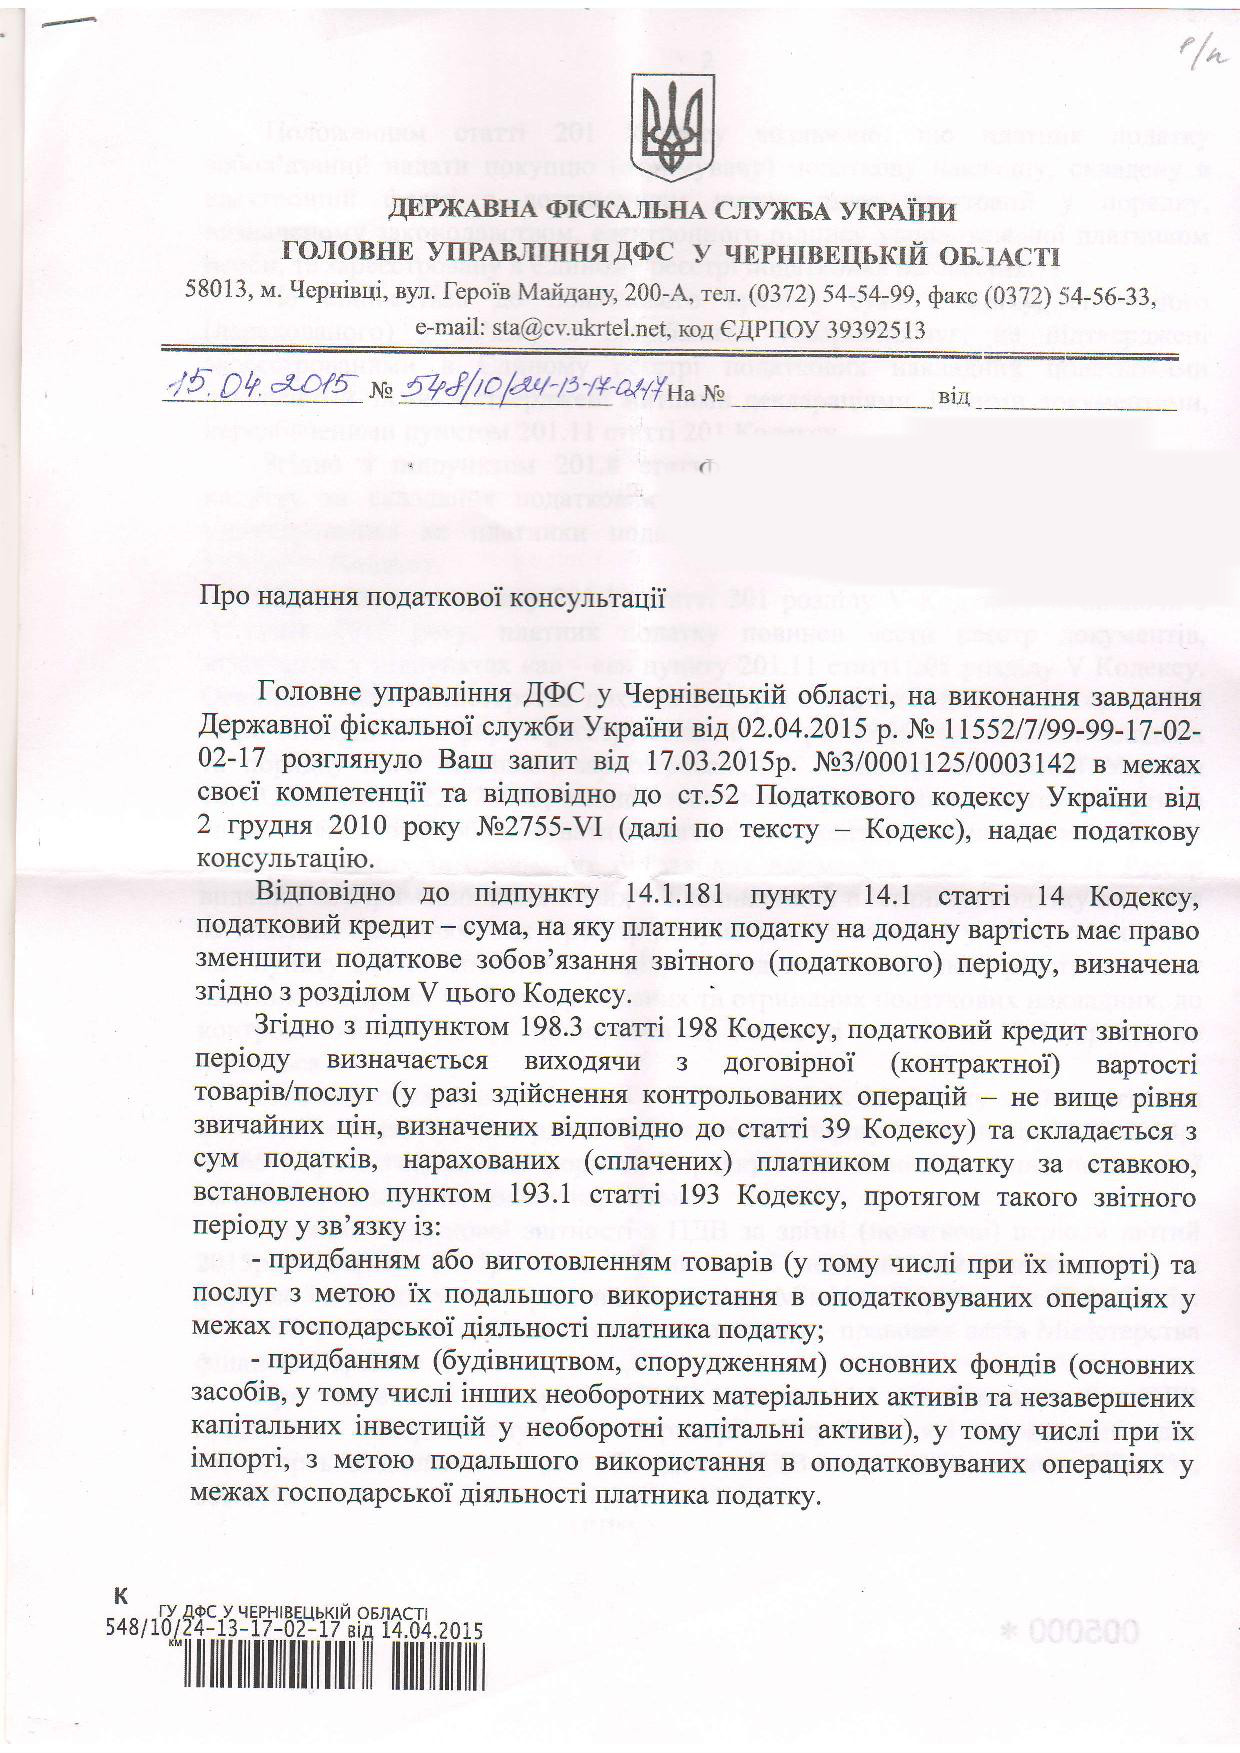
Відповідь Регіонального управління ДФСУ – лист від 15.04.2015р. №548/10/24-13-17-0217 подаємо нижче.

лист від 15.04.2015р. №548/10/24-13-17-0217

лист від 15.04.2015р. №548/10/24-13-17-0217

Document-page-003

Компанія «Вікторія»


Аванси, податкова накладна та податковий облік ПДВ

   Згідно п. 201.7 Податкового кодексу України податкову накладну складають, зокрема, на суму коштів, що надійшли на поточний рахунок як попередня оплата (аванс).

   Однак у графі 3 податкової накладної “Номенклатура товарів/послуг продавця” не можна робити запис “передоплата за договором”, “авансовий платіж” чи інший подібний.
   З практичної сторони виникає запитання: як співставити номенклатуру товару в податковій накладній та отриману суму авансу, якщо частина товару (окреме устаткування) немає відокремленої вартості, а оплата за такий товар здійснюється впродовж декількох податкових періодів.
   Регіональним управлінням Міндоходів надано відповідь від 07.07.2014р. №977/10/24-13-17-01-22:

Роз'яснення Міндоходів

Роз'яснення Міндоходів
Департамент бухгалтерського обліку
Компанії «Вікторія»


Окремі питання формування Реєстру податкових накладних

   Компанією «Вікторія» ініційовано запит та отримано відповідь щодо окремих питань заповнення Реєстру виданих та отриманих податкових накладних (далі – Реєстр) . Зокрема, податковому органу поставлено наступні запитання:

  1. Як потрібно заповнювати графу 6 «Індивідуальний податковий номер» (далі – ІПН) Розділу I «Видані податкові накладні» Реєстру та Розділ I «Податкові зобов’язання» Додатку 5 до Декларації, у випадку складання ПН по покупцю, який не зареєстрований як платник податку?
  2. Як потрібно реєструвати господарську операцію в Розділі II «Податковий кредит» Реєстру та, відповідно, Розділі II «Податковий кредит» Додатку 5 Декларації у випадку отримання товарів/послуг від продавця, який не зареєстрований як платник податку?    
  3. Яка передбачена відповідальність за недостовірне заповнення графи 6 «ІПН» Розділу I, графи 7 «ІПН» Розділу 2 Реєстру і графи 2 «ІПН» Розділу 1, 2 Декларації у випадках, що вище зазначені?                       


Управлінням Міндоходів надано відповідь (податкову консультацію від 02.07.2014р. №947/10/24-13-15-0213-11 з детальними роз’ясненнями по кожному з поставлених питань. Відповідь подаємо нижче.

 Податкова консультація

 Податкова консультація №2

Податкова консультація №3

Департамент бухгалтерського обліку             

Компанії «Вікторія»


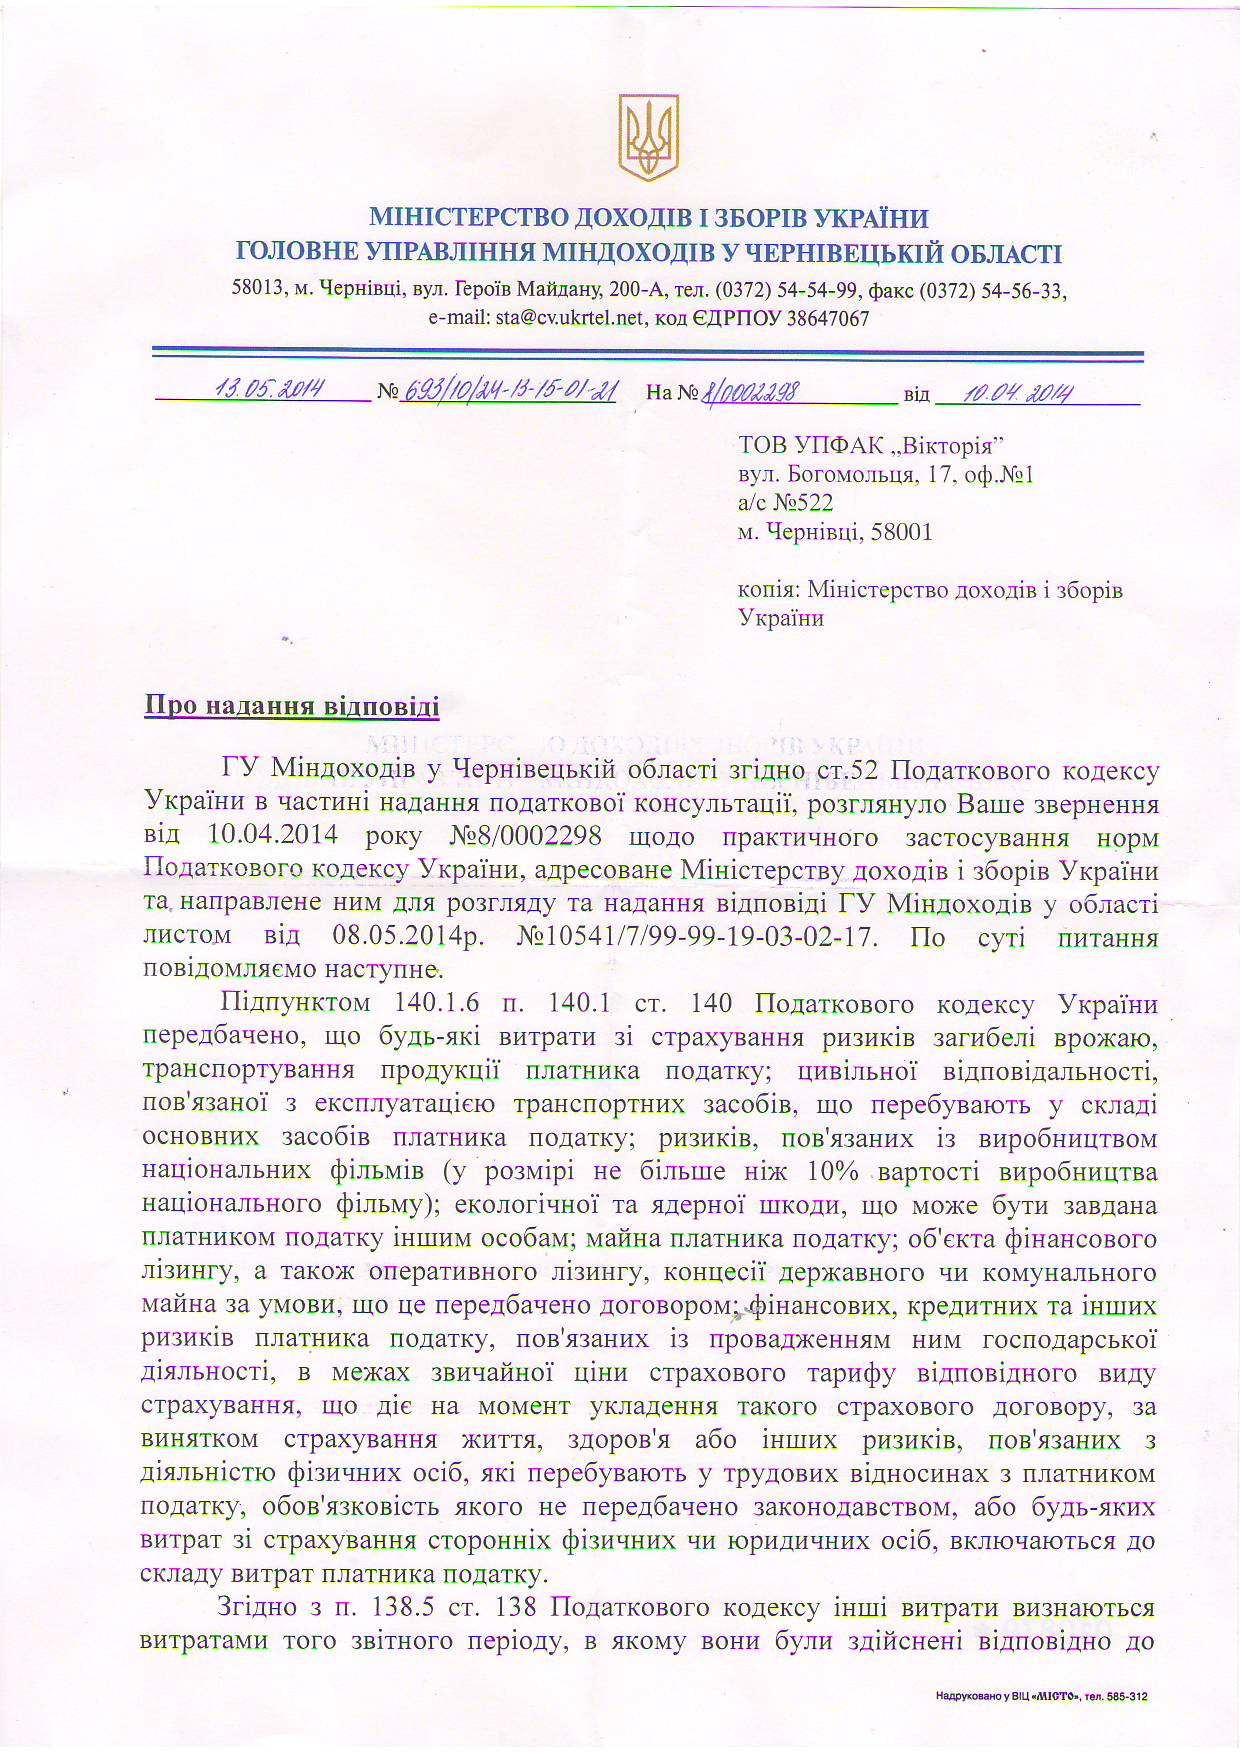
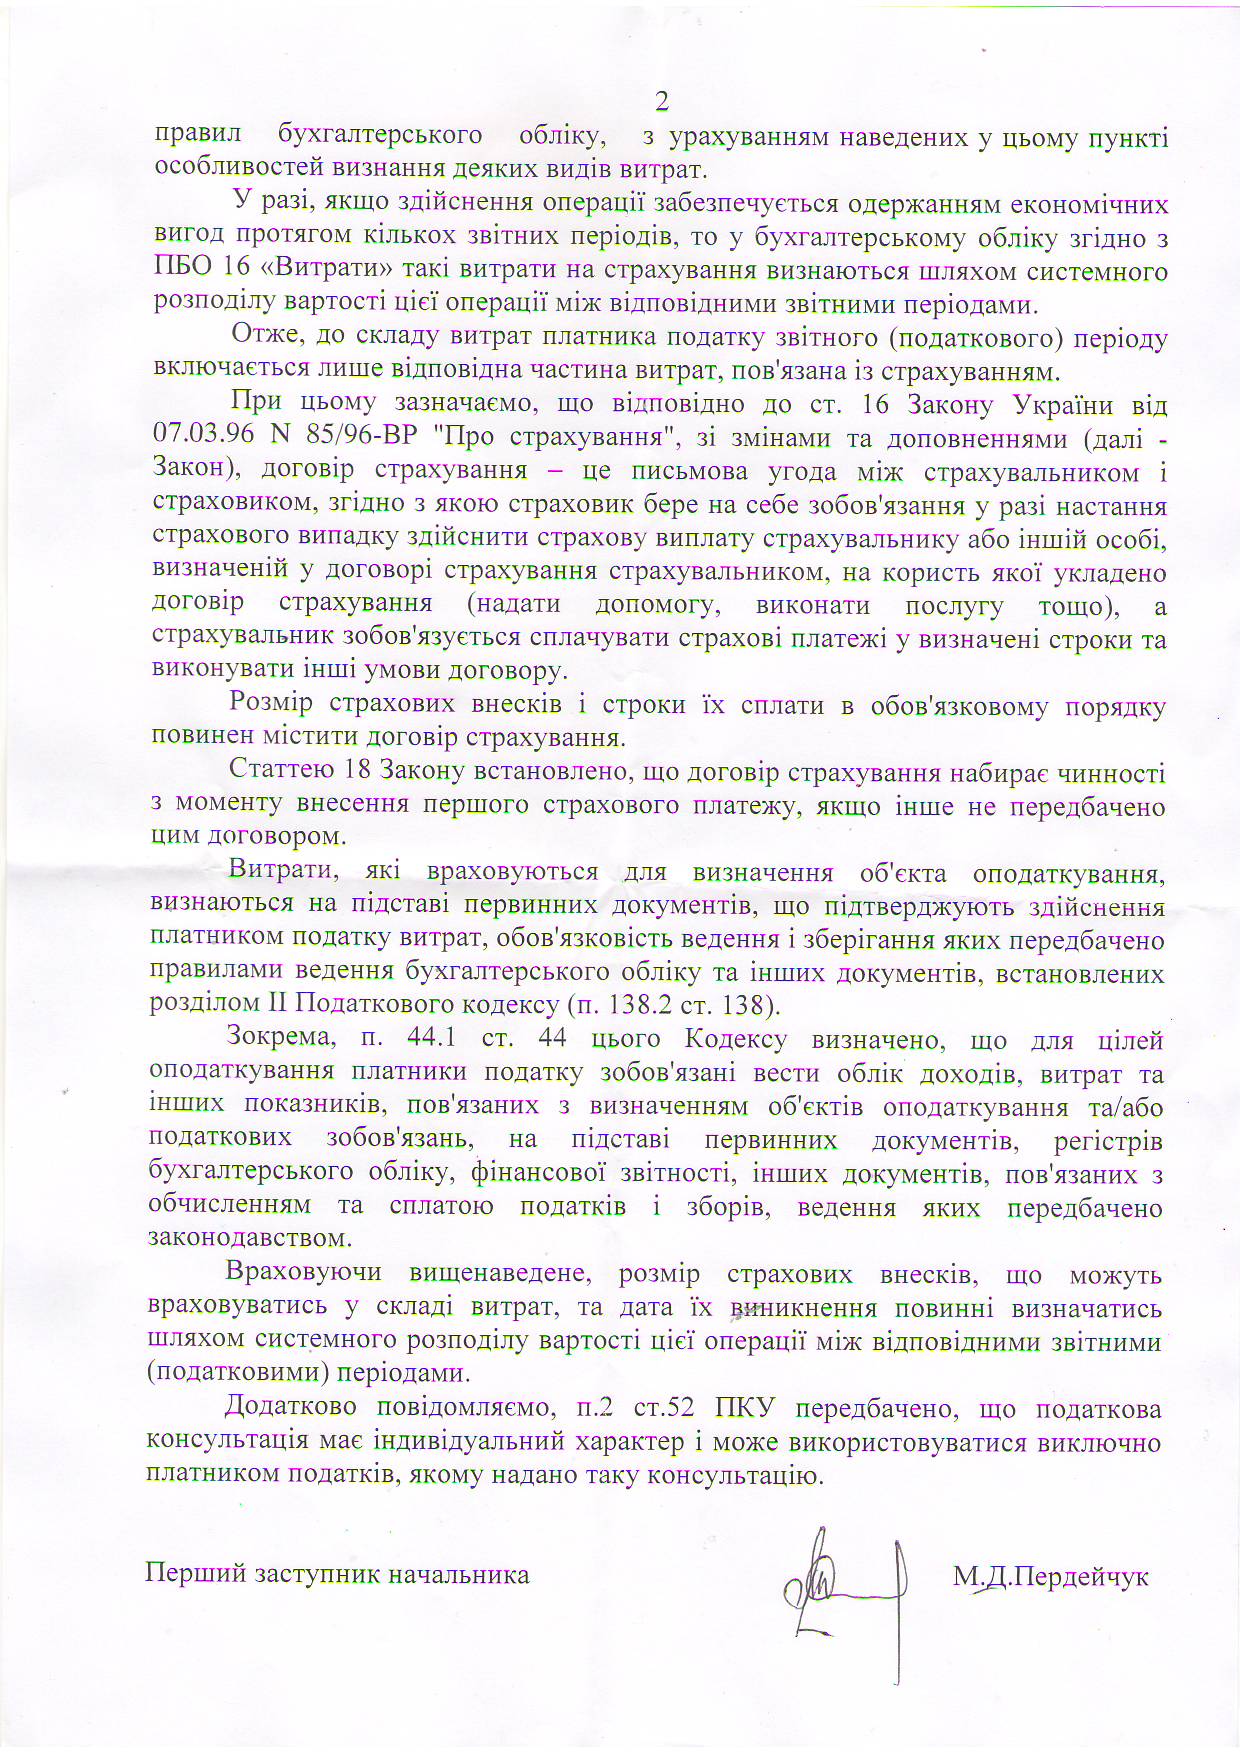
Податок на прибуток й витрати на добровільне страхування відповідальності перед 3-ми особами

   Компанією «Вікторія» в порядку пп. 17.1.1 п. 17.1 ст. 17 Податкового кодексу України від 2 грудня 2010 року № 2755-VI отримано податкове роз’яснення щодо податкового обліку витрат на добровільне страхування відповідальності перед третіми особами.

    Відповідь необхідна для правильного визначення у податковому обліку об’єкта оподаткування з податку на прибуток підприємства.

   Відповідь подаємо нижче:

 Податкове розяснення по страхуванню

 Податкове розяснення по страхуванню

Департамент фінансового обліку

Компанії «Вікторія»