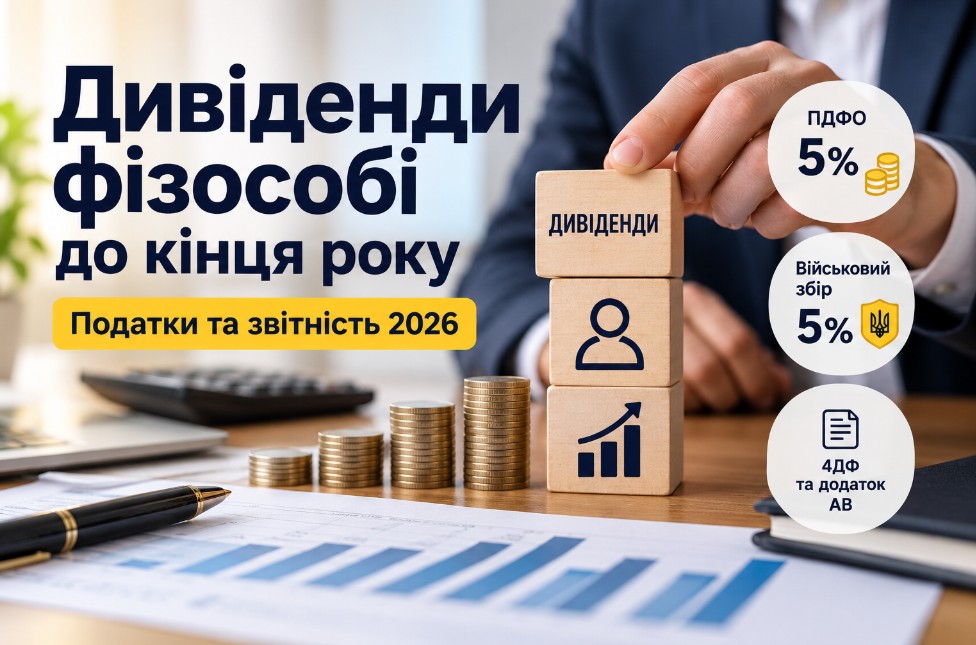
Чи може ТОВ виплатити дивіденди своєму учаснику – фізичній особі ще до завершення календарного року? Так. Для цього не обов’язково чекати затвердження річної фінансової звітності. Якщо товариство має чистий прибуток, дивіденди можуть виплачуватися, зокрема, за І квартал, перше півріччя або 9 місяців. При цьому для ТОВ – платника податку на прибуток, яке виплачує звичайні дивіденди…
Дописи, позначені як “податок на прибуток”


Ключовий висновок: якщо українське ТОВ – платник податку на прибуток є учасником іншого ТОВ – платника податку на прибуток та отримує від нього дивіденди, такий дохід за умови застосування податкових різниць не призводить до повторного оподаткування податком на прибуток на рівні ТОВ-отримувача. Українське ТОВ володіє часткою в іншому українському ТОВ. Дочірня компанія отримала прибуток, сплатила…

Планування податкового навантаження – ключове завдання для власників бізнесу. На сайті Компанії Вікторія доступний онлайн-калькулятор, який дозволяє швидко оцінити орієнтовні суми основних податків ще до фактичного старту або масштабування бізнесу. Що дозволяє розрахувати калькулятор Калькулятор моделює податкове навантаження ТОВ з урахуванням: податку на додану вартість (ПДВ); податку на прибуток підприємств; податків та внесків із фонду…

Частка у статутному капіталі належить до інвестиційних активів згідно з Податковим кодексом України (ПКУ). Доходи від відчуження таких активів оподатковуються за правилами ст. 170 ПКУ як інвестиційний прибуток (за наявності). Інвестиційний прибуток визначається як позитивна різниця між доходом від продажу інвестиційного активу та документально підтвердженими витратами на його придбання. Якщо витрати перевищують дохід (тобто різниця…

Контрольовані іноземні компанії (КІК) – це компанії, зареєстровані або створені за кордоном, що перебувають під контролем податкових резидентів України. Контролером КІК може бути будь-яка фізична або юридична особа, яка: Володіє часткою в іноземній компанії в розмірі 50% і більше. Володіє часткою більше 10% (за умови, що кілька контролерів – резидентів України – володіють разом не…
