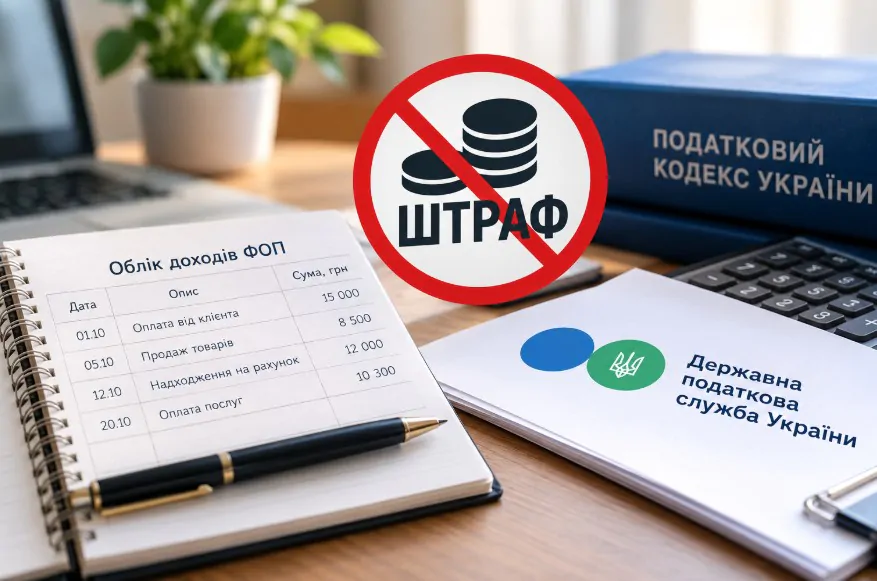


Чи можуть оштрафувати ФОП на єдиному податку за те, що він не веде облік доходів або не відображає отримані доходи помісячно?
Державна податкова служба надала доволі однозначну відповідь: для ФОП – платників єдиного податку першої, другої та третьої груп, які не є платниками ПДВ, окремої відповідальності саме за неведення або неналежне ведення обліку доходів у довільній формі не передбачено.
Це стосується, зокрема, ситуації, коли підприємець не відображає отримані доходи помісячно.
Що саме підтвердила ДПС
ФОП першої та другої груп, а також ФОП третьої групи, які не є платниками ПДВ, повинні вести облік отриманих доходів.
При цьому законодавство не вимагає для таких підприємців ведення доходів у конкретній затвердженій формі. Облік може вестися у довільній формі – на папері або в електронному вигляді – із помісячним відображенням отриманого доходу.
Водночас, як зазначає ДПС, Податковим кодексом України та Кодексом України про адміністративні правопорушення не встановлено окремої відповідальності для ФОП-єдинника за:
- неведення обліку доходів;
- неналежне ведення такого обліку;
- невідображення отриманих доходів помісячно.
Чи означає це, що облік можна взагалі не вести?
Ні. Відсутність окремого штрафу за саме порушення порядку ведення обліку не скасовує обов’язку підприємця правильно визначати свій дохід та підтверджувати показники, які потрапляють до податкової звітності.
Тобто варто розрізняти дві ситуації.
Перша – ФОП отримав та задекларував дохід правильно, але не сформував окремий реєстр доходів або вів його неналежним чином. Саме щодо такого порушення ДПС говорить про відсутність спеціальної відповідальності.
Друга – через неналежний облік частина фактично отриманих доходів не потрапила до декларації або підприємець не може підтвердити походження показників своєї податкової звітності. У такому випадку питання вже виходить за межі самого лише порядку ведення обліку доходів.
Первинні документи – окреме питання
ДПС також звертає увагу на важливе виключення: відсутність штрафу за неведення довільного обліку доходів не означає відсутності відповідальності за незбереження документів.
Підприємець повинен забезпечувати зберігання первинних документів та інших документів, пов’язаних з визначенням і сплатою податків. За порушення цього обов’язку Податковий кодекс передбачає фінансову відповідальність.
Практичний висновок для ФОП
Для ФОП на єдиному податку першої – третьої груп без ПДВ ситуація виглядає так:
- облік доходів вести потрібно;
- затвердженої обов’язкової форми такого обліку немає;
- доходи повинні відображатися помісячно;
- облік можна вести в паперовому або електронному вигляді;
- окремого штрафу саме за неведення або неналежне ведення такого обліку ДПС не вбачає;
- первинні документи, що підтверджують господарські операції та показники податкової звітності, необхідно зберігати.
Тому практично найпростішим рішенням залишається ведення звичайного електронного реєстру доходів із розподілом за місяцями та збереження банківських виписок, розрахункових документів і іншої первинки.
Джерело: Загальнодоступний інформаційно-довідковий ресурс Державної податкової служби України – відповідь щодо відповідальності ФОП – платників єдиного податку за неведення або неналежне ведення обліку доходів.
Потрібна допомога з обліком ФОП?
Фахівці Компанії Вікторія надають послуги з бухгалтерського та податкового супроводу фізичних осіб – підприємців, перевірки правильності визначення доходу, підготовки звітності та податкового консультування.
Приєднуйтесь до нашого ТГ каналу:  Компанія Вікторія – юридичні та бухгалтерські рішення для бізнесу в Україні та за кордоном.
 victorija.ua
Також можуть бути цікавими публікації на сайті:
 Єдинник торгує широким асортиментом, що включає РРО-непільгові категорії
 ФОП 2 групи продає квитки працівникам підприємства, що на загальній системі
 РРО/ПРРО: складні питання роботи
 Місце провадження господарської діяльності – Україна
 Поворотна фінансова допомога від ФОП: судова практика, позиція ДПС і ризики анулювання статусу платника єдиного податку
 Податкова не може анулювати єдиний податок без документальної перевірки: апеляційний суд підтвердив позицію
 Штраф ПДР за найманого водія: ДПС пояснила податкові наслідки для ФОП
 Комунальні платежі у витратах ФОП на загальній системі: ДПС змінила позицію, а що кажуть суди?