Індивідуальний трансфер до аеропорту. Поїздка клієнта з Києва до Львова. Трансфер сім’ї до Польщі. Доставка пасажира з України до аеропорту Кишинева. Корпоративне замовлення автомобіля з водієм на декілька днів. У побуті такі послуги нерідко називають «таксі». Але з юридичної точки зору це може бути зовсім інша модель діяльності: ПЕРЕВЕЗЕННЯ ПАСАЖИРІВ ЛЕГКОВИМ АВТОМОБІЛЕМ НА ЗАМОВЛЕННЯФОП може…
Дописи, позначені як “ПРРО”


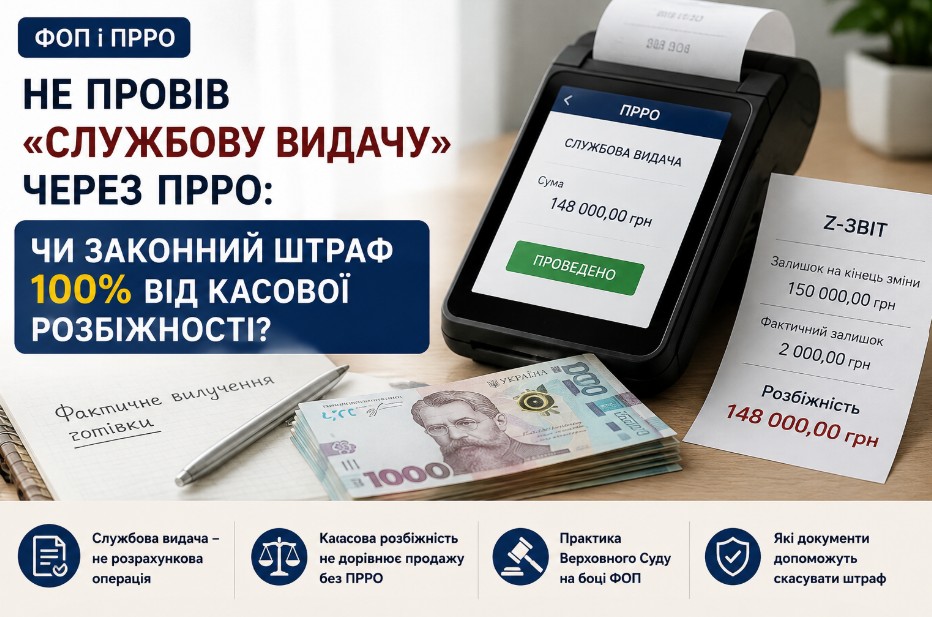
Фізична особа – підприємець фактично вилучила з місця проведення розрахунків готівкову виручку, але не провела через ПРРО операцію «службова видача». Чи означає це, що підприємець здійснив розрахункові операції без ПРРО, і чи може ДПС застосувати штраф у розмірі 100 % від усієї різниці між програмним та фактичним залишком готівки? Розглянемо практичну ситуацію. У 2026 році…

Восьмий апеляційний адміністративний суд підтвердив протиправність штрафу в розмірі 222 255 грн, застосованого податковим органом до підприємця через відсутність у фіскальних чеках цифрового значення штрихового коду марки акцизного податку. Суд наголосив: інформація із Системи обліку даних РРО сама по собі не є достатнім доказом порушення, якщо податкова не може ідентифікувати конкретні чеки, товари та розрахункові…

Визнання операції як доходу ФОП-єдинника Помилкове зазначення в чеку способу оплати не звільняє від необхідності відобразити отримані кошти як дохід. У ситуації, коли фактична оплата надійшла на картковий рахунок ФОПа (грошові кошти безготівково), ця сума однозначно належить до доходу платника єдиного податку. Згідно з п. 292.1 ПКУ, доходом ФОП-єдинника вважаються кошти, отримані протягом звітного періоду…
Узагальнення про зміни в законодавстві щодо відповідальності за неналежне застосування реєстраторів розрахункових операцій (РРО) та програмних РРО (ПРРО), які діють станом на 2024 рік. 1. Штрафи для платників єдиного податку II та III груп (5%) Для ФОП, які використовують спрощену систему оподаткування (II та III група, ставка 5%) і не здійснюють продаж підакцизних товарів, технічно…
